







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em referência ao texto Ostra Nordestina S/A, durante a fase de crescimento e desenvolvimento (transformação biológica), são considerados ativos biológicos:
a ostra gigante do pacífico e a lagosta lunática;
a ostra gigante do pacífico, o mexilhão verde, a vôngole pirata e a lagosta lunática;
a ostra gigante do pacífico;
o mexilhão verde e a vôngole pirata;
a ostra gigante do pacífico, o mexilhão verde e a vôngole pirata.
No reconhecimento inicial, um ativo intangível gerado internamente que se qualifica para o reconhecimento contábil deve ser mensurado pelo
custo, o que se restringe à soma dos gastos incorridos a partir da data em que se iniciou a fase de desenvolvimento do ativo intangível, mesmo que não tenham sido atendidos os critérios de reconhecimento.
custo, o que inclui a soma dos gastos incorridos nas fases de pesquisa e desenvolvimento do ativo intangível.
valor de mercado do ativo quando este for maior do que o valor de custo de desenvolvimento do ativo intangível.
valor justo do ativo quando este for maior do que o valor de custo de pesquisa e desenvolvimento do ativo intangível.
custo, o que se restringe à soma dos gastos incorridos a partir da data em que o ativo intangível atende os critérios de reconhecimento.
Em 31/12/2013, uma entidade possuía entre suas contas os seguintes saldos:
Caixa: R$ 20.000,00;
Depósito vinculado para liquidação de contratos de câmbio: R$ 10.000,00;
Depósito com restrição de movimentação por força de cláusula contratual de financiamento: R$ 15.000,00;
Numerário em trânsito: R$ 22.000,00.
Com base nessas informações, o valor da conta Disponibilidades da Entidade, em 31/12/2013, era de
R$ 20.000,00.
R$ 42.000,00.
R$ 47.000,00.
R$ 52.000,00.
R$ 67.000,00.
Refere-se à exclusão de um bem do acervo mobiliário do Estado e a consequência retirada do seu valor do ativo imobiliário:
Baixa.
Recolhimento.
Cessão.
Alienação.
Comodato.
A Cia. de Comércio Marítimo apresentava, em 31/12/2013, em seu Balanço Patrimonial, as seguintes informações a respeito de um imobilizado:
− Custo de aquisição: R$ 580.000,00
− Depreciação acumulada: R$ 160.000,00
− Perda por Impairment acumulada: R$ 90.000,00
Por questões operacionais, a Cia. de Comércio Marítimo decidiu vender este imobilizado, em 31/12/2013, por R$ 250.000,00 à vista. O resultado obtido com a venda deste imobilizado foi
R$ 330.000,00 de prejuízo.
R$ 170.000,00 de prejuízo.
R$ 80.000,00 de prejuízo.
R$ 250.000,00 de lucro.
0 (zero).
A Cia. Preto apresentava as seguintes informações a respeito de seu Ativo e de seu Patrimônio Líquido, em 31/12/2013:
Ajustes de Avaliação Patrimonial decorrente do aumento do valor justo do ativo: | R$ 22.000,00 |
Estoques: | R$ 30.000,00 |
Capital Social: | R$ 100.000,00 |
Reservas de capital: | R$ 40.000,00 |
Veículos: | R$ 40.000,00 |
Clientes: | R$ 60.000,00 |
Depreciação acumulada: | R$ 15.000,00 |
Disponibilidades: | R$ 70.000,00 |
Reserva para contingências: | R$ 33.000,00 |
Provisão para créditos de liquidação duvidosa: | R$ 3.000,00 |
Ações em Tesouraria: | R$ 30.000,00 |
Contas a receber: | R$ 66.000,00 |
Provisão para perda dos estoques: | R$ 12.000,00 |
Prejuízo Acumulado: | R$ 40.000,00 |
Considerando as informações acima, o Passivo da Cia. Preto, em 31/12/2013, era de:
R$ 31.000,00.
R$ 111.000,00.
R$ 123.000,00.
R$ 135.000,00.
R$ 155.000,00.
A Cia. Compra, Concerta & Revende S.A. realizou as seguintes transações durante o mês de abril de 2014:
I. Aquisição, à vista, de máquinas para serem revendidas.
II. Aquisição, à vista, de máquinas para serem utilizadas na prestação de serviços.
III. Aquisição, à vista, do direito de usar determinada marca por 5 anos.
IV. Aquisição e pagamento de um seguro contra incêndio com vigência de 12 meses.
A Cia. Compra, Concerta & Revende S.A. reconheceu as transações I, II, III e IV, respectivamente, como ativo
não circulante, não circulante, não circulante e circulante.
circulante, não circulante, circulante e circulante.
não circulante, não circulante, não circulante e não circulante.
circulante, não circulante, não circulante e circulante.
circulante, circulante, não circulante e circulante.
Quando se realiza um débito em uma conta do disponível:
aumenta o Patrimônio Líquido.
diminui o Passivo Exigível.
diminui o Patrimônio Líquido.
aumenta o Passivo Exigível.
aumenta o Ativo.
Tratando-se de empresa, o direito a receber mais comum decorre das vendas a prazo, isto é, o comprador não efetua o pagamento no ato, mas em uma data futura. Neste caso, a empresa que está vendendo a mercadoria emitirá uma duplicata como documento comprobatório. Como é denominado esse direito?
Mercadorias em estoque.
Móveis e utensílios.
Financiamentos.
Duplicatas a receber.
Aluguéis a pagar.
Como deverá ser registrada contabilmente uma saída monetária decorrente de pagamento antecipado a um fornecedor?
Como Despesa, representando uma redução no resultado evidenciado em contas de compensação.
Como Ativo, representando um direito de receber a matéria-prima no futuro.
Como Custo, representando o gasto com matéria-prima que impactará o lucro do período.
Como Ativo representado pela redução do Caixa e Equivalentes de Caixa, com reflexo no custo.
Como despesa apenas no momento do recebimento, a saída monetária será evidenciada em contas de compensação.
Uma determinada conta do ativo que sofra um débito de R$ 100,00 terá seu saldo
aumentado em R$ 100,00
diminuído em R$ 200,00, devido ao método da partida dobrada.
aumentado em R$ 200,00, devido ao método da partida dobrada.
diminuído em R$ 100,00
constante.
Com base apenas nessas informações, e considerando a equação básica do balanço patrimonial, é correto afirmar que o Ativo Não Circulante da empresa Alfa corresponderá a
R$ 15.000.
R$ 30.000.
R$ 45.000.
R$ 60.000.
R$ 65.000.
Deve-se registrar o ativo fiscal diferido em relação aos prejuízos fiscais, independentemente da probabilidade de a geração futura de lucro tributável ser suficiente para a compensação desses prejuízos.
O saldo em tesouraria apresentou variação positiva inferior a 40%.
Segundo o CPC 27 - Ativo Imobilizado, como devem ser tratadas contabilmente as aquisições de terrenos adquiridos já com construção de edifícios?
Contabilizar e depreciar separadamente.
Contabilizar e depreciar em um único registro, pois a valorização do terreno afeta o valor do edifício.
Contabilizar separadamente e aplicar depreciação apenas ao edifício.
Contabilizar e depreciar apenas o edifício, pois o valor do terreno está incluso no custo de aquisição.
Contabilizar separadamente o edifício como ativo depreciável e o terreno como despesa.
Os valores do ativo circulante e do ativo não-circulante são, respectivamente,
1.400 e 600.
1.250 e 750.
950 e 500.
930 e 600.
920 e 650.
O Ativo Imobilizado de uma determinada repartição pública estava assim constituído em 31.12.2011:
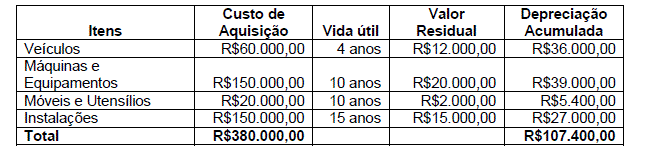
No decorrer do ano de 2012, não houve novas aquisições e nem baixas e não foram alterados os critérios de vida útil e valor residual.
Considerando as informações fornecidas, o valor contábil do Ativo Imobilizado apresentado no Balanço Patrimonial em 31.12.2012 é de:
R$143.200,00.
R$230.600,00.
R$236.800,00.
R$239.500,00.
Considere as seguintes aquisições realizadas pela Cia. Vale Tudo S.A.:
Ativo 1 ? Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 ? Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 ? Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
3 é mensurado pelo custo de aquisição, pois a Cia. Gama se caracteriza como empresa controlada.
1 é mensurado pelo custo de aquisição corrigido.
2 é mensurado pelo custo de aquisição, atualizado, menos a depreciação acumulada.
3 é mensurado pelo método da equivalência patrimonial, pois a Cia. Gama se caracteriza como empresa coligada.
1 é mensurado pelo custo de aquisição menos a perda por impairment acumulada.
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:
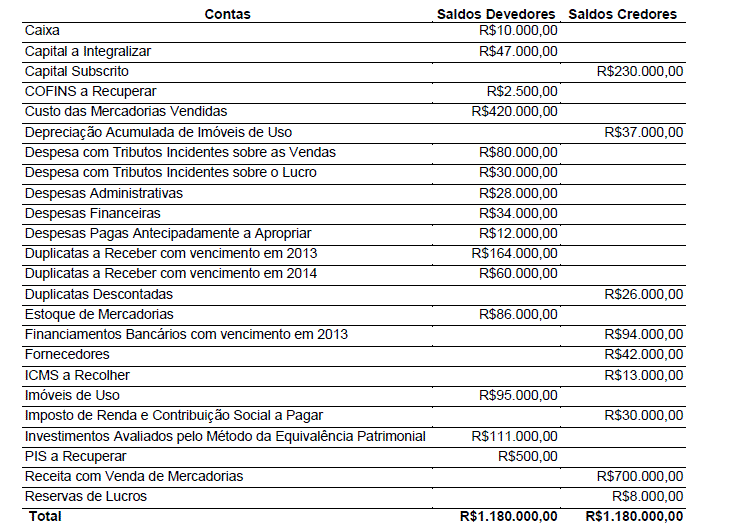
Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Ativo Total é igual a:
R$478.000,00.
R$492.000,00.
R$504.000,00.
R$551.000,00.



