







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A venda de um bem transfere para o comprador os riscos e benefícios próprios dos bens alienados.
''Um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam benefícios econômicos para a entidade." O texto descreve que elemento envolvido na mensuração da posição patrimonial e financeira da entidade?
Passivo.
Fluxo de Caixa.
Ativo.
Patrimônio Líquido.
ORE.
As dívidas de clientes fazem parte de que componente do patrimônio?
Ativo circulante
Passivo circulante
Ativo permanente
Ativo de curto prazo
Exigível de longo prazo
O CPC 27 - Ativo Imobilizado estabelece as normas a serem aplicadas para cálculo e registro da depreciação. Uma das seguintes afirmativas não se enquadra nessas normas. Qual?
Aplicável a bens que sofrem desgaste pelo uso.
Não aplicável a bens que aumentam de valor com o tempo, como obras de arte.
A depreciação só conta a partir da instalação do bem.
Taxa fixada em função da vida útil estimada do bem.
Aplicável a prédios e construções, mesmo sem utilização.
No período, os capitais de terceiros tornaram-se majoritários no financiamento dos ativos.
No campo da contabilidade ambiental, os benefícios do ativo ambiental ocorrem quando há:
• aumento da capacidade ou aumento de segurança ou eficiência de outros ativos próprios da empresa. • redução ou prevenção de provável contaminação ambiental resultante de futuras operações. • conservação do meio ambiente. Nesse contexto ambiental, os gastos de tratamento de contaminação ambiental podem ser classificados como ativo permanente, quando, dentre outros aspectos, sãoconsiderados irrecuperáveis.
determinantes na redução da capacidade produtiva dos bens.
incorridos durante o preparo do ativo para venda.
redutores da vida útil dos bens.
utilizados para recuperação e tratamento de áreas contaminadas.
Assinale a opção que apresenta apenas contas de natureza devedora passíveis de integrar o Ativo de uma empresa comercial.
Adiantamentos a Clientes; Provisão para Riscos Fiscais; Credores por Financiamentos; Imposto de Renda Incidente sobre salários.
Ágio na Emissão de Ações; Alienação de Bônus de Subscrição; Doações e Subvenções para Investimentos; Reservas de Incentivos Fiscais.
Depósitos Restituíveis e Valores Vinculados; Depósitos a Prazo Fixo; Prêmios de Seguros a Apropriar; Comissões e Prêmios Pagos Antecipadamente.
Perdas Estimadas na Realização de Créditos; Perdas por Redução ao Valor de Mercado; Ajuste a Valor Presente de Clientes e Depreciação Acumulada.
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
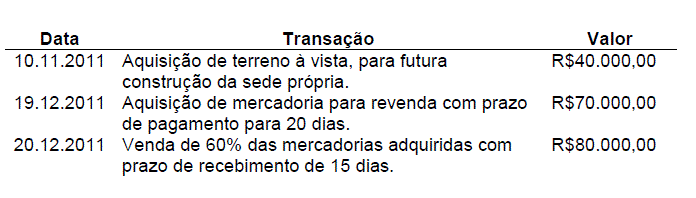
Considerando que não haverá distribuição de lucros e nem incidência de impostos, após o registro das transações ocorridas, o total do Ativo Circulante, em 31.12.2011, é igual a:
R$140.000,00.
R$168.000,00.
R$208.000,00.
R$210.000,00.
''(...) Recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade." Trata-se de que elemento do Patrimônio?
Ativo.
Patrimônio Líquido.
Passivo.
Ativo Imobilizado.
Passivo não Circulante.
Em uma conta de duplicatas a receber formada apenas por duplicatas sem cláusulas de reajuste em caso de inflação, há somente ativos monetários puros.
Contas retificadoras são apresentadas no balanço patrimonial com sinal negativo, pois representam uma redução do saldo de determinada conta. São exemplos de contas retificadoras do ativo, EXCETO:
duplicatas descontadas.
provisão para créditos de liquidação duvidosa (PCLD).
prejuízos acumulados.
exaustões acumuladas.
Os ativos e os passivos oriundos da operação de arrendamento mercantil financeiro devem ser reconhecidos no arrendatário pelo valor justo da propriedade arrendada ou pelo valor presente dos pagamentos mínimos do arrendamento mercantil, prevalecendo o menor, ao passo que os custos diretos iniciais a cargo do arrendatário devem ser reconhecidos imediatamente como despesa.
Uma sociedade empresária adquiriu máquinas e equipamentos no valor de R$300.000,00, pagando 30% à vista e o restante para pagamento em 30 dias.
O registro contábil desta transação gerou um aumento no valor de:
R$210.000,00 no Passivo Total.
R$210.000,00 em Máquinas e Equipamentos.
R$300.000,00 em Fornecedores.
R$300.000,00 no Ativo Total.
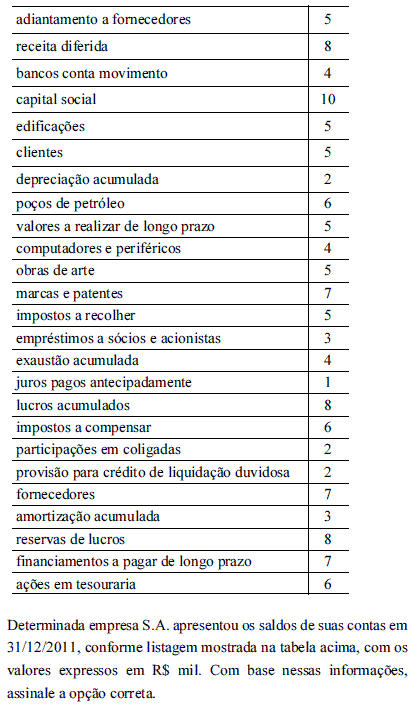
A soma dos saldos dos grupos de investimento, imobilizado, intangível e do realizável a longo prazo perfaz um montante de R$ 28 mil.
De acordo com a análise vertical do balanço patrimonial, os tributos recuperáveis correspondem a aproximadamente 21% do total do ativo da empresa.
A liquidez imediata é menor que a liquidez corrente e igual à liquidez geral.
Se a empresa conseguiu um faturamento anual de R$ 94 mil e se a margem líquida apurada no período foi de 12%, então a rentabilidade do investimento nesse período foi igual a 14%.
Se a empresa obteve lucro líquido do exercício de R$ 2 mil, então a rentabilidade do patrimônio líquido foi de 20%.
Uma sociedade empresária apresentou, em 31.12.2011, os seguintes saldos de contas:
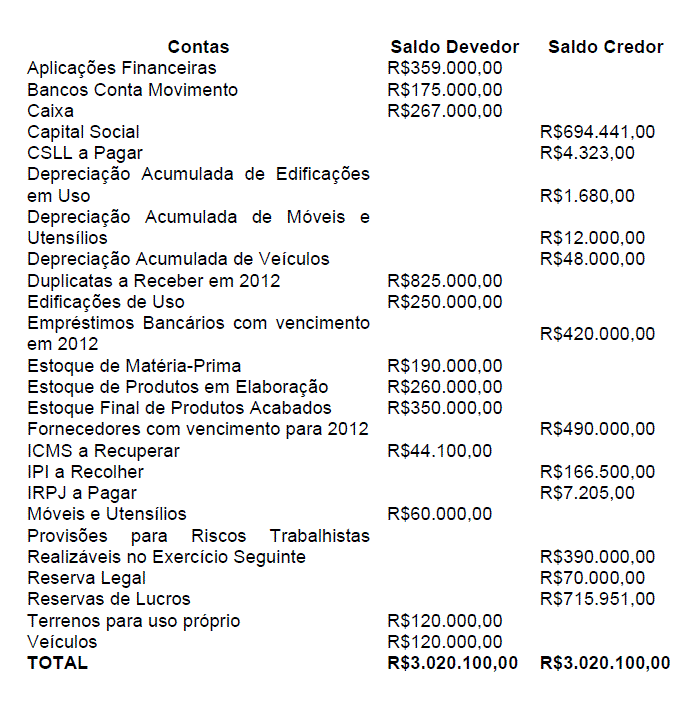
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
R$368.320,00 e R$1.522.128,00.
R$488.320,00 e R$1.478.028,00.
R$550.000,00 e R$1.088.028,00.
R$847.320,00 e R$1.300.000,00.
Seguindo as Normas Internacionais, a Lei nº 11.638/ 07 atualizou o conceito de ativo, exceto a que consta na alternativa
Para ser classificada como ativo, a empresa deverá ser proprietária do bem ou do direito.
O Controle do bem independe da propriedade ou posse para classificá-lo com ativo.
A gestão e o risco do ativo são variáveis importantes para caracterizar ou classificar o bem ou direito como ativo.
Os benefícios que o bem poderá trazer para a empresa também é variável a ser considerada no conceito de ativo.
Valoração monetária é fundamental para classificar o bem como ativo.
Dentre as contas abaixo, assinale a que corresponde à aplicação de recursos.
Ajuste de Avaliação Patrimonial.
Reserva para Contingências.
Semoventes.
Empréstimos bancários.
Capital social.
Dentre os itens abaixo, somente um não possui característica de ativo. Assinale-o.
No conflito de interesse, a posse sobrepõe a propriedade.
Controle do bem.
Risco na gestão do bem.
Expectativa de fluxo positivo de caixa.
Não existe necessidade de que o bem possua valor monetário.



