







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Capital Social equivale ao capital investido por uma entidade para iniciar as atividades ou aumentar seu capital. Assinale a alternativa CORRETA:
O Capital Social pode ser constituído apenas por bens numerários e capital próprio, bens fixos fazem parte do Ativo.
Capital Integralizado equivale ao compromisso assumido pelos sócios.
A integralização do Capital Social de uma entidade pode acontecer em etapas, acordadas em contrato
Capital Subscrito equivale ao capital a integralizar através de bens e/ou direitos.
O capital a Integralizar não tem data e prazo para ser integralizado, ficando a critério dos sócios o momento oportuno.
A parcela ainda não realizada do montante do Capital Social Subscrito é denominada de
Capital Próprio.
Capital de Abertura.
Capital Subscrito.
Capital Integralizado.
Capital a Integralizar.
Assinale a alternativa que possui contas que são registradas no Patrimônio Líquido de uma entidade:
Capital Social, Reserva de Lucros e Provisões diversas.
Ações em Tesouraria, Lucros Acumulados e Reservas de Incentivos Fiscais.
Capital Social, Prejuízos Acumulados e Ajustes de Avaliação Patrimonial.
Reserva de Capital, Lucros Acumulados e Amortizações.
Capital a Integralizar, Ações em Tesouraria e Lucros Acumulados.
A Companhia das Flores foi constituída com Capital de R$2.000.000,00, que foi assim integralizado: R$100.000,00 em dinheiro e o restante com um bem imóvel, oferecido por um dos subscritores, pelo valor de R$1.900.000,00. O bem foi submetido à avaliação por empresa especializada que emitiu laudo, estipulando o valor em R$2.200.000,00. Diante dessas informações, qual o procedimento abaixo que fere a legislação societária?
A Assembleia de Constituição acatou o valor do laudo de avaliação e decidiu creditar ao subscritor o valor excedente ao valor determinado pelo proprietário subscritor.
O valor da avaliação do bem foi aceito pela Assembleia de Constituição, porém a integralização se deu pelo valor de R$1.900.000,00, ou seja, por valor inferior ao valor da avaliação.
Foi realizado, antes da constituição, um depósito no Banco do Brasil de valor equivalente a 20% (vinte por cento) do valor a ser integralizado em dinheiro, em nome do subscritor e em favor da sociedade.
Passados 90 (noventa) dias da data de constituição da empresa, o valor depositado pelo subscritor foi sacado pela Companhia.
Um lançamento a crédito na conta de capital a integralizar é efetuado para refletir:
um aumento de capital social.
uma redução no capital social.
uma integralização do capital.
um aumento no lucro do período.
uma redução no lucro do período.
Em uma sociedade anônima, o capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro. Sobre a constituição do capital social em bens, é correto afirmar que:
A avaliação dos bens será feita por 2 (dois) peritos ou por empresa especializada, nomeados pela diretoria.
Se o subscritor aceitar o valor aprovado pelos peritos, os bens incorporar-se-ão ao patrimônio da companhia.
Se o subscritor não aceitar a avaliação aprovada, o subscritor será retirado da sociedade, liquidando-se suas quotas.
Os bens não poderão ser incorporados ao patrimônio da companhia por valor acima do que lhes tiver dado o subscritor.
A Companhia Três Irmãos fez o seguinte lançamento:
Débito: Capital Social a Integralizar Crédito: Capital Social |
Esse lançamento representa
redução do capital social.
integralização do capital social.
aumento do capital social.
subscrição do capital social.
Uma sociedade empresária apresentava os seguintes índices de liquidez imediata e corrente em janeiro e fevereiro de 2016: 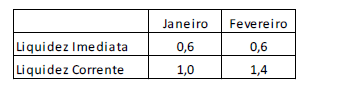
Sabe-se que, em fevereiro de 2016, ocorreu apenas um evento na empresa.
Assinale a opção que pode indicar este evento.
Analise a seguinte situação:
Helena Souza constituiu uma empresa de prestação de serviços, conforme registro na Junta Comercial do Estado sob nº 17.432, em sessão de 04/09/2015, com R$ 15.000,00 em dinheiro, tendo comprado uma mesa, um arquivo, duas cadeiras e um computador pelo preço ajustado de R$ 4.500,00, e tendo ainda duas notas promissórias emitidas a seu favor no valor de R$ 3.500,00 cada uma.
Pelo descrito, o capital da empresa foi realizado em
dinheiro.
parcelas.
bens e direitos.
empresa individual.
O saldo das reservas de lucros, exceto as para contingências, de incentivos fiscais e de lucros a realizar, não poderá ultrapassar o valor
do ativo.
do passivo.
do capital social.
da reserva de capital.
da reserva legal.
Em relação à Entidade de Cooperativas, a conta capital será denominada:
Capital social.
Patrimônio.
Patrimônio líquido.
Reservas de capital.
Em Contabilidade a palavra Capital é, habitualmente, utilizada para representar a importância com que o titular do Patrimônio de uma Empresa inicia suas atividades. Essa importância inicial, com o passar do tempo, pode sofrer modificações. A conta representativa do Capital permanecerá com seu valor inicial até que sejam modificados os atos constitutivos da empresa (contrato social ou estatutos) nos quais o capital é fixado.
Nas Sociedades por Ações (Sociedades Anônimas – S.A.), a Assembleia dos Acionistas pode delegar ao Conselho de Administração (órgão executivo das S.A.) a faculdade de elevar o Capital até um determinado limite, independentemente de reforma estatutária, ou seja, a realização do capital se processa na medida das necessidades da companhia, sem o inconveniente de sucessivas alterações no Estatuto Social da mesma. Essa conta Capital recebe a denominação de:
Capital a Integralizar.
Capital Subscrito.
Capital Autorizado.
Capital à disposição da Entidade.
Capital Social.
O patrimônio líquido representa a parte da empresa que pertence a seus proprietários. É subdividido em capital social e reservas. Sendo assim, é correto afirmar que o capital subscrito
representa o capital total registrado no ato da abertura da empresa.
representa as parcelas de capital que foram subscritas pelos acionistas ou proprietários das empresas e que ainda não foram integralizadas.
constitui-se em uma espécie de reforço ao capital social.
é constituído a partir do lucro da empresa no período.
nessa conta, encontra-se o que restou do lucro da empresa após a constituição das reservas, distribuição de dividendos e pagamentos das participações estatutárias no lucro.
Um Sócio de determinada cooperativa efetuou a subscrição de 20 quotas partes no valor total de R$ 1.000,00. O lançamento contábil apropriado deve considerar as seguintes contas:
Débito – Caixa R$ 1.000,00; e Crédito – Capital Social R$ 1.000,00
Débito – Capital a Integralizar R$ 1.000,00; e Crédito – Capital Subscrito R$ 1.000,00
Débito – Capital Subscrito R$ 1.000,00; e Crédito – Capital a Integralizar R$ 1.000,00;
Débito – Caixa R$ 1.000,00; e Crédito – Capital a Integralizar R$ 1.000,00
Segundo a Lei nº 10.406, de 10 de Janeiro de 2002, Art. 1.052. “Na sociedade limitada, a responsabilidade de cada sócio é restrita ao valor de suas quotas, mas todos respondem solidariamente pela integralização do capital social”. Assinale a alternativa correta sobre o funcionamento das Quotas:
É permitida contribuição de quotas que consista em prestação de serviços.
O capital social divide-se em quotas, iguais ou desiguais, cabendo uma ou diversas a cada sócio.
A quota é divisível em relação à sociedade, salvo para efeito de transferência.
Pela exata estimação de bens conferidos ao capital social respondem solidariamente todos os sócios, até o prazo de dez anos da data do registro da sociedade.
Pela exata estimação de bens conferidos ao capital social respondem solidariamente todos os sócios, até o prazo de seis anos da data do registro da sociedade.
A empresa de mergulho Corujá S.A. fez um aumento de capital para ampliar a sua área de atuação. Foram emitidas 100.000 novas ações ao preço de $ 15,00 cada. O preço nominal de cada ação corresponde a $ 10,00 e foram incorridos gastos no valor de $ 200.000,00 para a emissão das novas ações.
Supondo que todas as ações tenham sido vendidas, a contabilização mais adequada para a operação é:
D – Caixa (Ativo) - $ 1.300.000,00
D – Despesa com emissão de ações (DRE) - $ 200.000,00
C – Capital Social (PL) - $ 1.500.000,00
D – Caixa (Ativo) - $ 1.300.000,00
C – Capital Social (PL) - $ 1.300.000,00
D – Caixa (Ativo) - $ 1.300.000,00
D – Despesa com emissão de ações (DRE) - $ 200.000,00
C – Capital Social (PL) - $ 1.000.000,00
C – Reserva de Capital (PL) - $ 500.000,00
D – Caixa (Ativo) - $ 1.300.000,00
C – Capital Social (PL) - $ 1.000.000,00
C – Reserva de Capital (PL) - $ 300.000,00
D – Caixa (Ativo) - $ 1.300.000,00
D – Despesas Financeiras (DRE) - $ 200.000,00
C – Capital Social (PL) - $ 1.500.000,00
Na estrutura de um Balanço Patrimonial a conta “Capital Realizado” faz parte do:
Ativo Circulante.
Ativo Permanente.
Patrimônio Líquido.
Passivo Circulante.
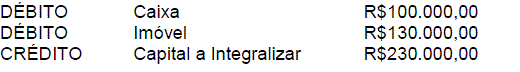
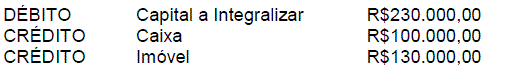
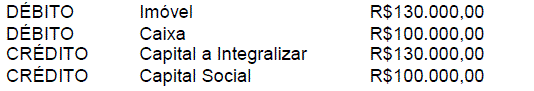
Os sócios de uma Sociedade Empresária decidiram, em 1º.6.2014, aumentar o Capital Social, que era de R$250.000,00, para R$480.000,00. Para isso, em 18.8.2014, integralizaram R$230.000,00: R$100.000,00 em dinheiro e R$130.000,00, com a entrega de um Imóvel para uso da empresa.
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:

O capital realizado de uma determinada companhia é $ 1.000 e, de acordo com os estatutos, a empresa tem capital autorizado de $ 5.000. Considerando que o total do capital a subscrever é $ 3.000, o capital a integralizar é
$ 1.000.
$ 2.000.
$ 3.000.
$ 4.000.
$ 5.000.



