







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com o objetivo de retirar ações de circulação, uma companhia adquire suas próprias ações.
Sobre esse fato, assinale a afirmativa correta.
As ações mantidas em tesouraria têm direito a voto, mas não a dividendos.
A operação de resgate de ações pode ser realizada com redução, ou não, do capital social.
A operação de resgate de ações afeta o resultado da empresa.
A aquisição de ações pode ser vinculada, ou não, ao saldo das reservas existentes.
O preço de aquisição das ações só poderá ser superior ao valor de mercado se justificado pela empresa.
O capital social da companhia é $ 8.000.000.
O capital integralizado pelos acionistas totalizou $ 8.500.000.
O saldo da conta Ações em Tesouraria é $ 1.500.000.
O capital realizado foi de $ 8.500.000.
Os sócios integralizaram 100% do capital subscrito.
Os sócios de uma sociedade empresária decidiram aumentar o Capital Social que era de R$50.000,00 para R$80.000,00. Para tanto, em 14.05.2012, integralizaram R$30.000,00, sendo R$15.000,00 em dinheiro e R$15.000,00, por meio de um veículo.
O registro contábil da integralização do aumento de capital social é:
DÉBITO Caixa R$15.000,00
DÉBITO Veículo R$15.000,00
CRÉDITO Capital a Integralizar R$30.000,00
DÉBITO Capital a Integralizar R$30.000,00
CRÉDITO Caixa R$15.000,00
CRÉDITO Veículo R$15.000,00
DÉBITO Capital a Integralizar R$50.000,00
DÉBITO Caixa R$15.000,00
DÉBITO Veículo R$15.000,00
CRÉDITO Capital Social R$80.000,00
DÉBITO Veículo R$15.000,00
DÉBITO Capital a Integralizar R$30.000,00
CRÉDITO Caixa R$15.000,00
CRÉDITO Capital Social R$30.000,00
Analise as afirmativas e assinale a INCORRETA.
Capital autorizado é uma figura prevista pela Lei 6.404/76 - Lei das S.A. e próprio de Sociedades Anônimas de Capital Aberto (que negociam suas ações em bolsa ou balcão), em que o aumento do capital social pode ser efetuado sem reforma estatutária. O capital autorizado deve constar do estatuto social da companhia.
Capital subscrito é o capital que os acionistas/sócios se comprometem a entregar à pessoa jurídica para sua constituição e/ou aumento do capital social, se já constituída, passando a ser uma obrigação dos sócios/ acionistas perante a empresa.
Capital alheio é o montante de recursos de terceiros colocados à disposição de um patrimônio, para o desenvolvimento de suas operações.
Capital a integralizar é a diferença entre o capital subscrito e o capital a realizar. Ocorre quando os acionistas/ sócios, por qualquer motivo, integralizam o total do capital subscrito.
Uma sociedade empresária, composta por dois sócios, iniciou suas atividades em 1º.3.2013, com as seguintes informações:
- O contrato social estabelece que cada sócio integralizará R$50.000,00, até 31.12 do corrente ano.
- Em 15.3.2013, ambos os sócios integralizaram R$30.000,00, cada um.
- O sócio A integralizou a sua parcela de capital em dinheiro, por meio de depósito, diretamente na conta bancária da empresa.
- O sócio B integralizou com uma sala comercial e mercadorias para revenda, nos valores de R$25.000,00 e R$5.000,00, respectivamente.
Assinale a opção que apresenta os lançamentos para contabilização destes fatos.
DÉBITO Capital Social R$60.000,00
CRÉDITO Caixa R$30.000,00
CRÉDITO Ativo Imobilizado R$25.000,00
CRÉDITO Mercadorias para Revenda R$5.000,00
DÉBITO Bancos conta Movimento R$30.000,00
CRÉDITO Capital a Integralizar R$30.000,00
DÉBITO Ativo Imobilizado R$25.000,00
DÉBITO Mercadorias para Revenda R$5.000,00
CRÉDITO Capital a Integralizar R$30.000,00
DÉBITO Capital Social R$100.000,00
CRÉDITO Capital a Integralizar R$40.000,00
CRÉDITO Caixa R$30.000,00
CRÉDITO Ativo Imobilizado R$25.000,00
CRÉDITO Mercadorias para Revenda R$5.000,00
DÉBITO Capital a Integralizar R$100.000,00
CRÉDITO Capital Subscrito Sócio A R$50.000,00
CRÉDITO Capital Subscrito SócioB R$50.000,00
DÉBITO Bancos conta Movimento R$30.000,00
CRÉDITO Capital a Integralizar R$30.000,00
DÉBITO Ativo Imobilizado R$25.000,00
DÉBITO Mercadorias para Revenda R$5.000,00
CRÉDITO Capital a Integralizar R$30.000,00
Sabendo-se que a empresa “Indeterminada S/A” apresenta os seguintes saldos: Caixa – 85.000; Capital Subscrito – 100.000; e, Capital a integralizar – 15.000, assinale a alternativa que apresenta o saldo da conta Capital Social.
85.000
100.000
115.000
185.000
200.000
A Companhia Industrial S/A foi constituída em 10/02/2010, com capital autorizado de R$ 1.600.000. Num primeiro momento, foram subscritas pelos seus acionistas, 550.000 ações ordinárias e 250.000 ações preferenciais, todas com valor nominal de R$ 1,50. Entretanto, os acionistas só integralizaram 80% de cada tipo de ações, no valor de R$ 1,90 cada uma. Considerando essas informações e de acordo com a lei societária, pode-se afirmar que o capital inicial da companhia corresponde ao valor de:
R$ 1.600.000
R$ 1.520.000
R$ 1.280.000
R$ 1.216.000
R$ 960.000
Sob o ponto de vista contábil, o termo Capital pode encontrar vários sentidos. Correlacione a coluna da esquerda com a da direita, sobre aspectos do Capital Social:
I - Capital autorizado.
II - Capital subscrito.
III - Capital não subscrito.
IV - Capital integralizado.
( ) corresponde à parcela do capital autorizado que não foi colocado em circulação.
( ) é dado pelo estatuto social (art. 168 da Lei nº 6.404/76), permitindo o aumento do capital independentemente da reforma estatutária.
( ) valor efetivamente entregue pelos sócios para cumprimento total ou parcial da obrigação assumida quando da subscrição.
( ) parcela do capital autorizado que encontra colocação.
Assinale a alternativa que contém a sequência CORRETA, de cima para baixo:
III, IV, I, II.
IV, III, II, I.
III, I, IV, II.
II, I, IV, III.
Duas pessoas físicas se juntam para a formação de uma sociedade por ações e propõem o seguinte:
Valor da proposta de subscrição do Capital Social R$1.000.000,00 dividido igualmente entre os sócios.
Proposta de Integralização:
Sócio 1 – R$500.000,00 em moeda nacional.
Sócio 2 – R$500.000,00 em mercadorias para revenda.
Em relação à proposta, é CORRETO afirmar:
o capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro feita por três peritos ou por empresa especializada, nomeados em assembleia-geral dos subscritores.
o capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro feita por dois auditores especializados, nomeados em assembleia-geral dos subscritores e aprovados pelo conselho de administração.
o capital social poderá ser formado com contribuições em dinheiro ou somente em bens destinados ao imobilizado suscetíveis de avaliação em dinheiro feita por peritos, nomeados e aprovados pelo conselho de administração.
o capital social poderá ser formado somente com contribuições em dinheiro ou somente em bens destinados para revenda, suscetíveis de avaliação em dinheiro feita por peritos, nomeados e aprovados pelo conselho de administração.
A Verde Ltda. é uma empresa prestadora de serviços de assessoria contábil e foi constituída em 1º. de fevereiro de 2010. Sabe-se que, no ato constitutivo, os acionistas se comprometeram a investir um capital social no valor de R$ 500.000,00. Durante o mês de fevereiro de 2010, a empresa Verde Ltda. realizou as seguintes operações contábeis:
1. Integralização, pelos acionistas, de 50% do capital social da seguinte forma: máquinas e equipamentos, no valor de R$ 90.000,00, uma sala comercial, para sede da empresa, avaliada em $ 100.000,00, móveis de escritório avaliados em $ 15.000,000; o restante foi aplicado no caixa da empresa.
2. A empresa adquiriu um veículo no valor de R$ 30.000,00, totalmente financiado pela concessionária para pagamento em 48 meses.
3. A empresa realizou uma aplicação financeira, de curto prazo, com 90% dos recursos que estavam no caixa. Nenhuma outra operação foi realizada pela empresa no mês de fevereiro de 2010.
Após a contabilização de todos os eventos contábeis e o levantamento do Balanço Patrimonial em 28 de fevereiro, é correto afirmar:
O total das disponibilidades é de R$ 4.500,00.
O total de origens de recursos é R$ 30.000,00.
O total de aplicação de recursos é de R$ 235.000,00.
O capital social integralizado é de R$ 250.000,00.
O total do patrimônio líquido é de R$ 500.000,00.
Considere os seguintes lançamentos contábeis em 31/08/X0:
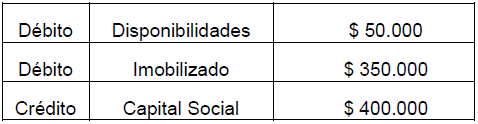
Integralização total do Capital Social com dinheiro.
Integralização total do Capital Social com dinheiro e equipamentos.
Subscrição de Capital com integralização posterior.
Subscrição de Capital com integralização parcial em dinheiro.
Integralização total do Capital Social em equipamentos.
A Comercial Obra não tem participação na Comercial Pronta e as duas empresas não estão sob o mesmo controle acionário. Elas acordaram que a primeira incorporaria a segunda, em 30 de junho de 2009, com base no acervo líquido avaliado pelo justo valor, por não estarem sob o mesmo controle acionário.
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
COMERCIAL OBRA | COMERCIAL PRONTA | |||||||
Balanço em 30 de junho de 2009 (em reais) | Balanço em 30 de junho de 2009 (em reais) | |||||||
Ativos | 12.578,00 | Passivos | 3.774,00 | Ativos | 3.990,00 | Passivos | 750,00 | |
Patrimônio Líquido | Patrimônio Líquido | |||||||
Capital | 6.230,00 | Capital | 1.922,00 | |||||
Reserva Lucro | 1.884,00 | Reserva Lucro | 971,00 | |||||
Lucro: 01 jan. a 30 jun. 09 | 690 | Lucro: 01 jan. a 30 jun. 09 | 347 | |||||
Total | 12.578,00 | Total | 12.578,00 | Total | 3.990,00 | Total | 3.990,00 | |
Acervo líquido da Comercial Pronta S/A (em reais)
Valor Contábil | Justo Valor | |
Ativos | 3.990,00 | 5.320,00 |
Passivos | (750,00) | (750,00) |
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
D. Ativos
Companhia Obra 3.990,00
C. Capital Social
Companhia Obra 3.990,00
D. Capital Social
Companhia Pronta 3.990,00
C. Capital Social
Companhia Obra 3.990,00
D. Incorporação
Companhia Obra 3.240,00
C. Capital Social
Companhia Obra 3.240,00
D. Capital Social
Companhia Pronta 3.240,00
C. Capital Social
Companhia Obra 3.240,00
D. Incorporação
Companhia Obra 4.570,00
C. Capital Social
Companhia Obra 4.570,00
O valor estabelecido como representativo da parcela de participação do sócio na empresa, mas ainda não entregue em dinheiro, é evidenciado na conta
Capital Social.
Capital Social Autorizado.
Capital Social Vinculado.
Capital Social a Integralizar.
Capital Social a Reduzir.
O Capital Próprio apresenta o total de:
R$ 3.120,00
R$ 3.210,00
R$ 3.300,00
R$ 3.030,00
R$ 2.810,00
Representa o investimento efetuado na companhia pelos acionistas.
Capital Social;
Ativo Permanente;
Patrimônio Líquido;
Ativo Diferido;
Despesas de Capital.
O capital próprio da empresa, que representa o investimento feito pelos proprietários, é de R$ 500.000,00, pois equivale ao saldo existente na conta caixa.
Os dados da Cia. Alvorecer apontam a obtenção de R$ 15.000,00 de lucro líquido em 2007 e o Capital Social formado por 100.000 ações com valor nominal de R$ 1,00/ação. Se nesse período os investidores estão dispostos a pagar 20 vezes mais pelo lucro por ação esperado, o preço unitário por ação a ser vendida é
R$ 20,00
R$ 15,00
R$ 3,00
R$ 1,50
R$ 0,15
Sobre sociedade anônima , regidas pela Lei 6.404/76, é correto afirmar que:
É possível a Assembléia Geral impedir o acionista de exercer preferência na subscrição de ações para aumento de capital, na proporção das ações que possuir.
No caso de aumento de capital, não é obrigatório a disponibilização do direito de preferência para que o acionista exerça o direito proporcional sobre as ações idênticas que possuir.
O estatuto não poderá conter autorização para o aumento de capital social sem a reforma do estatuto.
Na companhia com ações sem valor nominal, a capitalização de lucros ou de reservas poderá ser efetivada sem modificação do numero de ações.
O administrador é pessoalmente responsável pelas obrigações que contrair em nome da sociedade e em virtude de ato regular de gestão.
A Nossa Empresa comprou vários objetos por sete mil reais, mas só pagou metade na hora, deixando o restante para pagar um mês depois, o que fez com desconto de vinte por cento.
Os empregados dessa empresa recebem apenas duzentos e trinta reais de comissões, mas pagam oitenta reais de refeições feitas na própria empresa.
Como essa firma começou a operar com um capital de apenas dois mil reais, podemos dizer que agora ela só possui capital próprio de:
R$ 2.000,00
R$ 2.550,00
R$ 6.300,00
R$ 7.000,00
R$ 7.550,00
É fator condicional para a efetivação das condições aprovadas, de operação de fusão se os peritos nomeados determinarem que o valor dos patrimônios líquidos vertidos para a formação do novo capital social seja:
inferior a 20% do capital preferencial das empresas envolvidas.
pelo menos, igual ao montante do capital a realizar.
no máximo 50% do capital ordinário anterior de cada uma das empresas.
inferior ao total do capital preferencial anterior de cada uma das empresas.
totalmente integralizado e superior a 50% do capital ordinário.



