







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2018, a Sociedade Empresária apresentou, após apuração e distribuição de seus resultados, as seguintes informações contábeis de algumas contas e seus respectivos saldos:

Baseando-se apenas nas informações apresentadas, o saldo da conta Capital Subscrito e o valor total do Patrimônio Líquido são, respectivamente:
R$ 822.500,00 e R$ 647.500,00
R$ 337.000,00 e R$ 822.500,00
R$ 337.000,00 e R$ 647.500,00
R$ 485.500,00 e R$ 647.500,00
Sabendo que o Patrimônio Líquido é formado pelo grupo de contas que registra o valor contábil pertencente aos acionistas ou quotistas, para as sociedades por ações, a divisão do patrimônio líquido é realizada de algumas maneiras, sendo uma delas o Capital Social, assinale a alternativa que corresponde a mesma:
Representa os valores recebidos pela empresa, em forma de subscrição ou por ela gerados.
São constituídas pelos lucros obtidos pela empresa, retidos com finalidade específica.
Representam resultados acumulados obtidos, que foram retidos sem finalidade específica.
Nenhuma das alternativas.
Em relação aos elementos patrimoniais listados abaixo, identifique:
(AR) Se for aplicação de recursos
(FRP) Se for fonte de recurso próprio
(FRT) Se for fonte de recursos de terceiros
( ) Capital Social
( ) Adiantamento de dinheiro a fornecedores
( ) Imposto a Pagar
( ) Mercadorias em estoque
AR, FRP, FRT, AR.
FRP, FRT, AR, FRT.
FRP, AR, FRT, AR.
AR, FRP, FRT, FRP.
Consistem em itens que afetam o patrimônio total, exceto:
Acréscimo pelo lucro ou redução pelo prejuízo líquido do exercício.
Acréscimo por doações e subvenções para investimentos recebidos.
Acréscimo pelo valor da alienação de partes beneficiárias e bônus de subscrição.
Aumento de capital com utilização de lucros e reservas.
O balanço patrimonial da empresa X para o período de referência 31/12/2018apresenta a seguinte composição patrimonial: Máquinas R$ 800,00; Impostos a pagar R$ 550,00; Fornecedores R$ 7.000,00; Estoques R$ 10.000,00; Caixa e disponibilidades R$ 1.000,00; impostos a recuperar R$ 2.000,00. Sabendo-se que as contas de lucros e reservas correspondem a 10% do passivo, determine o capital social.
R$5.495,00
R$7.550,00
R$755,00
R$13.800,00
Uma Sociedade Empresária foi constituída em 15/06/2015, com a subscrição de 300.000 ações de valor nominal de R$ 2,50 cada uma. A integralização de parte do capital, nessa mesma data se deu da seguinte forma: 15% representado por uma máquina; 25% em moeda corrente e 15% por um conjunto de lojas. Considerando apenas as informações apresentadas anteriormente é correto afirmar que:
O Passivo Exigível é de R$ 412.500,00.
O Patrimônio Líquido é de R$ 750.000,00.
O Capital a Integralizar é de R$ 337.500,00.
O Capital Integralizado é de R$ 187.500,00.
Conforme a Lei nº 6.404/1976, o capital social da sociedade anônima ou companhia poderá ser formado com contribuições:
Exclusivas em dinheiro.
Apenas por bens suscetíveis de avaliação em dinheiro.
Somente em dinheiro ou bens suscetíveis de avaliação em dinheiro.
Em dinheiro ou bens diversos, independentemente de avaliação em dinheiro.
Os acionistas da Companhia Y de capital fechado, representado só por ações ordinárias, aprovaram o aumento de seu capital, em assembleia geral extraordinária, com a emissão de 100.000 novas ações ordinárias e valor nominal de R$2,00 cada uma.
As ações foram oferecidas aos atuais acionistas, de acordo com o estatuto e as determinações legais pertinentes, que, exercendo seu direito de preferência, subscreveram 80% das ações oferecidas.
Independentemente de quaisquer outros aspectos técnicos ou legais, a Companhia Y deve fazer o registro contábil dessa subscrição das ações, feita pelos atuais acionistas, da seguinte forma:
D: Capital subscrito ---------80.000,00
C: Capital social ---------------------------- 80.000,00
D: Capital social ---------160.000,00
C: Capital subscrito---------------------------- 160.000,00
D: Capital a realizar---------160.000,00
C: Capital social---------------------------- 160.000,00
D: Caixa ---------160.000,00
C: Capital subscrito ---------------------------- 160.000,00
D: Capital subscrito ---------200.000,00
C: Capital a realizar---------------------------- 200.000,00
Leia as afirmativas a seguir:
I. O capital social da companhia somente poderá ser modificado sem a observância dos preceitos da legislação vigente e do estatuto social.
II. O estatuto da companhia não pode fixar o número das ações em que se divide o capital social e não pode estabelecer se as ações terão, ou não, valor nominal.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa
As duas afirmativas são falsas.
Designação genérica que representa o investimento inicial efetuado pelos sócios em uma empresa, para beneficiar-se dos lucros ou onerar-se com eventuais prejuízos. O Capital só será alterado quando ocorrer aumento ou redução de capital, através de uma alteração contratual ou assembleia geral nas S/A. CORRETO afirmar que este capital é o
Capital de terceiros.
Capital Próprio.
Capital Social.
Nenhuma das alternativas.
Leia as afirmativas a seguir:
I. A reforma do estatuto que modificar ou reduzir as vantagens conferidas às partes beneficiárias só terá eficácia quando aprovada pela metade, no mínimo, dos seus titulares, reunidos em assembléia-geral especial.
II. O capital social da companhia poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação pecuniária.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Conforme dispõe o artigo 166, da Lei nº 6.404/76, o capital social pode ser aumentado, EXCETO por:
Conversão, em debêntures das partes beneficiárias e pelo exercício de direitos dos acionistas, conferidos por bônus de subscrição, ou de opção de compra de ações.
Deliberação da assembleia geral extraordinária convocada para decidir sobre reforma do estatuto social, no caso de inexistir autorização de aumento, ou de estar a mesma esgotada.
Deliberação da assembleia geral ordinária, para correção da expressão monetária do seu valor.
Deliberação da assembleia geral ou do conselho de administração, observado o que a respeito dispuser o estatuto, nos casos de emissão de ações dentro do limite autorizado no estatuto.
A empresa Delta abriu suas operações em outubro de 2016 com a integralização total de seu capital social na conta banco no valor de 100.000,00.
Aquisição de um imóvel para ser a sede da empresa por R$ 100.000,00, com pagamento de 20% a vista e o restante financiado em 30 anos pela Caixa.
Aquisição de 30.000 em materiais para industrialização, sendo 15.000,00 à vista.
Aquisição de móveis para o escritório por 15.000,00 à vista.
Considerando as aquisições acima no ano de 2016, qual é o valor final do Patrimônio dessa empresa em dezembro/2016?
Uma companhia foi constituída com a subscrição de 100% do capital autorizado. Do total do capital subscrito, 20% foi integralizado em dinheiro e 20% com a entrega de um imóvel, totalizando R$ 120.000,00. Acerca dessas informações, assinale a alternativa correta.
Capital social realizado = R$ 120.000,00
Capital autorizado = R$ 180.000,00
Capital a realizar = R$ 60.000,00
Capital a integralizar = R$ 120.000,00
Capital social não subscrito = R$ 300.000,00
Tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
Esta é a definição trazida pela legislação da matéria acerca de:
Reserva legal.
Reserva de Lucros.
Reserva de Lucros a Realizar.
Reserva de Incentivos Fiscais.
Reserva para Contingências.
Uma Sociedade Empresária foi constituída, em 10.12.2016, com a subscrição de 200.000 ações pelo valor nominal de R$3,50 cada uma.
Parte do Capital Subscrito foi integralizado, na mesma data, mediante 20% em dinheiro, 15% em mercadorias para revenda e 35% em veículos.
Considerando-se apenas as informações apresentadas é CORRETO afirmar que:
Quando o saldo das reservas de lucros suplantar o capital social, cabe à Assembleia deliberar sobre a aplicação do excesso, apenas, para
integralização ou aumento do capital social e na distribuição de dividendos.
aumento do patrimônio líquido, pagamento de dividendos e investimento em pesquisa e inovação.
aquisição de maquinários, distribuição de dividendos e integralização do capital social.
integralização ou aumento do capital social, pagamento de dividendos e investimento em organizações não governamentais.
aumento do capital social da entidade, distribuição de dividendos e investimentos em programas sociais voltados para os colaboradores.
Considerando-se o Balanço abaixo da Cia. Prestadora de Serviços Ágil Ltda.:
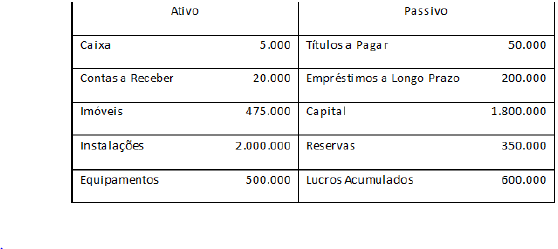
Qual o valor do capital total à disposição da empresa, o seu disponível imediato e o seu exigível, respectivamente?
3.000.000; 5.000 e 250.000
2.750.000; 5.000 e 250.000
2.750.000; 25.000 e 250.000
2.150.000; 600.000 e 50.000
2.150.000; 25.000 e 50.000
Qual o conceito contábil de Capital Total à Disposição da Empresa?
São os recursos originados dos sócios ou acionistas da entidade e de suas operações.
É o investimento inicial feito pelos proprietários de uma empresa.
Corresponde ao Patrimônio Líquido, abrangendo o capital inicial e suas variações.
É a soma de todos os investimentos feitos na empresa pelos sócios.
É o conjunto dos valores disponíveis pela empresa, considerando para tal o somatório do Passivo e do Patrimônio Líquido.



