







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O IR devido no período foi de:
217.750.
221.350.
231.750.
245.000.
242.500.
A CSLL devida do período foi de:
63.750.
69.550.
74.550.
76.250.
80.550.
Assinale a alternativa que apresenta o lançamento contábil que registra corretamente a aquisição das mercadorias em 15/1/2021 pela Canarinho Ltda.
D – Mercadorias para revenda: R$ 38.555
D – ICMS a recuperar: R$ 6.309
D – IPI a recuperar: R$ 3.505
C – Caixa e equivalentes: R$ 48.369
D – Estoques de mercadorias: R$ 32.246
D – ICMS a recuperar: R$ 6.309
D – IPI a recuperar: R$ 3.505
C – Fornecedores: R$ 42.060
D – Mercadorias para revenda: R$ 32.246
D – IPI a recuperar: R$ 3.505
C – Caixa e equivalentes: R$ 35.751
D – Estoques de mercadorias: R$ 32.246
D – ICMS a recuperar: R$ 6.309
C – Caixa e equivalentes: R$ 38.555
D – Estoques de mercadorias: R$ 35.050
D – ICMS a recuperar: R$ 6.309
C – Fornecedores: R$ 41.359
Na folha de pagamento, devem ser registrados mensalmente todos os valores referentes à remuneração dos empregados, sendo divido em proventos e descontos.
Assinale a alternativa que representa um registro de desconto.
Hora extra.
Salário família.
Contribuição sindical.
Adicional noturno.
Adicional de insalubridade.
O artigo 117 da Instrução Normativa da Receita Federal do Brasil nº 971/2009 discrimina osserviços cuja responsabilidade pela retenção e recolhimento da contribuição previdenciária sobreovalor bruto da nota fiscal, da fatura ou recibo de prestação de serviços, pertence à pessoajurídica contratante, tanto nos casos de contratação mediante cessão de mão de obra, quanto noscasos mediante empreitada. Já o artigo 118 discrimina aqueles serviços cuja retenção é aplicável,somente, na execução por cessão de mão de obra. Com base nos dispositivos da referidaInstrução Normativa, julgue as afirmativas que seguem:
I.A retenção de INSS, nos casos de contratação por empreitada, aplica-se, tão somente, àsobras e aos serviços de engenharia.
II.Na cessão de mão de obra, os trabalhadores ficam à disposição da contratante, de modo queos serviços devem ser realizados, necessariamente, nas dependências da contratante.
III.Na empreitada, a tarefa, a obra ou o serviço tem como objeto um resultado pretendido.
Está(ão) CORRETA(S):
I apenas.
II apenas.
III apenas.
II e III apenas.
I, II e III.
Passado um mês do início da vigência da ata de registro de preços, a empresa Futura S.A. recebeu a primeira nota de empenho referente ao “item 7” a fim de que seja providenciado fornecimento ao órgão gerenciador, com a respectiva emissão do documento fiscal. Considerando que o produto, de acordo com a Lei Federal nº 10.865/2004, possui alíquota zero de PIS/PASEP e COFINS, bem como que a empresa não é optante pelo Simples Nacional, com base na Instrução Normativa da Receita Federal do Brasil nº 1.234/2012, julgue as afirmativas que seguem:
I.A empresa fornecedora do equipamento deve entregar ao órgão gerenciador, com a nota fiscal, uma declaração à parte, cujo modelo é anexo da Instrução Normativa citada, informando a condição favorável do produto e indicando os respectivos tributos abrangidos, a fim de evitar a retenção indevida no momento do pagamento.
II.São exemplos de itens com alíquota zero de PIS/PASEP e COFINS, nos termos da Instrução Normativa citada: a prestação de serviços de limpeza e a aquisição livros, seja no mercado interno, seja no mercado externo.
III.Para fins de retenção e recolhimento dos demais tributos abrangidos pela Instrução Normativa citada, o órgão gerenciador deverá utilizar o código da receita relativo a “mercadorias e bens em geral” (6147), deduzindo, do percentual total, os percentuais das alíquotas do PIS/PASEP e COFINS.
Está(ão) INCORRETA(S):
I apenas.
II apenas.
III apenas.
II e III apenas.
I, II e III.
De acordo com as informações, o COFINS líquido a recolher do período informado, em R$, foi de:
17.700.
42.560.
44.840.
75.430.
87.400.
O valor, em reais, da Contribuição Social sobre o Lucro Líquido, acumulado nos três meses é de
78.600,00.
80.360,00.
83.223,00.
90.732,00.
110.223,00.
Uma determinada empresa atua no Município de Montes Claros com prestação de serviços médicos. Após consultar um contador, o seu proprietário optou pelo regime de lucro presumido para a apuração de tributos federais sobre o lucro. Caso no último trimestre de 2019 a empresa alcance uma receita bruta de R$ 440.000,00 e um lucro contábil (LAIR) de R$ 120.000,00, os valores que deverão ser pagos pela empresa a título de Imposto de Renda Pessoa Jurídica (IRPJ) e Contribuição Social sobre o Lucro Líquido serão, respectivamente:
R$ 5.280,00 e R$ 4.752,00.
R$ 21.120,00 e R$ 12.672,00.
R$ 24.000,00 e R$ 10.800,00.
R$ 24.000,00 e R$ 16.896,00.
R$ 29.200,00 e R$ 12.672,00.
A Cia. Pet & Shop é uma empresa comercial, que apresenta os seguintes dados em seu Demonstrativo de Resultado do Exercício: Receita Bruta: R$ 123.600,00, está contido o ICMS pela alíquota de 18%. Não teve outras deduções sobre a receita além de um abatimento de R$ 10.200,00. Seu custo foi de R$ 33.220, as despesas financeiras foram de R$ 7.800, as de vendas R$ 8.100 e as administrativas de R$ 2.500. As receitas financeiras foram R$ 3.850. A empresa teve outras receitas operacionais de R$ 2.750. A alíquota de Imposto de Renda incidente sobre o lucro é de 25% e a alíquota de CSLL sobre o lucro é de 9%. Assinale a alternativa que apresenta o Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro e o Lucro Líquido do exercício, respectivamente.
R$ 43.382,00 e R$ 32.262,12
R$ 46.132,00 e R$ 30.447,12
R$ 45.882,00 e R$ 32.262,12
R$ 47.332,00 e R$ 30.447,12
R$ 51.182,00 e R$ 32.262,12
Assinale a alternativa que apresenta o valor, em reais, da Contribuição Social sobre o Lucro Líquido em 31 de março de 2019, dispensando centavos.
45.000.
45.750.
47.250.
47.272.
50.250
Os encargos sociais são espécies tributárias recolhidas aos cofres públicos e deverão ser revertidos em benefícios aos trabalhadores a curto ou a longo prazo. Esses encargos têm como objetivo o financiamento das políticas públicas sociais, em favor dos trabalhadores. De acordo com a Lei, o pagamento dos encargos sociais é de caráter compulsório para as empresas, por meio de desconto das taxas sobre os valores da folha de pagamento do empregado. Nesse contexto, o Departamento de Contabilidade de uma determinada sociedade empresarial relacionou os seguintes tributos e alíquotas:
Tributos | Alíquotas |
SENAC - Serviço Nacional de Aprendizagem Comercial | 1,00% |
PIS - Programa de Integração Social – Faturamento | 1,65% |
SE - Salário Educação | 2,50% |
IRPJ - Imposto de Renda - Pessoa Jurídica | 15,00% |
SAT- Seguro Acidente de Trabalho | 2,00% |
ISSQN - Imposto sobre Serviços de Qualquer Natureza | 5,00% |
PIS - Programa de Integração Social – Folha de Pagamento | 1,00% |
FGTS - Fundo de Garantia do Tempo de Serviço | 8,00% |
COFINS - Contribuição para Financiamento da Seguridade Social | 7,60% |
SEBRAE - Serviço Brasileiro de Apoio às Pequenas e Médias Empresas | 0,60% |
ICMS - Imposto sobre Operações relativas à Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação | 18,00% |
INCRA - Instituto Nacional de Colonização e Reforma Agrária | 0,20% |
CSLL - Contribuição Social sobre o Lucro Líquido | 9,00% |
INSS - Contribuição - Patronal | 20,00% |
INSS - Contribuição - Empregado | 8,00% |
SESC - Serviço Social do Comércio | 1,50% |
Com base nessas informações, o Gestor do Departamento de Gestão de Pessoas (DGP) deseja mensurar o total (%) desses encargos sociais, calculado sobre a folha de pagamento de responsabilidade da empresa. Assim sendo, assinale a alternativa que apresenta a mensuração correta do total (%) dos encargos sociais incidentes sobre a folha de pagamento.
36,80%.
36,60%.
35,80%.
28,80%.
28,60%.
Para uma empresa que se encontra enquadrada no sistema de apuração de impostos pela não cumulatividade e que apresenta, hipoteticamente, em abril de 2019, receitas tributáveis da ordem de R$ 500.000,00, o valor do PIS – Programa de Integração Social será de: (Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)
R$ 2.500,00.
R$ 3.250,00.
R$ 6.250,00.
R$ 8.250,00.
R$ 8.850,00.
As empresas, ao serem tributadas com relação ao Programa de Integração Social (PIS) e à Contribuição para Financiamento da Seguridade Social (COFINS), encontrarão dois tipos de regimes, sendo eles: o regime cumulativo e o regime não cumulativo. Em relação aos dois regimes, considere:
I. No regime não cumulativo aplica-se as alíquotas de 1,65% para PIS e 7,6% para Cofins.
II. Na apropriação de créditos a empresa poderá aplicar o regime cumulativo.
III. Para as empresas optantes pelo Lucro Presumido, as quais são sujeitas ao regime cumulativo, as alíquotas do PIS e Cofins, são 0,65% e 3%, respectivamente.
Está correto o que consta APENAS de
II.
I e II.
I e III.
III.
II e III.
Após a leitura das receitas relacionadas a seguir responda quais delas estão excluídas da sistemática do Regime não Cumulativo do PIS e da COFINS:
I. As receitas decorrentes de prestação de serviços de transporte coletivo rodoviário, metroviário, ferroviário e aquaviário de passageiros.
II. As receitas decorrentes de prestação de serviços das empresas de call center, telemarketing, tele cobrança e de teleatendimento em geral.
III. As receitas decorrentes de comercialização de produtos manufaturados aos estados do Acre e Roraima.
IV. As receitas auferidas por microempresas e empresas de pequeno porte.
A sequência correta é:
Apenas os itens I, III e IV estão corretos.
Apenas os itens I e IV estão corretos.
Apenas os itens I e II estão corretos.
Os itens I, II, III e IV estão corretos.
Considerando uma empresa que esteja enquadrada no sistema da cumulatividade e que apresenta, hipoteticamente, uma receita bruta tributável de R$ 350.000,00, em abril de 2019, assinale a alternativa que apresenta o valor do COFINS – Contribuição para o Financiamento da Seguridade Social, utilizando-se da alíquota estabelecida pela legislação em vigor. (Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)
R$ 10.500,00.
R$ 12.775,00.
R$ 17.500,00.
R$ 22.750,00.
R$ 26.600,00.
O pagamento de Imposto de Renda e Contribuição Social no período totalizou, em R$:
0,00.
45.000,00.
114.212,00.
145.000,00.
159.212,00.
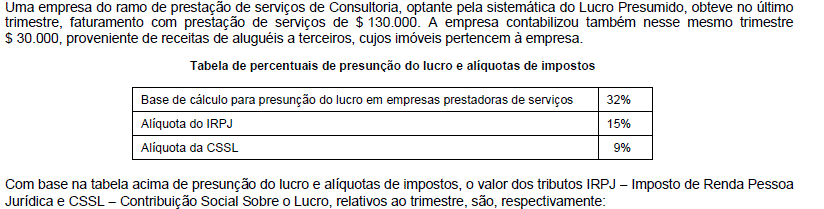
$ 7.680,00 e $ 4.608,00.
$ 6.240,00 e $ 3.744,00.
$ 4.500,00 e $ 2.700,00.
$ 10.740,00 e $ 6.444,00.
$ 24.000,00 e $ 14.400.
A companhia Atlética SA é tributada com base no lucro real anual e durante o exercício social de 2018 apurou um lucro contábil de R$ 48.000.000. Na apuração do resultado constou uma receita referente a dividendos recebidos de participações societárias no valor de R$ 2.000.000 e despesas relativas a multas recebidas por infrações fiscais R$ 4.000.000. No exercício de 2017 houve um prejuízo fiscal de R$ 20.000.000.
Então, o imposto de renda e a contribuição social devidos no exercício de 2018 são, respectivamente, de:
4.830.000 e 2.898.000.
5.250.000 e 3.150.000.
7.676.000 e 2.772.000.
8.026.000 e 2.898.000.
8.726.000 e 3.150.000.
A Empresa Comercial Plutão Ltda, iniciou suas atividades em março de 2018. O capital inicial para que a estruturação da empresa foi de R$ 230.000,00. Adquiriu móveis e utensílios no valor de R$ 30.000,00, equipamentos de informática no valor de R$ 9.500,00; estoque de mercadoria no valor de R$ 65.300,00; veículo para entregas no valor de R$ 25.600,00. No período de março à agosto a empresa gastou com energia elétrica R$ 1.180,00, com água R$ 670,00, com telefone R$ 1.650,00. O gasto com material de escritório consumido no período foi de R$ 980,00 e com os produtos de limpeza consumidos no período foi de R$ 530,00. Outros gastos da empresa: tarifa bancária de R$ 90,00 por mês, folha de pagamento de R$ 3.650,00 por mês. Sabendo que o faturamento bruto da empresa foi de R$93.750,00. Considerando que 70% do estoque adquirido foi vendido e que a alíquota de tributos incidentes sobre vendas é de 23,60%, calcule o resultado antes do Imposto de Renda e da Contribuição Social da empresa no período de março a agosto de 2018 e assinale a alternativa correta.
Prejuízo de R$ 21.450,00
Prejuízo de R$ 5.962,50
Lucro de R$ 17.165,00
Lucro de R$ 5.962,50
Prejuízo de R$ 1.535,00



