







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que apresenta o valor, em Reais, do PIS e COFINS de uma empresa industrial que apresenta as seguintes informações hipotéticas:
• Empresa está no Lucro Real;
• Regime de tributação não cumulativo;
• Mês de apuração das contribuições – mês de dezembro de 2017;
• Valor das receitas brutas de vendas – R$ 1.500.000,00.
54.750,00
75.000,00
114.000,00
135.000,00
138.750,00
Uma empresa realizou em 2016 as seguintes operações:
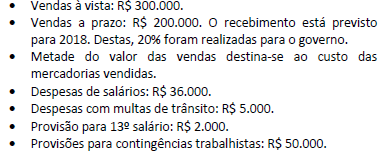
Assinale a opção que indica o valor da conta imposto sobre a renda e da contribuição social a pagar em 31/12/2016, considerando as alíquotas de 25% para o imposto sobre a renda e de 9% para a contribuição social.
Uma empresa apresentava em 31/12/X0 o seguinte balanço patrimonial:
Caixa 100.000 Capital Social 100.000
No ano X1, a empresa auferiu receitas à vista no valor de R$ 50.000,00 e incorreu em despesas à vista no valor de R$ 80.000,00. Em 31/12/X1 foi feito um estudo e constatou-se que a empresa apresentava perspectivas de lucros futuros.
No ano X2, a empresa auferiu receitas à vista no valor de R$ 90.000,00 e incorreu em despesas, também à vista, no valor de R$ 70.000,00.
Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social da empresa em 31/12/X2, considerando alíquota de 34%.
Zero.
R$ 2.040,00.
R$ 3.400,00.
R$ 4.760,00.
R$ 6.800,00.
De acordo com as práticas contábeis vigentes no Brasil, um ativo decorrente de imposto sobre a renda e contribuição fiscal diferidos deve ser constituído em uma entidade lucrativa, quando a entidade
recebe uma multa ambiental.
reconhece depreciação contábil menor do que a fiscal.
baixa a provisão para contingência, por ter vencido a causa que havia sido provisionada.
paga juros sobre capital próprio a seus acionistas.
reconhece despesa pela redução do valor recuperável do ativo imobilizado.
A tributação pela sistemática do lucro presumido, salvo algumas restrições, é uma opção a disposição do contribuinte, para a apuração do Imposto de Renda Pessoa Jurídica – IRPJ e da Contribuição Social sobre o Lucro Líquido – CSLL. O montante de receita bruta do contribuinte é uma dessas restrições. Identifique, nas alternativas a seguir, o limite de receita bruta admissível para a opção do contribuinte por essa sistemática.
Faturamento até R$ 48 milhões no exercício anterior.
Faturamento até R$ 48 milhões no exercício de apuração dos tributos.
Faturamento até R$ 78 milhões no exercício anterior.
Faturamento até R$ 78 milhões no exercício de apuração dos tributos.
Faturamento até R$ 68 milhões no exercício anterior.
Os pagamentos efetuados pelo TJDFT aos órgãos da administração direta do governo do DF por prestações de serviços não estarão sujeitos à retenção na fonte do IRPJ, da CSLL, da COFINS e da contribuição para o PIS/PASEP.
O órgão da administração federal direta que contratar o fornecimento de bens de uma pessoa jurídica sujeita à COFINS e à contribuição para o PIS/PASEP deverá reter, respectivamente, 3% e 0,65% sobre o montante a ser pago, não computados os valores sujeitos ao regime de nãocumulatividade da COFINS e da contribuição para o PIS/PASEP.
Para o regime de apuração não-cumulativa da COFINS, as devoluções de mercadorias devem integrar a base de cálculo, não sendo permitida a exclusão desse valor das receitas decorrentes da venda de mercadorias.
Indique qual o item de receita que não integra a base de cálculo do PIS/Pasep:
da receita bruta de bens.
da receita serviços nas operações em conta própria ou alheia.
da receita auferida pela pessoa jurídica.
da venda de mercadorias de terceiros.
da venda de álcool para fins carburantes.
Não sendo receita bruta auferida pelos produtores ou importadores, que devem aplicar alíquotas especificamente previstas, aplica-se a seguinte alíquota, sobre base de cálculo apurada, para a determinação do valor da contribuição do PIS/Pasep:
0,60%
0,83%.
1,65%
1,83%
0,66%
A contribuição para o PIS/PASEP incide sobre o faturamento, que corresponde à receita bruta da pessoa jurídica caracterizada como contribuinte desse tributo, incluindo-se nesse montante o resultado positivo - lucro -, obtido em decorrência de avaliação de investimento em participações societárias pelo método da equivalência patrimonial - valor do patrimônio líquido.
A base de cálculo da contribuição social sobre o lucro (CSL) é o lucro contábil, antes da despesa com o imposto de renda, ajustado por despesas não-dedutíveis e receitas não-tributáveis para fins de determinação dessa contribuição.
As pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do imposto de renda têm como base de cálculo da COFINS o valor do faturamento líquido, que corresponde à receita líquida, ou seja, à totalidade das receitas auferidas, independentemente da atividade por elas exercida e da classificação contábil adotada para a escrituração das receitas, deduzida dos impostos incidentes sobre vendas.
A base de cálculo da COFINS é a mesma do IR, logo, se a alíquota for de 3%, o valor a ser contabilizado será de R$ 600,00.
Certo
Errado
O valor do ágio amortizado deveria ser adicionado ao lucro líquido, para efeito de determinar a base de cálculo da contribuição social sobre o lucro líquido.
As receitas tributadas pelo imposto sobre serviço são isentas do PIS/PASEP e da COFINS.



