








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As despesas realizadas por órgãos públicos devem cumprir um rito que tem início na elaboração da proposta orçamentária e finaliza com seu efetivo pagamento. Analise as afirmativas abaixo que tratam das etapas do empenho e liquidação da despesa pública:
I - No caso de aquisição de bens, o empenho deve ser realizado somente após o recebimento das mercadorias.
II - O empenho pode ser realizado por estimativa ou de forma global, quando estiver sujeito a parcelamento.
III - No caso de serviços terceirizados, somente no momento da liquidação será conhecido o valor exato a ser pago.
IV - A liquidação da despesa é um ato administrativo obrigatório para que ocorra o pagamento das despesas orçamentárias.
Estão corretas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV.
Somente as afirmativas II, III e IV.
Todas as afirmativas.
As despesas de capital representam todas as despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital, como, por exemplo:
Despesas.
Depreciação Acumulada.
Salário a Pagar.
Aquisição de Softwares.
Financiamento.
São considerados Restos a Pagar:
As despesas empenhadas e pagas no exercício.
As despesas legalmente empenhadas e não pagas no exercício.
As despesas pré-empenhadas e não pagas durante o exercício.
Os créditos orçamentários não utilizados no exercício, que serão reempenhados no exercício seguinte.
Conforme as definições do Manual de Contabilidade Aplicada ao Setor Público para elaboração do Balanço Orçamentário, analise as seguintes assertivas:
I. O Balanço Orçamentário é composto por: Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
II. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
III. As receitas deverão ser informadas pelos valores líquidos das respectivas deduções, tais como restituições, descontos, retificações, deduções para o FUNDEB e repartições de receita tributária entre os entes da Federação, quando registradas como dedução.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Em relação à diferença entre o superávit financeiro e o superávit orçamentário na contabilidade pública, analise as assertivas a seguir:
I. O superávit financeiro é calculado com base nas receitas e despesas previstas no orçamento, enquanto o superávit orçamentário é calculado com base nas receitas e despesas realizadas.
II. O superávit financeiro considera apenas as receitas correntes, enquanto o superávit orçamentário considera todas as receitas.
III. O superávit financeiro é a diferença entre os ativos e passivos financeiros, enquanto o superávit orçamentário é a diferença entre as receitas e despesas orçamentárias.
IV. O superávit financeiro é utilizado para financiar despesas de capital, enquanto o superávit orçamentário é utilizado para despesas correntes.
Quais estão INCORRETAS?
Apenas I.
Apenas III.
Apenas I e II.
Apenas I, II e IV.
I, II, III e IV.
Em 31/12/2023, determinado município apresentou movimentação relativa à execução de despesas conforme tabela a seguir:
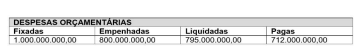
Assinale a alternativa que apresenta o montante a ser inscrito em Restos a Pagar Processados:
R$ 83.000.000,00.
R$ 288.000.000,00.
R$ 88.000.000,00.
R$ 205.000.000,00.
R$ 5.000.000,00.
A respeito das alterações em recursos econômicos e reivindicações, refletindo o desempenho financeiro, é correto afirmar que despesas são:
variações nos ativos e passivos que resultam em mudanças no patrimônio líquido, exceto aqueles que refletem aumento de passivos circulantes e não circulantes.
aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
troca de ativos ou passivos que não resultam em aumentos ou reduções no patrimônio líquido.
reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
todas as compras de uma entidade que são transferidas para custos das mercadorias vendidas.
O saldo negativo pode indicar diferenças entre os prazos de recebimentos e os de pagamentos.
Certo
Errado
A liquidação da despesa é realizada pela Unidade Gestora no momento do(a):
Empenho.
Inscrição de restos a pagar.
Pagamento.
Recebimento do objeto do empenho.
No que tange a Lei Federal nº 4.320/1964 e suas alterações é correto afirmar que:
A receita poderá ser classificada em Receitas Correntes e Fundo de Reserva.
A Lei de Orçamento consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras.
Receita Patrimonial é instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições.
Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.
Transferências Correntes são dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
O total de despesa(s) relativa(s) ao mês de junho, pelo regime de competência, foi, em R$, de
0,00
115,00
12.000,00
12.800,00
12.915,00
Considerando-se as fontes de recursos, analisar os itens.
I. As receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e às demandas da sociedade.
II. As fontes de recursos dos valores extraorçamentários estarão sempre associadas à identificação de que o recurso é do exercício anterior.
III. As informações adicionais relacionadas ao Regime Próprio de Previdência Social e aquelas relacionadas ao cumprimento dos mínimos de saúde, educação e Fundeb, se forem incorporadas pelos entes como detalhamentos das fontes de recursos, a associação às fontes deverá ocorrer somente na fase da despesa.
Está CORRETO o que se afirma:
Apenas no item I.
Apenas no item II.
Apenas nos itens I e III.
Apenas nos itens II e III.
Um servidor da Secretaria Municipal de Educação foi participar de um treinamento em outra região do estado e recebeu recursos para arcar com as despesas de alimentação e hospedagem, sujeitos à futura prestação de contas. Nesse caso, a despesa orçamentária ocorreu:
na liquidação da despesa.
na baixa da prestação de contas.
no pagamento da despesa.
no momento do empenho.
antes do empenho.
Um estúdio de pilates oferece apenas aulas individuais. Todas as suas operações são realizadas à vista. O preço da hora-aula é de R$200. Já o custo variável por aula referente ao pagamento dos instrutores é de R$120. Além disso, o estúdio paga, mensalmente, o salário da secretária e o do contador que são, respectivamente, de R$3.000 e R$6.000. Já a depreciação mensal dos aparelhos utilizados é de R$400. O estúdio ainda incorre e paga a despesa mensal de aluguel, que é de R$5.000.
O ponto de equilíbrio financeiro do estúdio, em número de aulas, é:
113.
118.
175.
180.
Como é denominada a contabilidade que cuida da análise dos gastos - sacrifícios financeiros realizados por uma organização no decorrer de suas operações - e que é útil tanto para a contabilidade gerencial quanto para a financeira?
De custos.
Gerencial.
Financeira.
De investimentos.
De perdas.
Uma papelaria incorreu nos seguintes gastos em janeiro de 2024:
Energia elétrica:............................................................................................R$5.000;
Depreciação dos ativos imobilizados:....................................R$20.000;
Salários dos empregados:...................................................................R$30.000;
Custo da mercadoria vendida no período: .....................R$50.000.
Assinale a opção que indica o montante reconhecido como despesa de forma ampla nesse mês.
R$20.000.
R$50.000.
R$70.000.
R$75.000.
R$105.000.
Nos termos do CPC 16 – Estoques, aponte o item que NÃO faz parte do rol de exemplos de itens não incluídos no custo dos estoques e reconhecidos como despesa do período em que são incorridos:
Ativos na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
Valor anormal de desperdício de materiais, mão-de-obra ou outros insumos de produção.
Gastos com armazenamento, a menos que sejam necessários ao processo produtivo entre uma e outra fase de produção.
Despesas administrativas que não contribuem para trazer o estoque ao seu local e condição atuais.
despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
Uma Prefeitura empenhou R$ 60.000,00 em despesas durante o ano fiscal. Dessas, R$ 50.000,00 foram liquidadas e R$ 30.000,00 foram pagas. Considerando essas informações, qual é o valor total dos Restos a Pagar?
R$ 10.000,00.
R$ 20.000,00.
R$ 30.000,00.
R$ 40.000,00.
R$ 50.000,00.
______ evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Assinale a alternativa que preencha corretamente a lacuna.
Balanço Orçamentário
Balanço Financeiro
Relatório da Gestão Fiscal
Relatório da Execução Orçamentária
Em 01/01/2024, Clara matriculou seus filhos em aulas de natação, por meio de pacote semestral de R$4.200, pagos à vista. Clara acordou com a escola de natação que seus filhos não frequentariam as aulas no mês de abril, de modo que o pacote teria validade até 31/07/2024. As crianças iniciaram as aulas em 01/01.
Assinale a opção que indica a receita contabilizada pela escola de natação em janeiro de 2024, de acordo com o Regime de Competência.
Zero.
R$600.
R$700.
R$4.200.



