







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre o conceito de obrigações acessórias no contexto tributário, assinale a alternativa CORRETA.
As obrigações acessórias são aquelas que visam exclusivamente a arrecadação de tributos, sem qualquer relação com a fiscalização.
As obrigações acessórias são deveres que os contribuintes devem cumprir para auxiliar a administração tributária na fiscalização e controle do cumprimento das obrigações principais.
As obrigações acessórias referem-se apenas à entrega de declarações e não envolvem nenhum tipo de documentação ou comprovação.
As obrigações acessórias são opcionalmente cumpridas pelos contribuintes e não acarretam penalidades em caso de descumprimento.
As obrigações acessórias se restringem apenas às pessoas jurídicas, não se aplicando às pessoas físicas.
Dentro do contexto das Contas a Pagar e a Receber, para que uma instituição possa realizar seu planejamento e controle financeiro de forma eficiente, é preciso que se dedique a organizar tais informações de maneira assertiva.
Neste sentido, quais ações a seguir podem corroborar para a gestão financeira?
1. Definir somente o limite mínimo de endividamento que a empresa pode assumir.
2. Fazer o registro de maneira segura e precisa dos valores a pagar.
3. Realizar o pagamento dos débitos que possuem um desconto considerável com antecipação.
4. Elaborar um planejamento financeiro a longo prazo.
5. Organizar as contas a receber por ordem de vencimento.
6. Ampliar a inadimplência.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2, 3 e 4.
São corretas apenas as afirmativas 1, 2, 5 e 6.
São corretas apenas as afirmativas 1, 3, 4 e 5.
São corretas apenas as afirmativas 2, 3, 4 e 5.
São corretas apenas as afirmativas 2, 4, 5 e 6.
O reconhecimento da obrigação de pagamento das despesas com exercícios anteriores, pela autoridade competente, deverá ocorrer em procedimento de controle interno realizado pela autoridade.
Certo
Errado
Analise as informações a seguir:
I. Tendo como base as definições de fato gerador essenciais na Contabilidade Geral, fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
II. Fato gerador da obrigação acessória é qualquer situação que, na forma da legislação aplicável, impõe a prática ou a abstenção de ato que não configure obrigação principal.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O Endividamento Geral da Cia. Sagitário em 31/12/2022 era de:
47,75%.
52,50%.
68,75%.
63,75%.
57,00%.
O patrimônio de uma empresa é constituído de um conjunto de bens, direitos e obrigações. Assinale a alternativa correspondente ao tipo de obrigação que é referente ao fornecimento de mercadorias e outras obrigações decorrentes de despesas ou aquisição de bens por parte de uma empresa.
Débitos de capital.
Débitos de funcionamento.
Débitos de aquisição.
Bens inversos.
Bens de aquisição.
A administração pública direta e indireta de qualquer dos Poderes da União, dos estados, do Distrito Federal e dos municípios deve obedecer aos princípios de legalidade e da impessoalidade, sendo dispensável obedecer aos princípios da moralidade, da publicidade ou mesmo da eficiência.
Certo
Errado
• Basicamente, são todas as obrigações a pagar que a empresa possui, ou seja, são compromissos para com terceiros devido ao consumo de recursos.
• Exemplos de compromissos registrados em si: fornecedores, contas a pagar, empréstimos a pagar, financiamentos a pagar, salários a pagar, entre outros.
• Seus elementos, por convenção, são registrados no lado direito do Balanço Patrimonial.
Os pontos, acima, se referem a:
Conceito de Despesa.
Conceito de Investimento.
Conceito de Receita.
Conceito de Passivo.
Conceito de Ativo.
Considere a tabela a seguir.
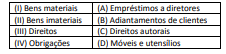
Relacionando, corretamente, a primeira coluna com a segunda, temos:
-D, II-A, III-C e IV-B.
I-D, II-C, III-A e IV-B.
I-D, II-C, III-B e IV-A.
I-C, II-A, III-B e IV-D.
I-C, II-A, III-D e IV-B.


