







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas do passivo exigível são em número de
quatro.
cinco.
seis.
sete.
oito.
Configura um passivo contingente a situação em que uma obrigação presente, resultante de eventos passados, apresenta como improvável a exigência de sacrifício de recursos que incorporam benefícios econômicos para liquidá-la.
Certo
Errado
O valor contábil de um passivo, menos qualquer valor que será dedutível para fins fiscais relacionado aquele passivo em períodos futuros, corresponde ao conceito aplicado à(ao):
Diferença tributária.
Base fiscal.
Diferença provisória.
Passivo fiscal nominal.
Provisões são reconhecidas no passivo porque representam obrigações incertas quanto ao valor ou à data de ocorrência.
Certo
Errado
Em 31/12/20X1, uma empresa de equipamentos industriais S.A. foi notificada sobre ação trabalhista movida por ex‑empregados, cuja probabilidade de perda foi classificada como provável. O departamento jurídico estimou um desembolso de R$ 600.000, a ser pago em 31/12/20X3, e a área contábil determinou a taxa de desconto de 8% a.a., conforme o CPC 12 – Ajuste a Valor Presente. Em 31/12/20X2, após nova avaliação, o valor provável foi reestimado para R$ 660.000, mantendo‑se o mesmo prazo e taxa.
Com base nessa situação hipotética e nos CPC 25, CPC 12 e CPC 26, assinale a opção que apresenta o tratamento contábil correto e o valor atualizado da provisão em 31/12/20X2.
A provisão deve permanecer registrada por R$ 600.000, pois o valor nominal somente é ajustado quando ocorrer o desembolso efetivo da obrigação.
A provisão deve ser reduzida a valor presente e reconhecida inicialmente por R$ 514.800, mantendo esse valor até o encerramento do passivo.
A provisão deve ser atualizada financeiramente e ajustada pela nova estimativa, totalizando aproximadamente R$ 611.100 em 31/12/20X2.
A provisão deve ser integralmente revertida, visto que a revisão de estimativa descaracteriza a obrigação previamente reconhecida.
A provisão deve ser reclassificada como passivo contingente, por depender de decisão judicial definitiva quanto ao seu desfecho.
Em 2024, uma sociedade empresária programou um treinamento para a sua equipe com o intuito de implementar as normas de sustentabilidade em sua estrutura.
Em 2024 foram realizados treinamentos no valor de R$ 50.000, cujo pagamento estava previsto para 31/01/2025. Além disso, foram programados novos treinamentos a serem oferecidos em 2025, que custarão R$ 80.000.
Assinale a opção que indica o saldo na conta “Provisão para Treinamento” no balanço patrimonial da sociedade empresária em 31/12/2024.
Zero.
R$ 30.000.
R$ 50.000.
R$ 80.000.
R$ 130.000.
A empresa não deve reconhecer uma provisão nem a despesa correspondente em suas demonstrações contábeis, cabendo-lhe somente divulgar um passivo contingente em nota explicativa, incluindo o seu saldo.
Certo
Errado
Em 31/12/2022, uma empresa estava respondendo a cinco ações, sendo duas ações trabalhistas, duas ações fiscais e uma ação ambiental. A tabela a seguir apresenta os valores estimados devidos nessa data e a avaliação da probabilidade de perda que foi obtida após análises efetuadas por uma consultoria jurídica externa e aprovada pela diretoria da empresa:
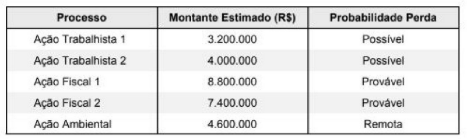
O valor contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2022, de acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Conlingentes e Ativos Conlingentes, foi, em reais:
23.400.000.
11.800.000.
16.200.000.
28.000.000.
7.200.000.
Uma sociedade empresária tem a prática de pagar o salário de seus empregados a cada quinze dias.
O montante relativo a salários em abril de 2025 era de R$600.000. A sociedade empresária pagou metade desse salário em 15/04/2025 e o restante, em 30/04/2025.
Em 30/04/2025, a conta “salários a pagar”, no passivo era de,
Zero.
R$300.000.
R$600.000.
R$1.200.000.
R$1.800.000.
O Comunicado Técnico CTA 17 orienta os auditores independentes sobre a emissão do relatório de auditoria das demonstrações contábeis das sociedades supervisionadas pela Susep, em decorrência das alterações introduzidas no Teste de Adequação de Passivos (TAP).
Considerando as disposições do CTA 17 a respeito do tratamento contábil do Teste de Adequação de Passivos, é correto afirmar que
a Circular Susep nº 457 permite que o Teste de Adequação de Passivos seja compensado com a diferença entre o valor de mercado e o valor contábil dos ativos classificados como “mantidos até o vencimento” sem a necessidade de qualquer documentação adicional.
as entidades abertas de previdência complementar sem fins lucrativos devem reconhecer integralmente o valor do TAP em 30 de junho do ano corrente, de acordo com o § 2º do Art. 16 da Circular Susep nº 457.
a compensação do TAP com a diferença entre os valores de mercado e contábil dos ativos vinculados à provisão técnica deve ser documentada por meio de um “Estudo Técnico” que comprove a equivalência dos fluxos de caixa.
a Circular Susep nº 457 determina que a constituição de provisões decorrentes do TAP deve ser feita integralmente até 31 de dezembro do ano corrente para todas as entidades supervisionadas, sem exceções.
de acordo com o CTA 17, os auditores independentes não precisam considerar as taxas de desconto usadas pelas entidades supervisionadas na realização do TAP.
Caso uma empresa consiga prorrogar, por 2 anos, o prazo para o pagamento de uma dívida classificada no passivo circulante, a prorrogação obtida deve afetar prontamente o cálculo do indicador denominado
margem líquida.
liquidez geral.
grau de alavancagem financeira.
liquidez seca.
participação de capital de terceiros.
O saldo negativo pode indicar diferenças entre os prazos de recebimentos e os de pagamentos.
Certo
Errado
É uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
Esse é o conceito de:
Ativo.
Passivo.
Patrimônio Líquido.
Receita.
Juros.
Uma empresa de passeios de barcos foi contratada em 2023 Prova por um grupo de pessoas que desejavam fazer sua festa de aniversário coletiva no mar, sendo o buffet incluído no passeio contratado. Devido à ingestão de algum alimento estragado do buffet, 40% das pessoas passaram mal e tiveram de ser internadas em decorrência disso. Essas pessoas decidiram impetrar ação judicial contra a empresa de passeios de barcos e exigir indenização dos danos causados por ela. Na data do levantamento das demonstrações contábeis do exercício encerrado em 31/12/2023, os advogados da empresa de passeios de barcos analisaram a situação ocorrida e consideraram que, provavelmente, a decisão judicial será desfavorável à empresa. Nessa análise, eles também fizeram a estimativa confiável do valor provável que a empresa deverá desembolsar, quando sair a sentença desfavorável.
Diante dessa situação, considerando-se a teoria contábil acerca das provisões, dos passivos contingentes e dos ativos contingentes, quanto ao procedimento contábil a ser feito, assinale a alternativa correta.
A entidade deverá apenas efetuar a divulgação desse passivo contingente em suas notas explicativas, com uma breve descrição da natureza da obrigação, o cronograma esperado da saída de recursos econômicos, bem como o valor estimado para sua quitação.
A entidade deverá fazer o reconhecimento da provisão passiva, com base na estimativa do valor provável que a empresa deverá desembolsar, quando sair a sentença desfavorável e divulgar em notas explicativas.
A entidade deverá fazer o reconhecimento da provisão ativa, de acordo com o valor calculado pelos advogados dela, o qual, provavelmente, será o valor a ser desembolsado, não sendo necessária a sua divulgação.
A entidade deverá reconhecer esse passivo contingente na sua contabilidade, considerando o valor provável que a empresa deverá desembolsar, quando sair a sentença desfavorável.
A entidade não deverá fazer o reconhecimento do evento ocorrido em suas contas contábeis, bem como a não divulgação em notas explicativas.
A contabilidade tem como premissa o registro das mutações patrimoniais no momento em que ocorrem, independente da ocorrência ou não do seu efetivo pagamento. Ao final do mês de fevereiro de 2024, as seguintes informações foram repassadas ao departamento de contabilidade:
- Folha de pagamento mensal bruta: R$ 7.600.000,00.
- Desconto faltas/atrasos R$ 400.000,00.
- Desconto previdência social dos empregados R$ 1.200.000,00.
- Alíquota da Previdência Social Patronal (parte do empregador): 20%.
Com base nas informações apresentadas, assinale o valor do aumento do Passivo após o registro das informações da folha de pagamento do mês de fevereiro e a provisão do décimo terceiro salário, bem como os encargos sociais da folha mensal e da provisão do décimo terceiro salário:
R$ 7.800.000,00.
R$ 8.160.000,00.
R$ 8.400.000,00.
R$ 9.360.000,00.
R$ 10.560.000,00.
As provisões e reservas são conceitos essenciais na Contabilidade, com finalidades distintas no reconhecimento de passivos e na proteção do patrimônio líquido. Com base nesses conceitos, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas, conforme o caso:
( ) Provisões são passivos que a entidade reconhece quando há uma obrigação presente, mas cujo valor ou prazo de liquidação é incerto.
( ) Reservas de capital correspondem a lucros acumulados que não foram distribuídos aos acionistas, destinados a cobrir possíveis contingências futuras ou a financiar expansões.
( ) Provisões para contingências são montantes reconhecidos no passivo para cobrir possíveis perdas relacionadas a ações judiciais ou outros passivos potenciais, cuja ocorrência é incerta, mas provável.
( ) Reservas de lucros são parcelas do patrimônio líquido formadas a partir de lucros retidos pela empresa, com o objetivo de assegurar o desenvolvimento da entidade ou cobrir perdas futuras.
( ) Provisão para garantias é um valor destinado a cobrir despesas futuras relacionadas a garantias oferecidas aos clientes sobre produtos vendidos, como reparos ou substituições.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – V – V – V.
V – V – F – F – F.
F – F – V – F – V.
V – F – F – V – F.
F – V – V – F – V.
Superveniências e insubsistências correspondem as ocorrências no patrimônio, trazendo-lhes variações quantitativas, e que independem dos atos da gestão, tais variações patrimoniais são resultantes de fatos contingentes, imprevistos ou fortuitos. Assinale a alternativa correspondente ao tipo de insubsistência passiva onde ocorre diminuição líquida patrimonial.
Superveniência do ativo.
Insubsistência do ativo.
Superveniência variativa.
Insubsistência variativa.
De acordo com a Norma NBC TG 1000 (R1) - Contabilidade para Pequenas e Médias Empresas, a entidade deve reconhecer um passivo no balanço patrimonial quando
a transação e outros eventos registrarem a sua forma legal.
o patrimônio líquido das atividades normais da entidade for reduzido.
o valor de liquidação puder ser mensurado com confiabilidade.
a mudança de práticas contábeis afetar o lucro no fim do período contábil.
O valor reconhecido como provisão deve corresponder à melhor estimativa de desembolso necessário para liquidar a obrigação presente na data das demonstrações contábeis. O reconhecimento da provisão deve ser efetuado quando
a entidade não possua alternativa realista a liquidar a obrigação criada pelo evento passado.
houver a capacidade de determinar um intervalo de possíveis eventos e resultados futuros.
for provável que haverá uma saída de recursos, benefícios econômicos ou potencial de serviço.
existe, pela entidade, a indicação das incertezas em relação ao valor líquido da provisão.
a entidade é conjunta e solidariamente responsável pela obrigação da liquidação do passivo.
Sabendo‑se que o índice de liquidez geral da empresa na mesma data era de 0,6, é correto afirmar que o passivo exigível em 31/12/2023 era de
R$ 380.000.
R$ 395.000.
R$ 400.000.
R$ 425.000.
R$ 450.000.



