







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Norma Brasileira de Contabilidade (NBC TSP) 03 - Provisões, Passivos Contingentes e Ativos Contingentes, a entidade que elabora e apresenta as suas demonstrações contábeis no regime de competência, deve aplicar esta norma ao contabilizar as provisões, ativos e passivos contingentes, considerando algumas exceções. Sobre o argumento, analise as afirmativas abaixo.
I. As provisões e passivos contingentes oriundos de benefícios sociais, fornecidos pela entidade, pelos quais não recebe compensação aproximadamente igual ao valor dos produtos e serviços fornecidos, diretamente em contrapartida dos beneficiários;
II. Decorrerem de contratos de seguro dentro do alcance de normas contábeis nacionais ou internacionais relacionadas a seguros;
III. Forem relacionados a tributos sobre a renda e congêneres;
Assinale a alternativa que apresenta a(s) exceção(ções) à essa Norma.
Apenas as afirmativas II e III
As afirmativas I, II e III
Apenas as afirmativas I e II
Apenas as afirmativas I e III
Apenas a afirmativa I
De acordo com as normas brasileiras de contabilidade, para cada classe de provisão, a entidade deve divulgar, EXCETO:
O valor contábil no início e no fim do período.
Provisões adicionais feitas no período, incluindo aumentos nas provisões existentes.
Valores utilizados (ou seja, incorridos e baixados contra a provisão) durante o período.
Valores utilizados revertidos durante o período.
O aumento durante o período no valor descontado a valor presente proveniente da passagem do tempo e o efeito de qualquer mudança na taxa de desconto.
Uma fábrica de produtos alimentícios tem passivos contingentes estimados em R$ 1.000.000,00 em 01/dez/X0. Ao gerar as demonstrações contábeis, foi constatado que, para 45% desse valor, é provável que haja desembolso futuro de benefício econômico. Para 35%, o desembolso é possível, e o restante é considerado como desembolso de probabilidade remota. O valor reconhecido como provisão em 31/dez/X0 é:
R$ 800.000,00
R$ 450.000,00
Não há reconhecimento como provisão visto que a incerteza é muito alta.
R$ 200.000,00
R$ 550.000,00
Em 31/12/2017, uma empresa estava respondendo a dois processos, sendo um relacionado a questionamentos de ex-funcionários e outro a uma autuação efetuada por um órgão de fiscalização tributária. O Balanço Patrimonial da empresa apresentava, nessa data, no grupo do passivo não circulante, a conta Provisões com a composição e o saldo total constantes da tabela a seguir:
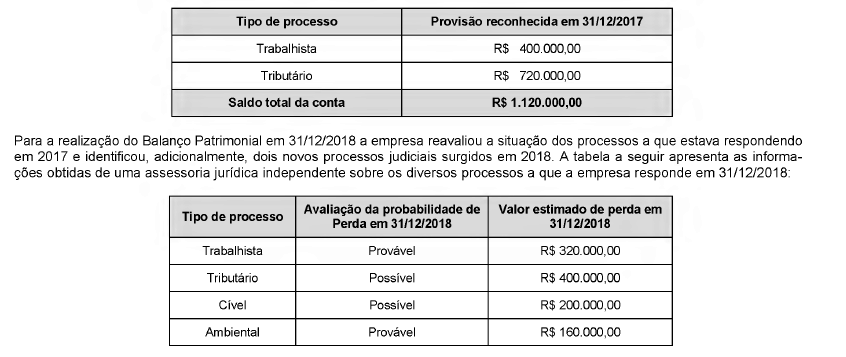
Com base nas informações apresentadas, o efeito líquido total causado na Demonstração do Resultado de 2018 da empresa, relacionado com as provisões necessárias foi, em reais,
As provisões constituem despesas do exercício, ainda que os eventos a que se referem não tenham ocorrido.
A respeito da provisão, assinale a alternativa correta.
É um ativo ou passivo de valor e prazo incertos.
É reconhecida como uma obrigação passada com consequências futuras.
Independe de uma saída de recursos para gerar benefícios.
Não permite uma estimativa confiável do valor da obrigação.
É aceitável considerar o valor presente que se estaria disposto a pagar para liquidar a obrigação na data do balanço.
A Cia Gama foi acionada judicialmente por um antigo empregado, que reclama não ter recebido os valores devidos relativos a férias e pede R$ 20.000,00 da empresa. O advogado da Cia Gama julga que o risco de perda na Justiça é provável. Assinale o tratamento contábil nesse caso, com base na NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes.
Reconhecimento de ativo contingente.
Reconhecimento de passivo contingente.
Reconhecimento de reserva para contingência.
Reconhecimento de provisão para contingência.
O reconhecimento de provisões no passivo ocorre quando a entidade possui obrigações com terceiros classificadas como prováveis, possíveis ou remotas.
Assinale a alternativa que indica quando uma contingência passiva deve ser reconhecida no balanço patrimonial.
Quando a probabilidade do evento for possível que haverá uma saída de recursos e ser realizada uma estimativa confiável.
Quando a probabilidade do evento for provável que existirá saída de recursos e possa ser realizada uma estimativa confiável.
Quando a probabilidade for possível e remota que haverá uma saída de recursos e ser realizada uma estimativa confiável.
Quando a probabilidade for remota que haverá uma saída de recursos e ser realizada uma estimativa confiável.
Quando as probabilidades dos eventos forem prováveis e possíveis que existirão saídas de recursos e possam ser realizadas estimativas confiáveis.
A C3TECH Ltda. é uma produtora de drones. Ao comercializar esses produtos, oferece aos seus clientes uma garantia de 6 meses para o total funcionamento pós a venda.
Devido a esse procedimento, essa empresa deve creditar o valor provável a ser gasto com essa garantia na conta:
Provisão para contingências.
Reserva para garantia.
Provisão para garantias.
Reserva para contingências.
São exemplos de Provisões, exceto (indique o exemplo que não existe):
Provisão para Quebra de Caixa
Provisão para Devedores Duvidosos
Provisão para Contingências Fiscais
Provisão para Perdas no Estoque
Provisão para Garantias
Suponha que a empresa Contigo & Pedro Ltda responde por ações na justiça por crimes ambientais. O advogado contratado estima que a empresa terá que pagar, provavelmente, entre R$ 120.000,00 e R$ 180.000,00 entre indenizações e multas. É correto afirmar que:
Nenhuma medida deve ser adotada.
Deve-se registrar a provisão de R$ 120.000,00.
Deve-se registrar a provisão de R$ 150.000,00.
Deve-se registrar a provisão de R$ 180.000,00.
Deve-se registar o passivo somente quando houver o desembolso financeiro.
Na situação apresentada, a saída de recursos que incorporam benefícios econômicos é considerada possível, pois a probabilidade de a saída de recursos ocorrer é superior à de ela não ocorrer.
Certo
Errado
Em relação às provisões, analise as afirmativas seguintes:
I. O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço.
II. As incertezas que rodeiam o valor a ser reconhecido como provisão são tratadas por vários meios de acordo com as circunstâncias.
III. Quando o efeito do valor do dinheiro no tempo é material, o valor da provisão deve ser o valor presente dos desembolsos que se espera que sejam exigidos para liquidar a obrigação.
É CORRETO o que se afirma em
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A Empresa Ambiental S.A. está respondendo a diversos processos movidos contra ela em diversas áreas. Para a preparação do Balanço Patrimonial em 31/12/2012 foram obtidas as seguintes informações da área jurídica da empresa:
Processo | Montante Estimado (R$) | Probabilidade Perda |
Ação Fiscal − PIS Ação Fiscal − CSSL Ação Trabalhista Processo Ambiental | 400.000,00 740.000,00 1.340.000,00 320.000,00 | Provável Possível Provável Remota |
Sabendo-se que todos os valores estimados são confiáveis, o valor a ser contabilizado como provisão no passivo é, em reais,
1.060.000,00
2.480.000,00
1.740.000,00
1.460.000,00
2.800.000,00
Uma loja vende celulares pelo preço de R$ 1.000,00.
Em julho de 2014, a loja vendeu trinta celulares, sendo metade à vista e o restante no cartão de crédito, cujo recebimento será em agosto. A loja oferece garantia de um ano sobre os aparelhos vendidos. Além disso, estima que cada celular que apresentar defeitos maiores terá custo de reparação de R$ 800,00, enquanto o que apresentar defeitos menores terá custo de R$ 300,00 cada.
A loja possui o seguinte histórico: 20% dos celulares têm defeitos maiores, 40% têm defeitos menores e 40% não apresentam defeitos. Em 31/07/2014, a loja deve reconhecer provisão para garantias no valor de
R$ 280,00.
R$ 4.200,00
R$ 8.400,00.
R$ 18.000,00.
R$ 19.800,00.



