







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o CPC 25 – Provisões, passivos contingentes e ativos contingentes, para cada classe de provisão, a entidade deve divulgar, EXCETO
o valor contábil no início e no fim do período.
provisões adicionais feitas no período, incluindo aumentos nas provisões existentes.
valores utilizados (ou seja, incorridos e baixados contra a provisão) durante o período.
todas as informações comparativas com o exercício anterior.
valores não utilizados revertidos durante o período.
A respeito dos critérios de reconhecimento de provisões, conforme o estabelecido na NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, jugue as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Uma entidade do setor de petróleo causa contaminação e opera em um país onde não há legislação ambiental. Entretanto, a entidade possui uma política ambiental amplamente divulgada, na qual ela assume a limpeza de toda a contaminação que causa. A entidade tem um histórico de honrar essa política publicada e é possível estimar, confiavelmente, os gastos com a limpeza de toda a contaminação causada.
II. Em 12 de dezembro de 2013, o conselho da entidade decidiu encerrar as atividades de uma divisão. Os gastos com o encerramento das atividades foram estimados em R$1.000.000,00, e esta estimativa é confiável. Antes do fechamento do balanço de 31 de dezembro de 2013, a decisão não havia sido comunicada a qualquer um dos afetados por ela e nenhuma outra providência havia sido tomada para implementar a decisão.
III. Uma loja de varejo tem a política de reembolsar compras de clientes insatisfeitos, mesmo que não haja obrigação legal para isso. Sua política de efetuar reembolso é amplamente conhecida. Com base no histórico anterior, é possível mensurar, confiavelmente, o montante dos reembolsos a serem efetuados.
Devem ser objeto de constituição de provisão as situações apresentadas nos itens:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A Fábrica XL produz três modelos de geladeiras e dá garantia no momento da venda aos clientes. De acordo com os termos de garantia, a empresa se responsabiliza pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente dentro de 12 meses a partir da data da venda. Sabe-se que, se forem detectados defeitos menores em todos os itens vendidos a empresa terá um custo de reparação de 100 mil reais e, se forem detectados defeitos maiores esse custo se elevaria para 400 mil reais. No entanto, a empresa já está há 10 anos no mercado e sua experiência tem demonstrado que 75% dos bens vendidos não apresentavam defeito algum e que os reparos menores representavam 20% e os reparos maiores apenas 5%. Com base nessa experiência, a empresa constituiu uma provisão para garantia.
O valor da provisão para garantia é de R$ 40.000,00.
O valor da provisão para garantia é de R$ 100.000,00.
O valor da provisão para garantia é de R$ 400.000,00.
O valor da provisão para garantia é de R$ 500.000,00.
O valor da provisão para garantia é de R$ 20.000,00.
A respeito do Ativo Contingente, conforme a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, assinale a opção INCORRETA.
Os ativos contingentes surgem normalmente de evento planejado ou de outros esperados que deem origem à probabilidade de entrada de benefícios econômicos para a entidade.
Os ativos contingentes não são reconhecidos nas demonstrações contábeis, uma vez que pode tratar-se de resultado que nunca venha a ser realizado. Porém, quando a realização do ganho é praticamente certa, então o ativo relacionado não é um ativo contingente e o seu reconhecimento é adequado.
O ativo contingente é divulgado em notas explicativas quando for provável a entrada de benefícios econômicos.
A entidade não deve reconhecer um ativo contingente.
A contabilidade da empresa Provisionada S.A. recebeu do departamento jurídico, em 30/06/2013, as seguintes informações sobre novos processos judiciais trabalhistas interpostos contra a empresa:
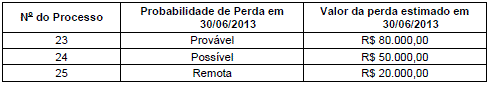
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
70.000,00
80.000,00
100.000,00
130.000,00
150.000,00
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, analise os requisitos abaixo em relação ao reconhecimento de uma provisão.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente, legal ou não formalizada, como resultado de evento passado.
II. Uma provisão deve ser reconhecida quando seja provável, que será necessária, uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
São requisitos necessários para o reconhecimento de uma provisão o(s) item(ns):
I e II, apenas.
II e III, apenas.
III, apenas.
I, II e III.
Adotando-se o regime de competência, as provisões para férias e décimo terceiro salário são contabilizadas em contas de despesas operacionais ou de custos de produção, no momento da apropriação mensal, em contrapartida de uma conta de resultado.
Uma lei publicada pela prefeitura do Rio de Janeiro está causando dúvida entre os contadores dos clubes de futebol da cidade. De acordo com a nova legislação, os clubes precisarão, até 30 de junho de 2011, treinar e certificar jogadores do elenco profissional para atuar no novo estádio do Maracanã, sem danificar o gramado. No Clube de Regatas Cama de Gato, por exemplo, nenhum dos 30 jogadores do elenco principal terá sido treinado até 31 de dezembro de 2010. Entretanto, a diretoria do clube divulgou nota informando que o treinamento e a certificação estão previstos para acontecer em maio de 2011 a um custo de $ 2.000,00 por atleta. Enquanto isso, a prefeitura tem feito campanhas educativas e ressaltado que os clubes inadimplentes com a determinação do município serão penalizados com multa de R$ 40.000,00 por atleta, devendo ser pagas até 20 dias após o prazo estipulado.
Em conformidade com as práticas de contabilidade adotadas no Brasil, deve ser feita em 31 de dezembro de 2010 a seguinte provisão:
R$ 1.200.000,00;
R$ 60.000,00;
R$ 1.260.000,00;
R$ 42.000,00;
zero.
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, quando a provisão a ser mensurada envolve uma grande população de itens, a obrigação pode ser estimada utilizando o método estatístico de estimativa denominado valor esperado.
Uma sociedade empresária vende bens com uma garantia segundo a qual os clientes estão cobertos pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente, dentro dos primeiros seis meses, após a compra. Se forem detectados defeitos menores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$1.000.000,00. Se forem detectados defeitos maiores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$4.000.000,00. A experiência passada da entidade e as expectativas futuras indicam que, para o próximo ano, 75% dos bens vendidos não terão defeito, 20% dos bens vendidos terão defeitos menores e 5% dos bens vendidos terão defeitos maiores.
O valor da provisão a ser constituída utilizando o Método Estatístico de Estimativa pelo Valor Esperado é de:
R$400.000,00.
R$1.250.000,00.
R$1.600.000,00.
R$5.000.000,00.
No encerramento do Balanço de 2011 de uma sociedade empresária, foi constatada a ausência de registro de uma despesa financeira referente ao exercício de 2010, no montante de R$30.000,00. Na mesma data, verificou-se que uma provisão para questões judiciais registrada em 2010 por R$12.000,00 deveria ser revertida, uma vez que novos fatos ocorridos em 2011 levaram a equipe jurídica a avaliar como remota a possibilidade de a empresa vir a perder a questão.
O registro contábil das duas situações irá provocar um impacto no resultado de 2011 de:
R$12.000,00.
R$18.000,00.
R$30.000,00.
R$42.000,00.
Marque a alternativa que apresenta a característica da provisão.
Ser constituída somente quando o valor é relevante.
Ser registrada por ocasião do pagamento.
Estar suportada por nota fiscal.
Ser constituída por estimativa.
Ser registrada somente após o conhecimento do valor real.
A provisão encontra fundamento:
Na objetividade e na realização.
No conservadorismo e na competência do exercício.
Na realização e na uniformidade.
No custo como base de valor e na materialidade.
Com base na experiência de perdas efetivas no recebimento de seus créditos, a Microempresa Satélite S/A, constituiu no exercício de 2005 uma provisão no valor de R$ 2.700,00. No exercício de 2006, a empresa deu baixa em créditos no valor de R$ 1.860,00 e chegou ao fi m do exercício com valores a receber no montante de R$ 120.000,00.
Considerando-se a necessidade da constituição de nova provisão à base de 3% dos créditos existentes, mesmo levando em conta o saldo não utilizado da provisão anterior, pode-se dizer que os referidos créditos devem ir a balanço, deduzidos de provisão no valor de
R$ 4.440,00.
R$ 2.760,00.
R$ 3.600,00.
R$ 900,00.
R$ 1.740,00.
Conforme definições de Provisão e Reserva, aliado à boa técnica contábil, pode-se afirmar que houve uma impropriedade da Lei no tocante à utilização das reservas de capital. A utilização que se classifica melhor como Provisão, ao invés de Reserva, é:
absorção de prejuízos, quando estes ultrapassaremos lucros acumulados e as reservas de lucros;
o resgate de partes beneficiárias;
o resgate, reembolso ou compra de ações;
incorporação ao capital;
pagamento de dividendos a ações preferenciais, quando essa vantagem lhes for assegurada pelo estatuto social.



