







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma obrigação decorrente de eventos passados e cuja existência precisará ser confirmada pela ocorrência de eventos futuros incertos deve ser reconhecida contabilmente como passivo se for considerada possível a exigência de saída de recursos econômicos para liquidar a obrigação e se o valor dessa obrigação puder ser mensurado de forma suficientemente confiável.
Certo
Errado
A empresa KGU está respondendo a diversos processos. Ao elaborar o Balanço Patrimonial, referente ao período de 31/12/X1, o jurídico da empresa realizou a análise de cada um desses processos e apresentou as seguintes probabilidades de perda para cada caso e estimativa de desembolso:
Tipo de processo | Estimativa de desembolso | Probabilidade de perda |
Processo Fiscal | R$ 100.000 | Provável |
Processo Trabalhista | R$ 200.000 | Possível |
Processo Ambiental | R$ 150.000 | Provável |
Processo Civil | R$ 250.000 | Remota |
Considerando as informações apresentadas, assinale a alternativa que mostra corretamente o valor a ser apresentado como provisão, no passivo, em 31/12/X1.
R$ 100.000.
R$ 450.000.
R$ 700.000.
R$ 200.000.
R$ 250.000.
A empresa que recebe antecipadamente dos seus clientes uma parcela dos recursos destinados ao pagamento de serviços a serem por ela prestados no futuro deve reconhecer um passivo quando do recebimento dos recursos e baixar o referido passivo na data em que se der a prestação dos serviços contratados.
Certo
Errado
As provisões podem ser distintas de outros passivos tais como contas a pagar e passivos derivados de apropriações por competência (accruals) porque há incerteza sobre o prazo ou o valor do desembolso futuro necessário para a sua liquidação.
Certo
Errado
A empresa KLW S.A. está respondendo a diversos processos judiciais de natureza tributária, trabalhista e cível. As informações sobre esses processos, em 31/12/X1, são apresentadas a seguir:
Número do Processo | Valor estimado (em reais) | Probabilidade de Perda |
1 | 500.000 | Possível |
2 | 120.000 | Provável |
3 | 200.000 | Provável |
4 | 100.000 | Possível |
5 | 250.000 | Remota |
O valor total que deve ser reconhecido no passivo, no Balanço Patrimonial de 31/12/X1 da empresa KLW S.A., exclusivamente em relação aos processos citados é, em reais:
Zero.
920.000.
1.170.000.
320.000.
600.000.
O governo de determinado município detectou que, devido a um erro, houve a indevida cobrança de determinado tributo, sendo, portanto, necessária a restituição aos contribuintes. Nesse sentido, o contador do município realizou os cálculos para verificar o valor da provisão a ser contabilizada devido a esse evento. Com isso, o contador constatou que se todo o valor cobrado fosse restituído, o desembolso seria de R$ 10.000,00, mas se o erro resultou apenas numa cobrança a maior do tributo, o desembolso esperado seria de R$ 5.000,00. Realizou, também, a estimativa dos contribuintes que foram afetados por essa cobrança indevida: 20% dos contribuintes foram indevidamente tributados; 40% foram tributados a maior; e, 40% não foram afetados. Com base nessas informações e na NBC TSP 03 – Provisões, passivos contingentes e ativos contingentes, assinale a alternativa que descreve o valor esperado para a provisão com as restituições.
R$ 1.000,00;
R$ 2.000,00;
R$ 3.000,00;
R$ 4.000,00.
As provisões passivas devem ser avaliadas pela estimativa mais conservadora dos recursos a serem desembolsados para liquidar a obrigação presente na data do seu vencimento.
Certo
Errado
A companhia ABC deverá reconhecer um passivo cujo valor equivalha à melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço.
Certo
Errado
A companhia aérea X faz viagens em parceria com a companhia aérea Y. Em janeiro de X0, alguns passageiros entraram na justiça contra elas. Os advogados das companhias julgaram que a perda era provável, estimando o montante de R$40.000.
A Cia. X e a Cia. Y combinaram que seriam responsáveis pela obrigação de modo conjunto e solidário, de modo que cada uma arcaria com metade do valor.
Assinale a opção que indica a contabilização do fato nas demonstrações contábeis da Cia. X.
Passivo contingente: R$40.000
Provisão para contingências: R$40.000
Provisão para contingências: R$20.000 e passivo contingente: R$20.000
Passivo contingente: R$20.000, apenas.
Provisão para contingências: R$20.000, apenas.
No Processo Fiscal (4), a perda é remota de saída de recursos que incorporem benefícios econômicos para liquidar a obrigação. Contudo essa obrigação não deverá ser contabilizada no passivo, e sim publicada em notas explicativas.
Certo
Errado
No Processo Tributário (1), trata-se de uma provisão que representa um passivo de prazo ou de valor incerto, presumindo-se que possa ser feita uma estimativa confiável de uma obrigação presente.
Certo
Errado
Assinale a opção que indica o evento relacionado à folha de pagamento das empresas comerciais que implica o reconhecimento contábil de uma provisão passiva.
adiantamentos a empregados
férias
salário-família
recolhimento ao Fundo de Garantia por Tempo de Serviço (FGTS)
contribuição sindical do empregado
De modo geral, todas as provisões são contingentes porque são incertas quanto ao seu prazo ou valor. No entanto, o Pronunciamento Técnico CPC 25, faz algumas observações sobre o assunto. Com base na literatura e normas que tratam sobre o tema, assinale a opção CORRETA.
O termo “contingente” é usado para passivos e ativos que não sejam reconhecidos porque a sua existência somente será confirmada pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob o controle da entidade.
O termo passivo contingente é usado para passivos que satisfaçam os critérios de reconhecimento.
Uma provisão deve ser reconhecida quando a entidade tem uma obrigação passada (legal ou não formalizada) como resultado de evento atual, ou seja, presente.
Deverá ser reconhecida quando for provável que seja necessária uma saída de recursos, mas que incorporam benefícios econômicos para liquidar a obrigação.
Algumas provisões podem ser reconhecidas como despesas que necessitam ser incorridas para operar no futuro, se seu valor não ultrapassar 20% do seu Patrimônio Líquido.
Referente às provisões e aos passivos contingentes, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Se a saída futura de recursos for provável, deve ser contabilizada a provisão e divulgada em nota explicativa.
II. Se a saída for possível (mas não provável), não deve ser contabilizada, mas deve ser divulgada em nota explicativa.
III. Se a possibilidade de saída de recursos for remota, não é contabilizada, nem divulgada em nota explicativa.
Apenas I e II.
Apenas I e III.
Apenas II.
I, II e III.
No que tange ao reconhecimento de uma provisão, esta deve ser reconhecida quando
seja possível uma entrada de recursos que incorporam benefícios econômicos para liquidar a obrigação.
não puder ser feita uma estimativa confiável do valor da obrigação.
a manutenção da obrigação estiver somente suportada por contrato, cuja operação ainda não se iniciou.
a entidade tiver uma obrigação futura (formalizada) cujo resultado foi originado de um evento passado.
a entidade tiver uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
No final de 2018, os consultores jurídicos da companhia Bugiardo apresentaram à administração a situação dos processos judiciais contra a empresa, que estão na tabela abaixo.
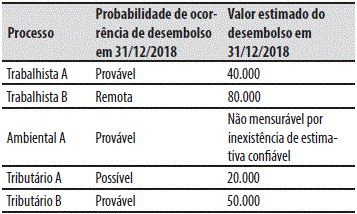
No Balanço Patrimonial de 31/12/2018, a companhia Bugiardo deve registrar provisões para os processos:
Trabalhista A; Tributário B.
Trabalhista B, Tributário A.
Ambiental A; Tributário A; Tributário B.
Trabalhista A; Ambiental A; Tributário B.
Trabalhista A; Tributário A; Tributário B.
O departamento jurídico de uma empresa de capital aberto apresentou as seguintes informações para o Departamento de Contabilidade:
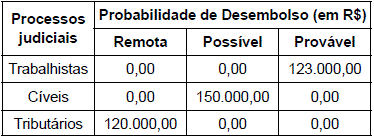
O valor da Despesa com Provisão na Demonstração de Resultado do Exercício será, em R$:
123.000,00
150.000,00
273.000,00
120.000,00
393.000,00
O efeito contábil da inflação no ativo permanente tem como contrapartida um saldo credor de correção monetária, que indiretamente reconhece o ganho com os passivos monetários.
Provisões são obrigações presentes derivadas de eventos passados como os demais passivos, mas possuem prazos ou valores incertos.
A mensuração de ativos líquidos de ajustes relacionados, como, por exemplo, o ajuste para liquidação duvidosa de créditos nas contas a receber de clientes, não é considerada compensação. São exemplos de compensações exigidas ou permitidas pelas normas contábeis:
Mensuração de receitas pelo valor justo do montante recebido ou a receber, sem consideração da quantia de quaisquer descontos comerciais e abatimentos de volume concedidos pela entidade.
Ganhos e perdas na alienação de ativos não circulantes, excluindo-se os investimentos e ativos operacionais, que devem ser apresentados de forma líquida, deduzindo-se seus valores contábeis dos valores recebidos pela alienação e reconhecendo-se as despesas de venda relacionadas.
Despesas relacionadas com a provisão reconhecida de acordo com a NBC TSP 03 como Provisões, Passivos Contingentes e Ativos Contingentes e que tiveram reembolso, segundo acordo contratual com terceiros (por exemplo, acordo de garantia do fornecedor).
Todas as despesas que podem ser compensadas com o respectivo reembolso, incluindo investimentos e ativos operacionais, que devem ser apresentados de forma ilíquida.



