








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que se refere às demonstrações contábeis de um ente público, o Manual de Contabilidade Aplicada ao Setor Público determina que
o valor de R$ 8.000,00 referente à despesa empenhada com juros e encargos da dívida deve ser evidenciado como desembolso dos fluxos de caixa das atividades de investimento na Demonstração dos Fluxos de Caixa do referido ente.
o valor do recebimento de caução depositada como garantia de um contrato firmado deve ser evidenciado como receita orçamentária corrente realizada no Balanço Orçamentário do referido ente.
as perdas involuntárias com estoques devem ser evidenciadas como despesas liquidadas no Balanço Orçamentário do referido ente.
as dívidas fundadas que dependam de autorização legislativa para amortização do seu valor são passivos financeiros que devem ser evidenciados no Quadro do Superávit/Déficit Financeiro que acompanha o Balanço Financeiro do referido ente.
os ativos não circulantes cuja recuperação esperada do seu valor contábil venha a ocorrer por meio de uma transação de venda em vez do uso contínuo, segundo um plano de venda com prazo inferior a 12 meses, devem ser evidenciados como ativo circulante no Balanço Patrimonial do referido ente.
A NBC TSP 11 – “Apresentação das Demonstrações Contábeis” estabelece que, no mínimo a demonstração do resultado deve incluir itens que apresentem valores do período contábil. A esse respeito, analise as afirmativas abaixo e assinale a alternativa correta.
I. Receita
II. Despesa
III. Fluxo de caixa
Apenas a afirmativa II está correta
Apenas as afirmativas I e II estão corretas
Apenas a afirmativa I está correta
Apenas a afirmativa III está correta
De acordo com a NBC TSP 11 – “Apresentação das Demonstrações Contábeis”, um ativo deve ser classificado como circulante quando satisfizer a qualquer dos critérios abaixo.
I. Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com a finalidade de ser vendido ou consumido no decurso normal do ciclo operacional da entidade.
II. Espera-se que o ativo seja realizado em até 24 meses após a data das demonstrações contábeis.
III. O ativo está mantido essencialmente com a finalidade de ser negociado.
Assinale a alternativa correta.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
Apenas a afirmativa III está correta
De acordo com a NBC TSP 11 – “Apresentação das Demonstrações Contábeis”, o conjunto completo das demonstrações contábeis inclui a publicação do orçamento aprovado e a comparação entre os valores orçados e realizados. Já a NBC TSP 13, traz algumas definições sobre orçamento. A esse respeito, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Orçamento anual significa o orçamento aprovado para um ano. Inclui também as estimativas futuras ou projeções divulgadas para períodos além daquele a que se refere o orçamento.
( ) Dotação orçamentária é a autorização concedida pelo Poder Legislativo ou autoridade com prerrogativa semelhante para alocar recursos para os fins por eles especificados.
( ) Regime orçamentário refere-se ao regime adotado no orçamento, que obrigatoriamente será o regime de competência, que foi aprovado pelo Poder Legislativo ou outra autoridade com prerrogativa semelhante.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, F
V, V, V
F, F, V
F, V, F
A NBC TSP 11 – Apresentação das Demonstrações Contábeis –trazo seguinte texto: “As demonstrações contábeis são a representação estruturada da situação patrimonial e do desempenho da entidade. A finalidade das demonstrações contábeis é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade que seja útil a grande número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Especificamente, as demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados”. Com base nesta norma, analise as afirmativas a seguir acerca de quais são informações a serem fornecidas nestas demonstrações.
I. As fontes, as alocações e os usos de recursos financeiros.
II. Como a entidade financiou suas atividades e como supriu suas necessidades de caixa.
III. A condição financeira da entidade e suas alterações.
IV. Agregadas, mesmo que não úteis para a avaliação do desempenho da entidade.
Estão corretas as afirmativas:
I, II e III apenas
I, II, III e IV
II e IV apenas
I e IV apenas
Muitos programas do setor público são de longo prazo, e a capacidade para cumprir os compromissos depende dos tributos e das contribuições a serem arrecadados no futuro. Muitos compromissos decorrentes dos programas do setor público e as prerrogativas para cobrar e arrecadar tributos futuros não se encaixam nas definições de ativo e passivo, portanto:
Somente as prerrogativas com essa característica são reconhecidas nas demonstrações contábeis.
Os compromissos e as prerrogativas com essa característica estão apresentados e reconhecidos nas demonstrações contábeis.
Os compromissos e as prerrogativas com essa característica não são reconhecidos nas demonstrações contábeis.
Os compromissos e as prerrogativas com essa característica são reconhecidos nas demonstrações contábeis.
Os compromissos e as prerrogativas com essa característica são reconhecidas em qualquer demonstração contábil como titulação tributária.
Acerca do Manual de Contabilidade Aplicada ao Setor Público – MCASP 7, com vigência em 2017, analise as proposições abaixo em relação aos diferentes aspectos da Contabilidade Aplicada ao Setor Público (CASP) – orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis.
I. ASPECTO ORÇAMENTÁRIO: compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
II. ASPECTO PATRIMONIAL: compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto.
III. ASPECTO FISCAL: compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto.
É correto o que se afirma em
II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
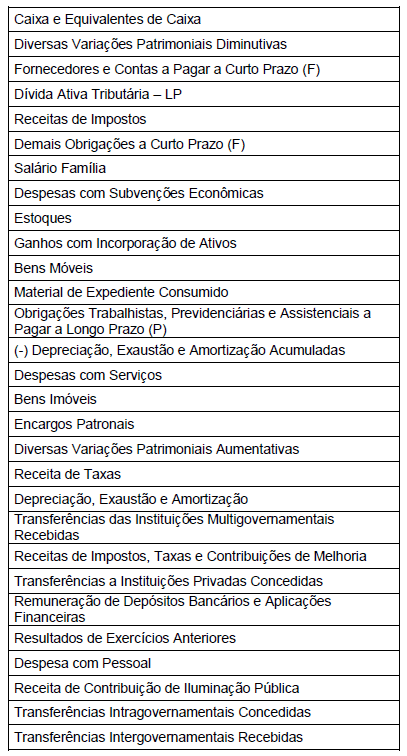
Em relação ao Plano de Contas Aplicado ao Setor Público, e considerando exclusivamente as contas contábeis do subsistema patrimonial apresentadas no quadro abaixo, assinale a alternativa CORRETA.
Quais os Principais aspectos da contabilidade aplicados ao setor público?
Orçamentário, Fiscal e Patrimonial.
Fiscal, Jurídico e Patrimonial.
Fiscal, Orçamentário e Jurídico.
Orçamentário, Fiscal, Jurídico e Patrimonial.
Jurídico, Orçamentário e Patrimonial.
Sobre demonstrações contábeis aplicadas ao setor público, assinale a afirmativa INCORRETA.
Tanto o superávit financeiro utilizado quanto à reabertura de créditos adicionais devem estar detalhados no campo saldo de exercícios anteriores, do balanço orçamentário.
Os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
Em decorrência da impossibilidade de utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, o balanço orçamentário não poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelo balanço orçamentário; balanço financeiro; balanço patrimonial; demonstração das variações patrimoniais; Demonstração dos Fluxos de Caixa (DFC); e, Demonstração das Mutações do Patrimônio Líquido (DMPL).
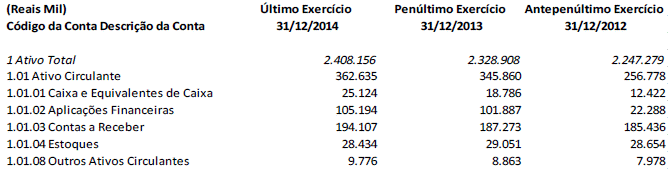
A partir das informações constantes no balanço patrimonial da CASAN nos anos de 2012, 2013 e 2014, demonstrado a seguir, assinale a alternativa que apresenta os valores de disponibilidades desses anos, respectivamente.
R$ 42.688,00; R$ 129.536,00; R$ 140.094,00.
R$ 34.710,00; R$ 120.673,00; R$ 130.318,00.
R$ 12.422,00; R$ 18.786,00; R$ 25.124,00.
R$ 197.858,00; R$ 206.059,00; R$ 219.231,00.
R$ 228.124,00; R$ 316.809,00; R$ 334.201,00.
Relacione as demonstrações contábeis aplicadas ao setor público, apresentadas na COLUNA I, com o conceito apresentado na COLUNA II.
COLUNA I
1. Balanço orçamentário
2. Balanço financeiro
3. Balanço patrimonial
4. Demonstração das variações patrimoniais
COLUNA II
( ) Demonstra as despesas e receitas previstas e realizadas.
( ) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público.
( ) Evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.
( ) Demonstra a receita e a despesa orçamentárias bem como os recebimentos e pagamentos de natureza extraorçamentária.
Assinale a sequência CORRETA.
1 4 2 3
1 3 4 2
2 4 3 1
4 3 2 1
São demonstrações contábeis aplicadas no setor público:
I. Demonstração do Valor Adicionado.
II. Balanço Patrimonial.
III. Balanço Financeiro.
IV. Balanço Orçamentário.
É correto o que se afirma em:
I, II e III.
II, III e IV.
II apenas.
III apenas.
De acordo com a Lei Nº 4.320, de 17 de março de 1964, os resultados gerais do exercício serão demonstrados, EXCETO
no Balanço Orçamentário.
no Balanço Financeiro.
no Balanço Patrimonial.
na Demonstração das Variações Patrimoniais.
na Demonstração da execução orçamentária.
Na contabilidade pública, os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais. Em relação às Demonstrações Contábeis exigidas pela Lei nº 4.320/1964, correlacione as colunas A e B e, em seguida, assinale a alternativa que apresenta a sequência correta.
Coluna A
1. Balanço Orçamentário.
2. Balanço Financeiro.
3. Balanço Patrimonial.
4. Demonstração das Variações Patrimoniais.
Coluna B
( ) Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
( ) Demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial e as Contas de Compensação.
( ) Demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) Demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
3/ 4/ 1/ 2
4/ 2/ 3/ 1
4/ 3/ 1/ 2
4/ 3/ 2/ 1
2/ 4/ 3/ 1
O conjunto de demonstrações contábeis obrigatórias das entidades públicas inclui os balanços patrimonial, orçamentário e financeiro e a demonstração de mutações do patrimônio líquido.
A Nova Contabilidade Aplicada ao Setor Público Brasileiro, a NBC T 16.6, estabelece que as seguintes demonstrações contábeis devam ser apresentadas pelos entes públicos, EXCETO:
Balanço Orçamentário.
Balanço Social.
Balanço Financeiro.
Balanço Patrimonial.
Demonstração do Fluxo de Caixa.
Na análise de Balanços Públicos, de acordo com o autor Nilton de Aquino Andrade, o índice de liquidez corrente
relaciona as receitas orçamentárias menos as despesas orçamentárias, em relação à receita total.
demonstra a representatividade dos encargos com pessoal em relação à receita corrente líquida.
evidencia a diferença entre a despesa prevista e a despesa realizada em relação à despesa prevista total.
determina quanto a instituição possui de disponibilidade e créditos para cada unidade de obrigações exigíveis.
verifica qual é a diferença entre a receita prevista e a receita arrecadada em relação à despesa liquidada.



