







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado, é correto afirmar:
Se uma entidade do setor público reconhece algum item do patrimônio cultural, ela não precisa divulgar o valor contábil bruto desse item, mas só o valor líquido.
A NBC TSP 07 não se aplica a equipamento militar especializado, ativos de infraestrutura e ativos de contrato de concessão.
Quando o ativo é adquirido por meio de transação sem contraprestação, seu custo deve ser mensurado pelo valor justo na data da aquisição.
Valor específico para a entidade é um agrupamento de ativos de natureza e uso semelhantes nas operações da entidade.
A NBC TSP 07 se aplica aos direitos de exploração mineral e reservas minerais, tais como petróleo, gás natural e recursos não renováveis semelhantes.
Quando a entidade recebe o pagamento pela venda de um ativo imobilizado, seu capital circulante líquido
aumenta.
diminui.
permanece inalterado.
tende ao infinito.
torna-se negativo.
O ativo imobilizado pode ser adquirido por meio de transação sem contraprestação pelo exercício de poderes de confisco da entidade estatal. Sob essas circunstâncias, o custo desse ativo deve ser mensurado e evidenciado no Balanço Patrimonial da entidade pública pelo
valor residual.
valor justo.
valor presente.
valor de venda.
valor de custo de reposição.
De acordo com a NBC TSP 07 – Ativo Imobilizado, alguns ativos são definidos como “patrimônio cultural” devido a sua relevância cultural, ambiental ou histórica.
Em relação a esses ativos, assinale a afirmativa correta.
São geralmente mantidos pela sua capacidade de gerar fluxos de caixa.
São contabilizados como ativo imobilizado e depreciados de acordo com a vida útil definida.
Obrigações legais e/ou estatutárias podem impor proibições ou severas restrições à sua alienação por venda.
Seus valores costumam diminuir ao longo tempo, acompanhando a deterioração de sua condição física.
Seus valores em termos cultural, ambiental, educacional e histórico são refletidos em valor financeiro baseado a preços de mercado.
Uma entidade do setor público possui uma aeronave, que é utilizada para transportar seus dirigentes. Uma condição para que esta continue em operação é a realização regular de inspeções importantes em busca de falhas. Nessas inspeções, pode, ou não, haver substituição de peças.
Em janeiro de X0 uma inspeção foi efetuada, deixando a aeronave apta a voar durante este ano. Na ocasião, não houve substituição de peças e o valor pago pela inspeção foi de R$200.000, que é considerado material pela entidade.
O valor deve ser reconhecido pela entidade como
despesa operacional.
despesa não recorrente.
ativo circulante.
ativo imobilizado.
investimentos.
Com base na NBC TG 27 (R4) - Ativo Imobilizado, o valor depreciável é:
O valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumuladas.
O preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
O maior valor entre o valor justo menos os custos de venda de um ativo e seu valor em uso.
O valor estimado que a entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil.
O custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.
Considerando a Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado, que trata das normas brasileiras de contabilidade aplicadas ao setor público, analise as afirmativas a seguir, empregando (V) para as verdadeiras e (F) para as falsas.
(__) A entidade pública deve escolher entre o modelo de custo e o modelo de reavaliação como sua política contábil e aplicar tal política para a classe inteira de ativos imobilizados.
(__) Os custos de preparação do local onde o ativo imobilizado será instalado e montado fazem parte do custo diretamente atribuível.
(__) O ativo imobilizado não deve ser desreconhecido, mesmo quando não há expectativa de benefícios econômicos futuros ou não há potencial de serviços com sua utilização ou alienação, por se tratar de entidade pública.
(__) Os gastos de manutenção do ativo imobilizado da entidade pública deverão ser reconhecidos no valor contábil do próprio ativo.
A sequência CORRETA de afirmativas verdadeiras (V) e falsas (F), de cima para baixo, é:
V, F, V, F.
V, V, F, F.
F, V, V, F.
F, V, F, V.
F, F, V, V.
Com base r\o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
O objetivo principal da maioria das entidades do setor público é obter lucros e gerar retorno financeiro aos investidores.
A Constituição Federal exige a elaboração do orçamento anual, a sua aprovação pelo poder Executivo e a sua disponibilização à sociedade.
No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para o potencial de serviços desses ativos e, não, para a sua capacidade de gerar fluxos de caixa.
No aspecto Patrimonial da contabilidade aplicada ao setor público (CASP) os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro.
No aspecto orçamentário da contabilidade aplicada ao setor público (CASP) a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto.
A Norma Brasileira de Contabilidade NBC TG 27 (R4) – ATIVO IMOBILIZADO tem como objetivo estabelecer o tratamento contábil para ativos imobilizados, no item 6 – definições, são apresentadas as definições em relação aos ativos imobilizados.
Avalie as afirmações a seguir:
I. Bens adquiridos e destinados à venda, incluindo, por exemplo, mercadorias compradas por varejista para revenda ou terrenos e outros imóveis para revenda. Compreendem produtos acabados e produtos em processo de produção pela entidade e incluem matérias-primas e materiais, aguardando utilização no processo de produção.
II. Um ativo possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
III. Item tangível que é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; se espera utilizar por mais de um período.
Assinale a opção correta que trata da definição de ATIVO IMOBILIZADO, segundo o item 6 - definições da NBC TG 27 (R4);
I e II, apenas.
I e III, apenas.
II, apenas
III, apenas.
____Um ente público adquiriu um imóvel pelo qual pagará R$ 2,1 milhões, devendo 20% ser pagos no ato da assinatura do contrato e o restante em três parcelas iguais anuais e consecutivas. Os juros embutidos no financiamento são de 10% ao ano. A seguir, é apresentada uma tabela com os coeficientes de desconto que serão utilizados.
período | coeficiente de desconto |
0 | 1,00 |
1 | 0,91 |
2 | 0,83 |
3 | 0,75 |
4 | 0,68 |
A partir dessas informações, é correto afirmar que o saldo da transação provisionado como passivo é
superior a R$ 2 milhões.
superior a R$ 1,8 milhões e inferior a R$ 2 milhões.
superior a R$ 1,6 milhões e inferior a R$ 1,8 milhões.
inferior a R$ 1,4 milhões.
superior a R$ 1,4 milhões e inferior a R$ 1,6 milhões.
Um dos conceitos de inventário o caracteriza como sendo o levantamento ordenado dos elementos do patrimônio de uma instituição ou de uma porção desse patrimônio, em dado momento, de acordo com critérios preestabelecidos. O inventário poderá ser executado com as seguintes finalidades: avaliação dos componentes patrimoniais; verificação e fiscalização quanto à existência; controle quanto à aquisição, incorporação e baixa; e controle quanto ao emprego e ao rendimento dos elementos patrimoniais. O ativo imobilizado, independentemente de sua finalidade, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de aquisição, produção ou construção. Essa determinação se aplica ao(s)
bens móveis e imóveis.
ativo permanente.
ativo realizável.
ativo disponível.
passivo permanente.
Acerca do principio geral do reconhecimento, analise as partes que seguem: A entidade deverá aplicar o princípio geral de reconhecimento para todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos iniciais e os subsequentes (1ª parte). Antes de efetuar a avaliação ou mensuração de ativos, faz-se necessário o reconhecimento do bem como ativo (2ª parte). O ativo imobilizado, excluindo os gastos adicionais ou complementares, é reconhecido inicialmente com base no valor de aquisição, produção ou construção (3ª parte).
Das partes, pode-se afirmar que está(ão) CORRETA(S):
Somente a 1ª parte.
Somente a 2ª e a 3ª partes.
Somente a 1ª e a 2ª partes.
Somente a 3ª parte.
A 1ª,a 2ª e a 3ª partes.
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizados e intangíveis conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte fez-se necessária para identificar o início da adoção dos procedimentos de depreciação, amortização e exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível.
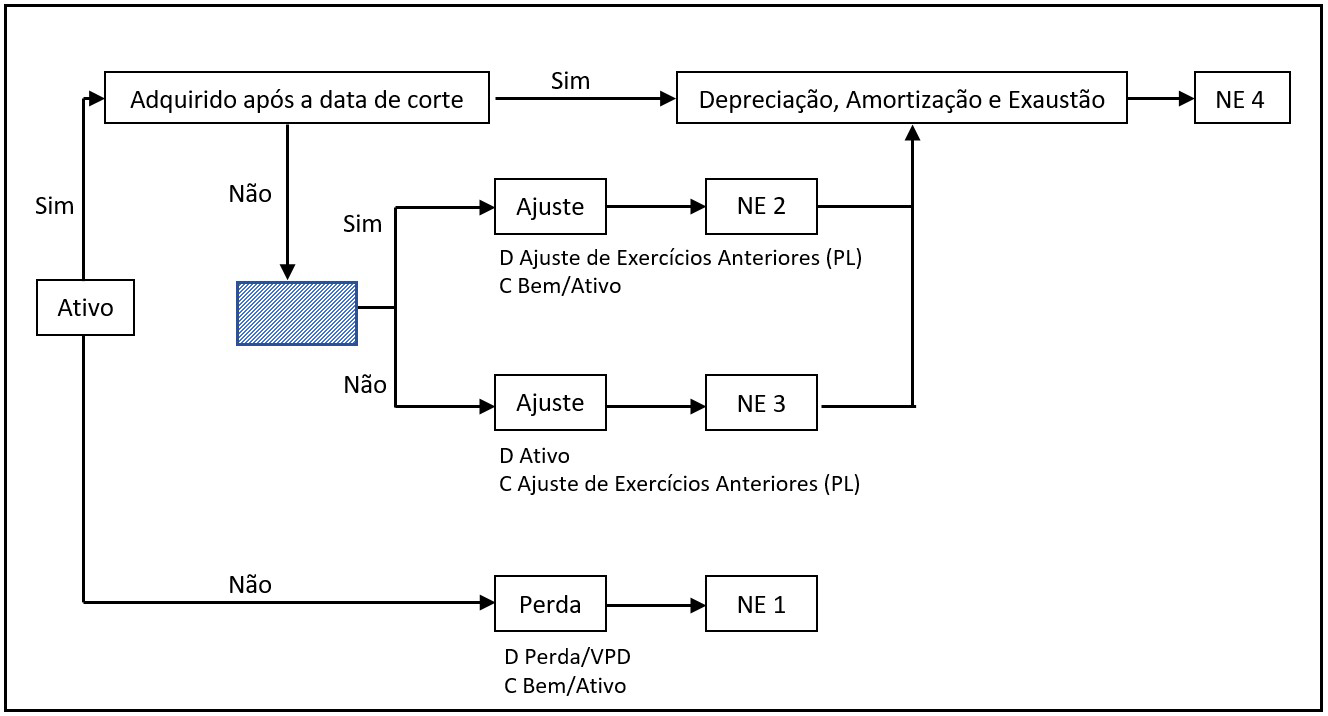
Fonte: adaptado de MCASP ( 2018)
Nota: NE = Nota Explicativa
Para a correta implementação do procedimento, o teste a ser verificado, na etapa representada pela área hachurada, é
valor contábil > valor justo.
valor contábil ≥ valor justo.
valor contábil ≤ valor justo.
valor contábil < valor justo.
Segundo a Norma Brasileira de Contabilidade NBC TSP 07, “alguns ativos são descritos como ativos de infraestrutura [...] se encaixam na definição de ativo imobilizado [...]”. Constitui-se em um exemplo de ativo imobilizado de infraestrutura:
Veículos.
Malhas rodoviárias.
Móveis e utensílios.
Monumentos históricos.
A Norma Brasileira de Contabilidade, NBC TSP 07, de 22.09.2017 dispões sobre a contabilização do Ativo Imobilizado de entidades do setor público. A esse respeito, analise as afirmativas abaixo:
I. O custo de item do ativo imobilizado da empresa pública deve ser reconhecido como ativo se, e somente se, for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade; e se o custo ou o valor justo do item puder ser mensurado confiavelmente.
II. Quando o ativo for adquirido pela entidade pública por meio de transação sem contraprestação, seu custo deve ser mensurado pelo valor futuro dos benefícios que serão proporcionados por esse ativo.
III. Após o reconhecimento como ativo, o item do ativo imobilizado pertencente à empresa pública, deve ser apresentado pelo custo menos qualquer depreciação e perda por redução ao valor recuperável acumuladas.
IV. Os bens do imobilizado pertencentes à empresa pública não são sujeitos à reavaliação.
Estão corretas as afirmativas:
I e II apenas
I e III apenas
I, II e III apenas
I, II e IV apenas
De acordo com a NBC TSP 07, que tem como objetivo estabelecer o tratamento para ativos imobilizados, é correto afirmar que
o desreconhecimento do valor contábil de um ativo imobilizado deve ocorrer por ocasião de sua alienação ou quando não há expectativa de benefícios futuros ou potencial de serviços com a sua utilização ou alienação.
os ativos de infraestrutura apresentam como características a ampla possibilidade de usos alternativos, não estarem sujeitos a restrições na alienação e pertencerem a um conjunto de entidades do setor público.
os gastos com propaganda e atividades promocionais devem fazer parte do custo do ativo imobilizado, desde que incorridos na introdução de um novo produto ou serviço ou na transferência de local da atividade.
o ativo imobilizado é o item tangível que se espera utilizar por um ou mais períodos contábeis, e com valor residual positivo ao término de sua vida útil.
Norma Brasileira de Contabilidade, NBC TSP 07, de 2017, sobre ativo imobilizado, define que classe de ativo imobilizado é um agrupamento de ativos de natureza e uso semelhantes nas operações da entidade. Nesse sentido, analise as proposições e responda.
I - Terrenos.
II - Edifícios operacionais.
III - Maquinários.
IV - Equipamentos militares especiais.
Das proposições expostas, são exemplos de classes de ativo imobilizado, apenas.
I e II.
III.
II e III.
I, II, III e IV.
III e IV.
Observado o disposto pela Norma Brasileira de Contabilidade, NBC TSP 07, de 2017, sobre ativo imobilizado, são exemplos de custos diretamente atribuíveis, EXCETO.
Custos de benefícios a empregados decorrentes diretamente da construção ou aquisição de item do ativo imobilizado.
Custos de preparação do local.
Custos de frete e de manuseio, apenas para recebimento.
Custos de instalação e montagem.
Honorários profissionais.
Em conformidade com o ativo imobilizado, regulado pela Norma Brasileira de Contabilidade, NBC TSP 07, de 2017, sobre a depreciação é INCORRETO afirmar que:
A entidade deve alocar o valor inicialmente reconhecido de item do ativo imobilizado aos componentes significativos desse item e os depreciar separadamente.
O componente significativo de item do ativo imobilizado pode ter a vida útil e o método de depreciação iguais a vida útil e ao método de depreciação de outro componente significativo do mesmo item.
À medida que a entidade depreciar separadamente alguns componentes de item do ativo imobilizado, também deve depreciar separadamente o remanescente do item.
Cada componente de item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado conjuntamente.
A entidade pode escolher depreciar separadamente os componentes de item que não tenham custo significativo em relação ao custo total do item.
Sobre os procedimentos que a entidade pública deve adotar na mensuração após o reconhecimento do ativo, de acordo com a Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado, é INCORRETO afirmar:
A entidade deve escolher o modelo do custo ou o modelo da reavaliação como sua política contábil e deve aplicar tal política para a classe inteira de ativos imobilizados.
No modelo de custo, após o reconhecimento como ativo, o item do ativo imobilizado deve ser apresentado pelo custo menos qualquer depreciação e qualquer perda por redução ao valor recuperável acumuladas.
Cada componente de item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
A indenização de terceiros por itens do ativo imobilizado que tenham sido objeto de redução ao valor recuperável, extraviados ou abandonados deve ser reconhecida como reservas de indenizações quando a indenização se tornar recebível.
O valor contábil de item do imobilizado deve ser desreconhecido por ocasião de sua alienação ou quando não há expectativa de benefícios econômicos futuros ou potencial de serviços com sua utilização ou alienação.



