







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quanto à elaboração dos registros e à geração das informações contábeis, o contador deve ter em vista possibilitar a análise da situação patrimonial da entidade pública ao longo do tempo e estaticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades.
Essa recomendação refere-se à seguinte característica do registro e da informação contábil no setor público:
A realização da Despesa Pública está condicionada a cinco requisitos. Correlacione cada um deles com sua definição:
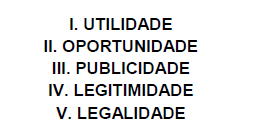
( ) Ser decidida e executada através de processos abertos e transparentes.
( ) Atender primeiramente às necessidades de maior prioridade socioeconômica.
( ) Ser baseada em autorizações legais.
( ) Contribuir de fato para o atendimento de uma necessidade pública.
( ) Ser decidida pelos representantes do povo (Lei Orçamentária) e executada por autoridades competentes.
Assinale a alternativa que representa a sequencia CORRETA.
A NBC TG – Estrutura Conceitual classifica as características qualitativas da informação contábil como fundamentais e de melhoria. A alternativa que apresenta, respectivamente, uma característica de melhoria e uma característica fundamental, é:
relevância e prudência.
comparabilidade e competência.
materialidade e tempestividade.
materialidade e representação fidedigna.
relevância e representação fidedigna.
A NBC TSP 16.5, Registro Contábil, estabelece as características do registro e da informação contábil no setor público.
Sobre essas características, assinale a afirmativa correta.
De acordo com a integridade, os registros contábeis devem ser realizados e as informações devem ser apresentadas de modo a não privilegiar interesses específicos e particulares de agentes e/ou entidades.
De acordo coma a representatividade, os registros contábeis e as informações apresentadas devem atender às necessidades específicas dos diversos usuários.
De acordo com a utilidade, os registros e as informações contábeis devem ser disponibilizadas para a sociedade e expressar, com transparência, o resultado da gestão e a situação patrimonial da entidade do setor público.
De acordo com a imparcialidade, os registros contábeis realizados e as informações apresentadas devem representar fielmente o fenômeno contábil que lhes deu origem.
De acordo com a comparabilidade, os registros e as informações contábeis devem possibilitar a análise da situação patrimonial de entidades do setor público ao longo do tempo e estaticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades.
O Comitê de Pronunciamentos Contábeis emitiu o pronunciamento que estabelece a Estrutura Conceitual Básica da Contabilidade (CPC 00), no qual estão definidas as características qualitativas da informação contábil-financeira útil. Essas características foram agrupadas em duas categorias: características fundamentais e características de melhoria. São exemplos de características qualitativas de melhoria:
compreensibilidade, tempestividade e uniformidade.
comparabilidade, verificabilidade e compreensibilidade.
relevância, tempestividade e representação fidedigna.
representação fidedigna, materialidade e verificabilidade.
As características qualitativas da informação contábilfinanceira identificam os tipos de informações que muito provavelmente são reputadas como as mais úteis para investidores, credores por empréstimos e outros credores, existentes e em potencial, para tomada de decisões acerca da entidade.
Assinale a alternativa que representa uma característica qualitativa fundamental da informação contábil-financeira.
Relevância
Competência
Entidade
Continuidade
Identifique e assinale a alternativa que apresenta a característica da informação contábil, que determina o reconhecimento de todos os fenômenos patrimoniais em sua totalidade, não podendo ser omitidas quaisquer partes do fator gerador.
Integridade.
Representatividade.
Tempestividade.
Fidedignidade.
Uniformidade.
De acordo com a característica da compreensibilidade, as informações sobre temas complexos
devem ser excluídas das demonstrações contábeis.
não devem ser excluídas das demonstrações contábeis.
não devem ser excluídas das demonstrações contábeis, quando relevantes.
devem ser apresentadas de modo mais detalhado.
devem ser acompanhadas de esclarecimentos adicionais, de modo que qualquer usuário possa entendê-las.
Observe o seguinte preceito:
“Os registros e as informações contábeis devem possibilitar a análise da situação patrimonial de entidades do setor público ao longo do tempo e estatisticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades.”
De acordo com as NBC SP T16, esse enunciado corresponde à seguinte característica do registro e da informação contábil;
uniformidade
confiabilidade
imparcialidade
verificabilidade
comparabilidade
São características da informação contábil no Setor Público, EXCETO
objetividade
visibilidade
imparcialidade
relatividade
comparabilidade



