







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a NBC TSP − Estrutura Conceitual, a característica qualitativa da informação denominada
consistência é sinônimo de uniformidade e possibilita aos usuários da informação contábil identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
verificabilidade indica que para ser verificável a informação não precisa ser um ponto único estimado, uma vez que um intervalo de possíveis valores e suas probabilidades relacionadas também pode ser utilizado.
relevância é alcançada quando a representação da transação é livre de vieses e possui exatidão completa em todos os aspectos relacionadas a tal transação.
materialidade determina que a omissão de 5% da despesa total reportada nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público torna a informação omitida imaterial.
comparabilidade é sinônimo de uniformidade e esta implica na utilização das mesmas políticas contábeis, seja de período a período em uma entidade pública ou de um único período entre duas ou mais entidades.
Na prática, pode não ser possível ter certeza ou saber se a informação apresentada nos RCPG – Relatório Contábil de Propósito Geral das Entidades do Setor Público está completa, neutra e livre de erro material. Entretanto, a informação deve estar completa, neutra e livre de erro material tanto quanto possível. O texto faz referência a qual característica qualitativa?
Relevância.
Clareza.
Tempestividade.
Comparabilidade.
Fidedignidade.
A NBC 16.5 – Registro Contábil - estabelece critérios para o registro contábil dos atos e dos fatos que afetam ou possam vir a afetar o patrimônio das entidades do setor público. O fato de que os registros e as informações contábeis devem possibilitar a análise da situação patrimonial de entidades do setor público ao longo do tempo e estaticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades, constitui uma característica do registro e da informação contábil no setor público que denomina-se:
confiabilidade.
representatividade.
comparabilidade.
integridade.
compreensibilidade.
Leia as afirmativas a seguir:
I. A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
II. As características qualitativas são atributos que tornam a informação inútil para os usuários e não dão suporte ao cumprimento dos objetivos da informação contábil.
III. Válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos - União, estados, Distrito Federal e municípios - os Princípios Orçamentários são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina.
IV. As demonstrações contábeis e os relatórios fiscais têm muito em comum. Ambas as estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e informações abrangentes sobre os fluxos de caixa.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Apenas três afirmativas estão corretas.
Todas as afirmativas estão corretas.
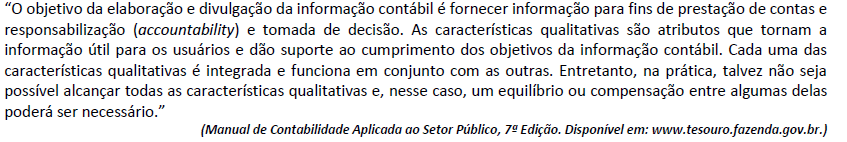
São características qualitativas da Contabilidade Aplicada ao Setor Público, EXCETO:
Dentre as características qualitativas da informação contábil, é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos, sem ser uma qualidade de item individual de informação, mas, antes, a qualidade da relação entre dois ou mais itens de informação:
Compreensibilidade.
Representação fidedigna.
Relevância.
Tempestividade.
Comparabilidade.
Considerando as características qualitativas da informação contábil, assinale a alternativa incorreta.
Compreensibilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
A representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material.
Tempestividade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
Comparabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
Entre as características qualitativas da informação incluída nos relatórios contábeis de propósito geral, destaca-se a relevância, segundo a qual as informações financeiras e não financeiras podem exercer influência quando têm valor preditivo, ainda que alguns usuários não as considerem ou já estejam cientes delas.
Certo
Errado
De acordo com a NBC TG Estrutura Conceitual, é considerada uma característica qualitativa de melhoria da informação contábil:
Comparabilidade.
Fidedignidade.
Relevância.
Transparência.
Leia as afirmativas a seguir:
I. As demonstrações contábeis podem fornecer informação que auxilia os usuários na avaliação da extensão na qual as receitas, as despesas, os fluxos de caixa e o desempenho da entidade estão em conformidade com os orçamentos aprovados.
II. A informação sobre a situação patrimonial da entidade, o desempenho, os fluxos de caixa, a conformidade com os orçamentos aprovados ou com outra legislação relevante ou com os demais regulamentos relacionados à captação e à utilização dos recursos, o desempenho da prestação de serviços e os seus planos futuros, é necessária para fins de prestação de contas e responsabilização (accountability) e tomada de decisão.
III. Para ser útil como informação contábil, a informação não deve corresponder à representação fidedigna dos fenômenos econômicos ou outros que se pretenda representar.
IV. O orçamento público é de grande importância. A Constituição brasileira exige a elaboração do orçamento anual, sendo vetada a sua aprovação pelo poder Legislativo, assim como a sua disponibilização à sociedade.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Apenas três afirmativas estão corretas.
Todas as afirmativas estão corretas.
Leia as afirmativas a seguir:
I. As informações financeiras não são relevantes, ainda que sejam capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil.
II. Segundo o artigo 34 da Lei nº 4.320/1964, o exercício financeiro coincidirá com o ano civil, ou seja, de 1º de janeiro a 31 de dezembro de cada ano.
III. As demonstrações contábeis podem fornecer informação que auxilia os usuários na avaliação da extensão da satisfação, por parte da entidade, dos seus objetivos financeiros.
IV. Comparabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Apenas três afirmativas estão corretas.
Todas as afirmativas estão corretas.
Característica qualitativa da informação, a comparabilidade permite que o usuário identifique semelhanças e diferenças entre dois conjuntos de fenômenos.
Certo
Errado
Em relação as características qualitativas da informação contábil, abordadas na NBC TSP – Estrutura conceitual e no Manual de Contabilidade Aplicada ao Setor Público. Assinale a alternativa INCORRETA:
Relevância e Representação fidedigna
Compreensibilidade e Tempestividade
Competência e Comparabilidade
Verificabilidade e compreensibilidade
Comparabilidade e Relevância
“Determinada característica da informação contábil, permite a identificação e compreensão de similaridades e diferenças entre os itens.” Esse fragmento extraído da NBC TG – Estrutura Conceitual faz referência à seguinte qualidade da informação contábil:
Comparabilidade.
Similaridade.
Relevância.
Fidedignidade.
Verificabilidade.
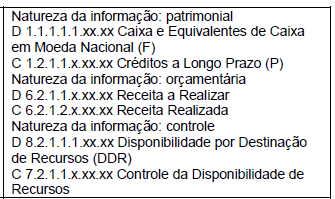
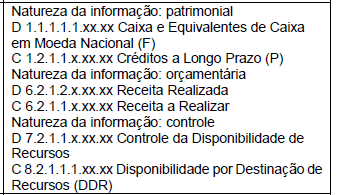
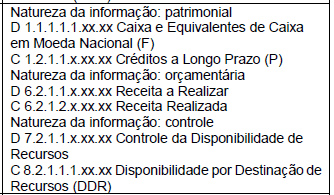
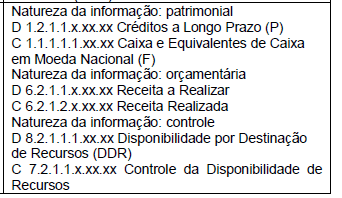
Assinale a alternativa CORRETA dos registros contábeis da baixa por recebimento do principal da Dívida Ativa no órgão competente para inscrição.
Uma das características qualitativas, aborda que distorções ou omissões na informação contábil, podem influenciar as decisões econômicas dos usuários. Identifique e marque essa característica nas alternativas a seguir.
Tempestividade
Relevância
Materialidade
Fidedignidade
Comparabilidade
As características qualitativas são inaplicáveis às informações não financeiras e prospectivas do ente que as divulga.
Certo
Errado
Acerca das características qualitativas da Informação Contábil constantes no Manual de Contabilidade Aplicada ao Setor Público, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) As informações financeiras e não financeiras são capazes de exercer influência, mesmo quando não têm valor confirmatório ou preditivo.
( ) A representação fidedigna é a qualidade da informação que permite que os usuários compreendam o seu significado.
( ) A informação pode ser capaz de influenciar e, desse modo, ser relevante, mesmo se alguns usuários decidirem não a considerar ou já estiverem cientes dela.
( ) A tempestividade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
( ) A informação contábil é sempre necessária no setor público, hoje mais ainda, por causa da necessidade de transparência e alto índice de corrupção, independentemente do seu custo.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.



