







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um determinado ente público utiliza o método das cotas constantes para depreciar os seus bens e necessita aplicar esse cálculo em um determinado bem com as seguintes características:
Valor bruto contábil R$ 2.000,00
Valor residual de R$ 200,00
Vida útil do bem: 4 anos
Com base nos dados apresentados, qual será o valor alocado na conta depreciação acumulada no final do terceiro ano referente a este bem?
200.
450.
650.
1.350.
Um ente público utiliza o método das cotas constantes para depreciar os seus bens e necessita aplicar esse cálculo em um determinado bem com as seguintes características:
Valor bruto contábil R$10.000,00
Valor residual de R$2.000,00.
Vida útil do bem: 4 anos
Assinale a alternativa que apresenta o valor alocado na conta depreciação acumulada no final do terceiro ano referente ao bem identificado:
R$2.000,00
R$4.000,00
R$6.000,00
R$8.000,00
A depreciação representa a perda de valores do Ativo em decorrência do seu uso ou pelo por sua obsolescência. Sobre a depreciação dos bens integrantes do patrimônio público, é correto afirmar que:
O registro da depreciação no sistema orçamentário deve ser realizado mensalmente.
O valor residual integra a base de cálculo do valor da depreciação do período.
A depreciação não será considerada uma variação patrimonial passiva, devendo ser registrada tão somente como redução do valor do Ativo.
A depreciação deve ser considerada como despesa orçamentária patrimonial.
Quando o bem é colocado em operação ao longo do mês a depreciação pode ser proporcional aos dias de uso ou integral a partir do mês seguinte.
Conforme o Manual de Contabilidade Aplicada ao Setor Público (8ª edição), a depreciação de um bem tangível pode ser calculada por diferentes métodos. Com as informações apresentadas no quadro abaixo, calcule a depreciação pelo método da linha reta e marque a alternativa CORRETA:
Valor Contábil Bruto | R$ 6.000,00 |
Valor Residual | R$ 1.500,00 |
Vida útil estimada | 3 anos |
O valor depreciável do bem é de R$ 4.000,00
A despesa de depreciação mensal é de R$ 150,00.
A despesa de depreciação anual a ser contabilizada é de R$ 1.500,00.
O valor contábil líquido, no final do terceiro ano, é de R$ 4.500,00.
A depreciação acumulada, no final do segundo ano, é de R$ 4.000,00.
Considere as seguintes informações das transações orçamentárias e patrimoniais, ocorridas na Prefeitura Municipal de CARIACICA (ES), no exercício de 2017, referente à aquisição e ao uso de uma máquina cavadeira:
1. Em 30 de janeiro de 2017, ocorreu empenho de despesa de capital no valor de R$ 40.000,00 para a aquisição de uma máquina cavadeira para compor seu ativo imobilizado.
2. A despesa foi liquidada em 01 de março de 2017, pelo valor total empenhado. Nessa mesma data, foi entregue pelo fornecedor a máquina cavadeira, a qual foi colocada em uso.
3. O departamento financeiro realizou o pagamento da despesa de capital em 10 de março de 2017, pelo valor total empenhado, sabendo que a máquina possuiu uma vida útil econômica de 05 anos e o seu valor residual é de R$ 10.000,00.
4. Em 31 de dezembro de 2017, após o reconhecimento da variação patrimonial diminutiva com a depreciação referente ao exercício financeiro de 2017, da Prefeitura Municipal de CARIACICA (ES), realizou-se o teste de redução ao valor recuperável da máquina e verificou-se que o seu valor em uso era R$ 32.000,00 e o seu valor justo líquido de despesas de venda era R$ 34.000,00.
5. A Prefeitura utiliza o método das cotas constantes para o cálculo da depreciação dos bens tangíveis.
Com base no exposto, o valor total da variação patrimonial diminutiva, reconhecida em 31 de dezembro de 2017 pela Prefeitura Municipal de CARIACICA (ES), referente à máquina cavadeira foi, em reais,
5.000,00.
6.000,00.
7.000,00.
7.500,00.
Um ente público adquiriu um bem classificado no Ativo Imobilizado em 02/01/2015. Sabendo-se que calcula a depreciação pelo método de cotas constantes, analise as informações a seguir.
▪ Data de aquisição: 02/01/2015
▪ Valor de aquisição: R$ 50.000,00
▪ Valor residual: R$ 5.000,00
▪ Tempo de vida útil: 10 anos
Com base nessas informações, assinale a opção que indica o valor da depreciação acumulada em 31/12/2020.
R$ 17.185,00.
R$ 23.427,95.
R$ 27.000,00.
R$ 30.000,00.
R$ 33.000,00.
Sobre depreciação, é INCORRETO afirmar:
A entidade deve alocar o valor, inicialmente, reconhecido de item do ativo imobilizado aos componentes significativos desse item e deve depreciá-los, separadamente.
A entidade pode escolher depreciar, separadamente, os componentes de um item que não tenham custo significativo em relação ao custo total do item.
Se uma entidade deprecia, separadamente, alguns componentes de um item do ativo imobilizado, o mesmo não se não se aplica ao remanescente do item.
A despesa de depreciação de cada período deve ser reconhecida no resultado a menos que seja incluída no valor contábil de outro ativo.
Em conformidade com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBC T 16 no item 16.9 – DEPRECIAÇÃO, AMORTIZAÇÃO E EXAUSTÃO, correlacione a primeira coluna com a segunda e em seguida indique a alternativa CORRETA:
1. Amortização | (___) Montante líquido que a entidade espera, com razoável segurança, obter por um ativo no fim de sua vida útil econômica, deduzidos os gastos esperados para sua alienação. |
2. Valor líquido contábil | (___) O valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada. |
3. Valor residual | (___) A redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência |
4. Depreciação | (___) A redução do valor, decorrente da exploração, dos recursos minerais, florestais e outros recursos naturais esgotáveis. |
5. Exaustão | (___) A redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros, inclusive ativos intangíveis, com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado. |
Indique a alternativa CORRETA:
3, 4, 5, 1, 2.
4, 5, 3, 2, 1.
3, 2, 4, 5, 1.
5, 4, 3, 1, 2.
3, 2, 5, 4, 1.
Caso a entidade aliene esse ativo em julho de 2021 pelo valor de R$ 50.000, haverá um ganho de R$ 10.000.
Um órgão do setor público transfere determinado ativo imobilizado para uma agência, também do setor público. Sabe-se que o ativo imobilizado transferido estava registrado no órgão de origem por R$ 670.000,00. Adicionalmente, em relação ao ativo em questão, o contador público do órgão verificou que:
(a) a depreciação acumulada totalizava R$ 300.000,00;
(b) havia um registro patrimonial de perda por valor recuperável no valor de R$ 100.000,00.
Assinale a alternativa correta em relação ao registro contábil patrimonial na agência pelo recebimento do ativo imobilizado.
D: Depreciação Acumulada R$ 300.000,00
D: Bens móveis R$ 270.000,00
D: Desincorporação de ativos R$ 270.000,00
D: Bens móveis R$ 370.000,00
D: Desincorporação de ativos R$ 370.000,00
Em dezembro de 20X7, o gestor orçamentário de uma unidade hospitalar pública identificou a obsolescência de um equipamento de imagem adquirido em julho de 20X1, cujos dados contábeis eram os seguintes:
A partir dessas informações, é correto afirmar que, com relação a esse equipamento, a depreciação acumulada e o valor contábil do ativo a ser baixado pelo gestor são, respectivamente, iguais a
R$ 468.000 e R$ 396.000.
R$ 475.200 e R$ 388.800.
R$ 594.000 e R$ 270.000
R$ 702.000 e R$ 162.000.
R$ 756.000 e R$ 108.000.
A secretaria de saúde de determinado município realizou um leilão para a alienação de ambulâncias e tomógrafos inservíveis, conforme mostra o quadro a seguir:
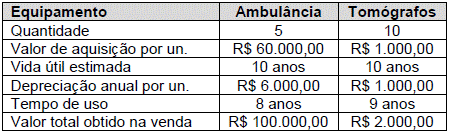
A partir das informações apresentadas, assinale a opção correta, relativamente a ganhos e(ou) perdas decorrentes do leilão dos bens:
Houve ganho de R$ 140.000 com a venda das ambulâncias e de R$ 7.000 com a venda dos tomógrafos.
Houve perda de R$ 200.000 com a venda das ambulâncias e de R$ 8.000 com a venda dos tomógrafos.
Houve ganho de R$ 40.000 com a venda das ambulâncias e de R$ 1.000 com a venda dos tomógrafos.
Houve ganho de R$ 100.000 com a venda das ambulâncias e de R$ 2.000 com a venda dos tomógrafos.
Houve perda de R$ 100.000 com a venda das ambulâncias e de R$ 2.000 com a venda dos tomógrafos.
São tipos de bens depreciáveis segundo a Receita Federal:
Terrenos, salvo em relação aos melhoramentos ou construções.
Os bens móveis e imóveis utilizados no desempenho das atividades de contabilidade.
Prédios ou construções não alugados nem utilizados pela pessoa jurídica na produção dos seus rendimentos, bem como aqueles destinados à revenda.
Bens que normalmente aumentam de valor com o tempo, como obras de arte e antiguidades.
Bens para os quais seja registrada quota de exaustão.
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP 07, cada componente de item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
Com relação à depreciação de itens do ativo imobilizado, assinale a alternativa incorreta.
O componente significativo de item do ativo imobilizado pode ter a vida útil e o método de depreciação iguais à vida útil e ao método de depreciação de outro componente significativo do mesmo item. Nesse caso, esses componentes podem ser agrupados no cálculo da depreciação.
O montante da depreciação de cada período deve ser reconhecido no resultado do período, a menos que seja incluído no valor contábil de outro ativo.
A depreciação deve ser reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil.
Terrenos e edificações são ativos separáveis e são contabilizados separadamente. Contudo, isso não acontece quando eles são adquiridos conjuntamente.
Em 31/03/2016, a Secretaria de Saúde de um Município empenhou despesa orçamentária no valor de R$ 80.000,00 referente à aquisição de um veículo para o transporte da população a Municípios vizinhos para o tratamento de saúde. Em 29/04/2016, o veículo foi entregue à Secretaria de Saúde e a despesa orçamentária foi liquidada pelo valor total do empenho. Em 31/05/2016, o veículo foi colocado em condições de uso, mas para isso foi necessário contratar serviços de terceiros - pessoa jurídica, cuja despesa orçamentária no valor de R$ 10.000,00 foi empenhada em 06/05/2016, cujos serviços foram prestados em maio de 2016 e cuja despesa foi liquidada, pelo valor total do empenho, em 30/05/2016.
No reconhecimento do ativo, a vida útil econômica e o valor residual do veículo foram estimados, respectivamente, em 5 anos e R$ 12.000,00 e não houve reestimativas desses parâmetros. A Secretaria de Saúde utiliza o método de custo para a mensuração após o reconhecimento e o método das quotas constantes para a apuração da depreciação mensal.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do veículo em 31/12/2018 é, em reais, de
Assinale a alternativa correta, sobre os métodos de depreciação que podem ser aplicados.
O método da recuperabilidade considera os aspectos relacionados aos ativos geradores e não geradores de caixa para prestação de serviços públicos.
O método da vida útil indefinida considera que o bem não perde a vida útil ao longo do tempo.
O método das unidades produzidas reduz o valor do bem de forma constante durante toda a sua vida útil.
O método dos saldos decrescentes considera que o bem produzirá mais quando novo, decrescendo seu valor até o final da vida útil.
O método linear considera que o bem será utilizado conforme o montante de prestação de serviços ou produção e que não haverá mudança no valor residual.
Analise a afirmativa a seguir e responda o que se pede.
"É a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência."
A afirmativa anterior se refere a qual conceito constante no Manual de Contabilidade Aplicada ao Setor Público – MCASP? Assinale a alternativa correta.
Ativo Imobilizado.
Depreciação.
Exaustão.
Valor Depreciável.
Considerando que o setor público precisa definir o valor residual dos seus ativos para fins de depreciação de bens corpóreos e amortização de bens incorpóreos, é CORRETO afirmar:
O ativo imobilizado pode possuir valor residual após a sua vida útil, enquanto o ativo intangível de vida útil definida sem compromisso de compra por terceiro ou por mercado ativo deve ter valor residual igual a zero.
Os casos de ativos imobilizados e intangíveis com valores residuais são raros.
O valor residual é um valor definido pelo ente governamental no momento da aquisição do ativo imobilizado e intangível e deve ser avaliado com exatidão para evitar erros futuros.
A entidade governamental deve atribuir um valor residual para a adequada amortização do ativo intangível, quando ele possuir vida útil indefinida.
Valor residual é um conceito aplicado aos investimentos e não ao ativo imobilizado ou intangível.
Uma entidade do setor público recebeu e começou a utilizar veículos a motor para prestação de serviços públicos em 01/01/2018. Sabe-se que os veículos foram adquiridos pelo valor de R$ 230.000,00, possuem vida útil de 10 anos, valor residual de R$ 15.000,00 e que serão depreciados pelo método linear.
Considerando as informações acima, o registro no sistema contábil patrimonial da depreciação mensal desses veículos, em reais, deverá constar da seguinte forma:
D: Ajuste a valor recuperáveis de bens móveis - 215.000,00
C: Ajuste a valor recuperável acumulado - 215.000,00
D: Bens móveis - 230.000,00
C: Ganho na Incorporação de Ativos - 230.000,00
D: Variação Patrimonial Diminutiva - 21.500,00
C: Bens móveis - 21.500,00
D: Desincorporação de ativos - 21.500,00
C: Bens móveis - 21.500,00
D: Variação Patrimonial Diminutiva - 21.500,00
C: Depreciação Acumulada - 21.500,00
Em janeiro de 2019, um órgão público adquiriu um veículo pelo valor de R$ 36.000. A política da entidade é contabilizar a depreciação dos veículos pelo método da soma dos dígitos. O gestor contábil estabeleceu o valor residual do ativo em R$ 6.000 e a vida útil estimada em 5 anos.
A partir dessas informações, assinale a opção que apresenta, respectivamente, o valor da depreciação acumulada, o valor líquido do ativo e a taxa de depreciação ao final do primeiro ano de uso do veículo.
R$ 10.000 / R$ 26.000 / 33,33%
R$ 8.000 / R$ 28.000 / 26,66%
R$ 7.000 / R$ 29.000 / 23,00%
R$ 6.000 / R$ 30.000 / 20,00%
R$ 4.500 / R$ 31.500 / 15,00%



