







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Simultaneamente à aquisição de novos equipamentos, o gestor de um hospital público providenciou o leilão de equipamentos antigos, conforme mostra o quadro a seguir.
equipamento | tomógrafo | raios X |
quantidade | 10 | 10 |
valor unitário de aquisição (R$mil) | 300 | 40 |
vida útil estimada (em anos) | 10 | 5 |
tempo de uso(em anos) | 8 | 4 |
frete para entrega (R$ mil) | 10 | 1 |
valor líquido obtido na venda (R$ mil) | 700 | 70 |
A partir das informações apresentadas, assinale a opção correta, relativamente a ganhos e(ou) perdas decorrentes do leilão dos tomógrafos e dos aparelhos de raios X.
Houve ganho de R$ 700.000 com a venda dos tomógrafos e de R$ 70.000 com a venda dos aparelhos de raios X
Houve perda de R$ 690.000 com a venda dos tomógrafos e ganho de R$ 69.000 com a venda dos aparelhos de raios X.
Houve ganho de R$ 100.000 com a venda dos tomógrafos e perda de R$ 10.000 com a venda dos aparelhos de raios X.
Houve perda de R$ 90.000 com a venda dos tomógrafos e de R$ 11.000 com a venda dos aparelhos de raios X.
Houve ganho de R$ 60.000 com a venda dos tomógrafos e perda de R$ 8.000 com a venda dos aparelhos de raios X.
Suponha que o IFPE tenha adquirido, em 1 o de janeiro de 2019, um aparelho de ar-condicionado pelo valor à vista de R$ 1.100,00. Para a instalação desse ativo imobilizado foi necessário gastar mais R$ 200,00. A instalação foi concluída e o equipamento considerado como pronto para uso em 1 o de março de 2019. Sabendo-se que o valor residual do ar-condicionado é de R$ 100,00, que sua vida útil é estimada em 10 anos e que ele é depreciado em quotas constantes, qual o valor contábil líquido desse ativo ao final de setembro de 2019?
R$ 1.017,50
R$ 1.230,00
R$ 1.224,17
R$ 1.030,00
R$ 70,00
Segundo o MCASP (2018), a depreciação é o declínio do potencial de geração de serviços por ativos de longa duração devido à deterioração física, desgastes com uso e obsolescência. A estimativa de vida útil econômica dos referidos ativos é definida com base em alguns fatores: desgaste físico pelo uso ou não; geração de benefícios futuros; limites legais e contratuais sobre o uso ou exploração do ativo; e, obsolescência tecnológica. Ao realizar a estimativa do tempo de vida útil de um determinado ativo deve-se verificar, EXCETO:
O tempo pelo qual o ativo manterá a sua capacidade para gerar benefícios futuros para o ente.
O tempo de vida útil de um bem que possui a sua utilização ou exploração limitada temporalmente por lei e contrato não pode ser superior a esse prazo.
Os aspectos técnicos referentes ao desgaste físico e à obsolescência do bem, como, por exemplo, a utilização ininterrupta do bem que pode abreviar a sua vida útil.
A política de gestão de ativos da entidade, ao avaliar a alienação de ativos, deve considerar que o valor da depreciação sempre será maior que o valor pago pelo bem.
Com relação ao ativo imobilizado no meio público temos o seguinte conceito. “É a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.” Este conceito relaciona-se a(ao)?
Valor Depreciável.
Exaustão.
Depreciação.
Custo do Ativo.
Com base no conceito de regime de competência aplicado ao setor público, analise as afirmativas a seguir.
I. A depreciação não deve ser contabilizada, porque não representa saída de caixa efetiva da entidade governamental.
II. As transações são registradas quando ocorrem, mesmo que não haja entrada ou saída de caixa ou equivalentes de caixa.
III. Os créditos a receber são o reconhecimento do caixa que será gerado pela entidade governamental.
É CORRETO o que se afirma em
I, apenas.
II, apenas.
III, apenas.
I e II, apenas.
II e III, apenas.
Um ente público começou a utilizar bens móveis adquiridos no último exercício pelo valor de R$ 240.000,00 em 02 de janeiro de 20X1. Sabe-se que o valor residual destes bens é de R$ 40.000,00 e que sua vida útil é estimada em 5 anos.
Considerando as informações apresentadas, assinale a alternativa correta.
Em 02 de janeiro de 20X1, o ente realizou registro contábil referente à fase de liquidação da despesa no sistema patrimonial.
Em 02 de janeiro de 20X1, o ente reconheceu uma despesa de depreciação no valor de R$ 240.000,00.
Em 02 de janeiro de 20X1, o ente reconheceu uma variação patrimonial aumentativa no valor de R$ 240.000,00.
Em 31 de janeiro de 20X1, o ente reconheceu uma variação patrimonial diminutiva no valor de, aproximadamente, R$ 3.333,34 referente à depreciação mensal.
Em 31 de janeiro de 20X1, o ente reconheceu uma variação patrimonial aumentativa no valor de, aproximadamente, R$ 4.000,00 referente à depreciação mensal.
Entre os métodos utilizados para o cálculo da depreciação, destaca-se o método das cotas constantes. Das informações listadas no quadro abaixo e considerando as prerrogativas expostas no Manual de Contabilidade Aplicada ao Setor Público (8a edição), marque a alternativa CORRETA:
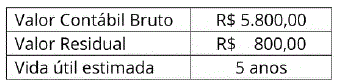
O Valor Contábil Líquido, no final do terceiro ano, é de R$ 4.800,00
A depreciação acumulada, no final do segundo ano, é de R$ 1.000,00
A despesa de depreciação anual a ser contabilizada é de R$ 800,00
O Valor Contábil Líquido, no final do quinto ano, é de R$ 800,00
O Valor Contábil Líquido, no final do quinto ano, é de R$ 5.000,00
Uma fundação pública adquiriu uma máquina para uso de suas atividades em 15/04/2016 por R$ 111.000,00, porém iniciou suas operações em 01/07/2016, espera-se ao final da vida útil um valor residual de R$ 15.000,00, a vida útil é estimada em 12 anos, considerando o método de depreciação linear, qual o valor contábil liquido que será evidenciado no balanço patrimonial em 31/12/2017.
R$ 97.125,00.
R$ 84.000,00.
R$ 99.000,00.
R$ 96.000,00.
R$ 98.000,00.
A Prefeitura de Taiaçu adquiriu uma ambulância em 30/11/2015 por R$ 70.000,00, e entrou em funcionamento em 01/01/2016. Espera-se, ao final da vida útil, um valor residual de R$ 10.000,00. A vida útil é estimada em 6 anos. Qual o valor líquido do bem, que será evidenciado no balanço patrimonial em 31/12/2017, considerando o método de depreciação linear?
R$ 46.666,67.
R$ 49.166,67.
R$ 40.000,00.
R$ 50.000,00
R$ 45.694,44.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, define-se como “Valor Depreciável de um Ativo”:
A redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
A redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros, inclusive ativos intangíveis, com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
A redução nos benefícios econômicos futuros ou no potencial de serviços de um ativo, que reflete um declínio na sua utilidade além do reconhecimento sistemático por meio da depreciação.
O custo de um ativo, ou outra base que substitua o custo, menos o seu valor residual.
O valor estimado que a entidade obteria com a venda do ativo, caso o ativo já tivesse a idade, a condição esperada e o tempo de uso esperados para o fim de sua vida útil.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do imóvel em 31/12/2017 é, em reais,
112.500,00.
30.000,00.
64.800,00.
70.000,00.
67.500,00.
Uma Prefeitura alienou, no mês de janeiro de 2015, uma máquina pelo valor de R$ 100.000,00, sabendo que o custo de aquisição da máquina foi R$ 140.000,00 e a depreciação acumulada de R$ 50.000,00. Nessa situação, a prefeitura registrou
uma Receita de Capital de R$ 140.000,00.
um Ganho com Alienação de Imobilizado de R$ 10.000,00.
uma Variação Patrimonial Diminutiva de R$ 10.000,00.
uma Perda com Alienação de Imobilizado de 90.000,00.
um Resultado Positivo de Equivalência Patrimonial de R$ 10.000,00.
Referente aos institutos da depreciação e da reavaliação no setor público, foi solicitado a um contador que analisasse os itens a seguir:
1. Uma entidade pública adquiriu uma máquina para seu ativo imobilizado em 1º/julho/2010, que foi colocada em uso na mesma data, sabendo-se que seu custo de aquisição foi de R$ 70.000,00, com valor residual de R$ 10.000,00 e sua vida útil de 05 anos.
2. Em 30 de junho de 2011, de acordo com a política contábil da entidade pública, a classe desse bem foi submetida ao procedimento de reavaliação anual.
3. Em julho/2011, o bem foi avaliado a valor de mercado por R$ 62.000,00, conforme Laudo Técnico emitido pela comissão de avaliação patrimonial (composta por servidores da entidade pública). O Laudo também estimou uma nova vida útil de 04 anos e um novo valor residual de R$ 5.000,00.
De posse de todas essas informações e após o procedimento da reavaliação, o contador apurou o novo encargo da depreciação mensal e encontrou o seguinte valor:
1.000,00.
1.100,00.
1.150,50.
1.187,50.
1.200,00.
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada por deterioração física, desgastes com uso ou obsolescência. Em função desses fatores, faz-se necessária a devida apropriação do consumo desses ativos ao resultado do período, por meio da depreciação, atendendo ao regime da competência. No entanto, em função de suas características, alguns itens do ativo não deverão ser depreciados, como, por exemplo,
máquinas e implementos agrícolas.
imóveis recebidos em doação.
bens móveis recebidos em transferência.
bens de natureza cultural.
A Câmara Municipal de Maringá pretende realizar a depreciação de um bem do seu ativo imobilizado pelo método linear. Sabe-se que o custo de aquisição foi de R$ 300.000,00 e seu valor residual R$ 60.000,00. A vida útil do bem é de 10 anos. Assim, o valor depreciável e o valor da depreciação anual são, em reais, respectivamente:
300.000,00 e 30.000,00.
260.000,00 e 30.000,00.
240.000,00 e 30.000,00.
300.000,00 e 24.000,00.
240.000,00 e 24.000,00.
O departamento de contabilidade de uma entidade pública precisa registrar um ativo no subgrupo Imobilizado, como Máquinas e Equipamentos, e definir sua vida útil para fins de depreciação. O manual do fabricante informa que a vida útil máxima da máquina é de 8 anos; o regulamento do Imposto de Renda permite que máquinas e equipamentos sejam depreciados em até 5 anos; a entidade, por questões operacionais, tem a prática de trocar esse tipo de máquina a cada 4 anos.
De acordo com as definições do MCASP, a vida útil desse ativo é de:
Um equipamento foi adquirido em 01/07/2013 e logo em seguida entrou em operação. O valor de aquisição do ativo foi $ 280.000,00. O seu valor residual foi estimado em 5% e a vida útil do bem é de 10 anos. Em julho de 2016 foi realizada uma manutenção periódica no equipamento, que incorreu em gastos de $ 2.500,00.
Considerando as disposições do MCASP para mensuração de ativos, em 31/12/2016, o valor contábil líquido desse equipamento é:



