







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às receitas e despesas, assinale a opção correta.
Aquisição de bens para doação é uma despesa de capital.
Sob o enfoque patrimonial, a Contabilidade Aplicada ao Setor Público adota, para fins de reconhecimento, o regime de caixa para a receita e o regime de competência para a despesa.
Quanto à dependência da execução do orçamento, a despesa pública pode ser classificada em orçamentária ou extraorçamentária.
O recolhimento do INSS do segurado é despesa orçamentária.
Quanto à categoria econômica da despesa, a subvenção econômicas são despesas de capital e as subvenções sociais são despesas correntes.
O valor das despesas de natureza extraorçamentária é:
5.000
3.000
4.400
3.400
6.000
O deságio e as despesas com a remuneração real devida pela aplicação de capital de terceiros em títulos públicos devem ser classificados como despesa extraorçamentária.
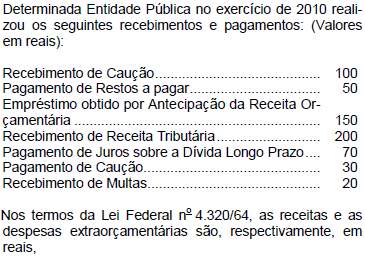
270 e 150.
250 e 80.
270 e 80.
100 e 30.
250 e 150.
A despesa necessária ao pagamento do principal de uma operação de crédito por antecipação da receita orçamentária deve ser obrigatoriamente considerada extraorçamentária.
É uma despesa extraorçamentária o gasto da entidade do setor público com
a aquisição de bens imóveis.
o pagamento de servidores aposentados e de pensionistas.
o pagamento de juros das dívidas públicas interna e externa.
a subscrição de capital de empresas industriais.
a devolução de cauções recebidas.
Sob o enfoque patrimonial, assinale o exemplo de despesa pública que diminui o patrimônio líquido e independe do orçamento:
Cancelamento da Dívida Ativa.
Diárias e Passagens Aéreas.
Pessoal e Encargos Sociais.
Juros, Serviços e Aluguel.
A respeito dos dispêndios extraorçamentários, também conhecidos como despesa extraorçamentária, é correto afirmar:
toda baixa no patrimônio não prevista na lei orçamentária é um dispêndio extraorçamentário.
a saída de recursos a título extraorçamentário não se observa nas entidades da administração direta em razão de estarem submetidas à lei orçamentária anual.
os dispêndios, quando ocorrem, advêm de ingressos extraorçamentários do mesmo exercício.
os dispêndios extraorçamentários estão relacionados sempre com as operações da atividade fim da entidade.
não alteram a situação patrimonial líquida, visto que são oriundos de fatos contábeis permutativos.
O resultado extraorçamentário identificado em 5.2 corresponde à diminuição da situação líquida do patrimônio, incluindo-se as contas representativas das despesas extraorçamentárias, interferências passivas e mutações passivas.
Determinada Entidade Pública no exercício de 2009 pagou despesas no valor total de R$ 2.700,00.
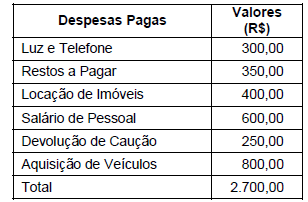
Com base nos valores apresentados, as despesas orçamentárias e extraorçamentárias pagas no exercício de 2009 totalizam, respectivamente,
R$ 600,00 e R$ 2.100,00.
R$ 2.100,00 e R$ 600,00.
R$ 2.350,00 e R$ 350,00.
R$ 2.400,00 e R$ 300,00.
R$ 2.450,00 e R$ 250,00.
A amortização do principal referente a operações de créditos por antecipação de receita orçamentária corresponde a uma
receita extraorçamentária.
despesa extraorçamentária.
despesa orçamentária de capital.
despesa orçamentária de juros e encargos da dívida.
despesa orçamentária de amortização de dívida.
No sistema financeiro, o valor das saídas extraorçamentárias foi, em milhares de reais,
1.000
15.000
36.000
47.000
51.000
Uma despesa extraorçamentária caracteriza-se por
modificar, simultaneamente, contas do ativo financeiro e do passivo permanente.
modificar, simultaneamente, contas do ativo financeiro e do ativo permanente.
provocar uma redução do superávit financeiro.
não precisar de autorização legislativa para a sua ocorrência.
É uma despesa extra-orçamentária o pagamento de
juros da dívida.
pessoal.
contribuição patronal ao RPPS.
devolução de caução.
serviços de terceiros.
A utilização do Cartão de Pagamento do Governo Federal, também denominado cartão corporativo, destina-se à aquisição de materiais e contratação de serviços enquadrados como suprimento de fundos, sendo vedada sua utilização como forma de pagamento de outras despesas, ainda que autorizada por autoridade competente.
No decorrer do exercício, pode acontecer de algum contribuinte efetivar pagamento de obrigações tributárias ou ! mesmo de outras origens, a maior ou indevidamente e, consequentemente, solicitar a sua devolução, se esta ; acontecer no exercício de sua arrecadação, gerando apenas um lançamento de estorno da receita realizada, . procedendo-se o estorno da:
Despesa orçamentária.
Despesa de capital.
Despesa de caixa.
Despesa extra-orçamentária.
Despesa de crédito.
Como se contabilizam as entradas compensatórias de ativo e passivo financeiros?
as receitas: de forma extra-orçamentária; as despesas: de modo orçamentário.
de maneira orçamentária.
no sistema compensado do Balanço Patrimonial.
as receitas: de forma orçamentária; as despesas: de modo extra-orçamentário.
de forma extra-orçamentária.
Em um órgão público foram realizados os seguintes desembolsos relativos à:
DESEMBOLSO | VALOR |
Folha pagamento de pessoal | 1200 |
Entrega das consignações efetuadas na folha de Pagamento em favor da previdência | 120 |
Devolução das cauções entregue para garantir a execução de contratos | 50 |
Contratação de serviços temporários | 500 |
Compra de bens | 100 |
Juros da dívida | 80 |
Amortização da dívida | 300 |
Restos a pagar | 150 |
Considerando os mesmos fatos da questão anterior, o total das despesas extra-orçamentárias é:
400;
1.200;
700;
620;
320;
Constituem Despesas Extra-Orçamentárias os pagamentos que não dependem de autorização legislativa. Assinale a alternativa que representa Despesa Pública Extra-Orçamentária.
Pagamento de Juros da Dívida.
Amortização da Dívida.
Pagamento de Restos a Pagar.
Pagamento de Outras Despesas Correntes.



