







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo a norma brasileira de contabilidade aplicada ao setor público, o subsistema de informação do sistema contábil utilizado para acompanhar atos e fatos relacionados ao planejamento e à execução da lei orçamentária anual, independentemente de serem quantitativos ou qualitativos, classifica-se como:
Financeiro.
Patrimonial.
Orçamentário.
Compensação.
Custos.
No que se refere aos Sistemas de Escrituração, o sistema que não produz variação patrimonial de imediato e fazem contrapartida consigo mesmas, são os bens, direitos e obrigações potenciais.
Variação Patrimonial.
Patrimonial.
Financeiro.
Compensação.
Orçamentária.
Na Contabilidade aplicada ao Setor Público, o aspecto que compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução, é denominada:
orçamentário.
provisão de crédito.
destaque de crédito.
nota de empenho.
balanço orçamentário.
As práticas orçamentárias nas entidades do setor público começaram a ser influenciadas por uma concepção mais moderna de orçamento a partir do século XX, com o objetivo de contribuir para que o orçamento fosse efetivamente um instrumento de administração. Constitui uma característica da concepção moderna de orçamento:
aspecto econômico como posição secundária;
controle político sobre os atos do Poder Executivo;
instrumento demonstrativo de autorizações legislativas;
mecanismo da política fiscal do governo;
neutralidade das finanças públicas.
Assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:
-
Sob o enfoque ________________, são receitas todas as disponibilidades de recursos financeiros que ingressam nos cofres públicos, constituindo elemento novo para o patrimônio público. A receita, sob o enfoque _______________, constitui uma variação patrimonial, que decorre de transações que resultam em alterações do patrimônio público, refletindo ou não em seu resultado.
orçamentário - extra-orçamentário
orçamentário - patrimonial
de execução - patrimonial
orçamentário - financeiro
Assinale a alternativa que refere-se ao reconhecimento da receita pública sob o enfoque orçamentário.
Consiste na aplicação dos Princípios Fundamentais de Contabilidade para reconhecimento da variação ativa ocorrida o patrimônio, em contrapartida ao registro do direito no momento da ocorrência do fato gerador, antes da efetivação do correspondente ingresso de disponibilidade.
São todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, financiam despesas orçamentárias.
Ocorrido o fato gerador, pode-se proceder ao registro contábil do direito em contrapartida à variação ativa, em contas do sistema patrimonial.
A receita seja reconhecida por critério de competência patrimonial.
Apresenta como maior dificuldade a determinação do momento da ocorrência do fato gerador.
Analise os conceitos de despesa sob o enfoque orçamentário, conforme a Lei 4.320/64.
I. Classifica-se como investimento a despesa de capital que gera serviço, produzindo acréscimo ao Produto Interno Bruto (PIB), tal como a construção de um novo imóvel.
II. Classifica-se como inversão financeira a despesa de capital que não gera serviço, tal como a aquisição de um imóvel já edificado, pronto para a utilização.
III. As despesas de capital subdividem-se em: despesas com investimentos, inversões financeiras, transferências de capital e transferências correntes.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
No âmbito da atividade tributária, pode-se utilizar o momento da realização da receita como referência para o seu reconhecimento.
O reconhecimento da receita, sob o enfoque orçamentário, ocorre no momento da arrecadação, de acordo com o regime de caixa.
Sob a ótica orçamentária, o ato da liquidação constitui a despesa orçamentária e o passivo financeiro para fins de cálculo do superávit financeiro.
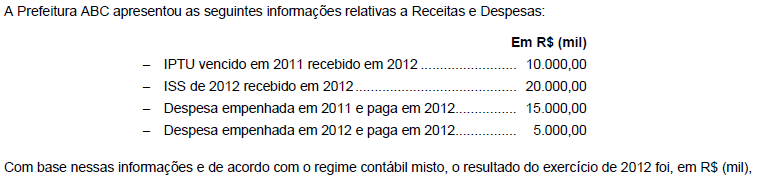
5.000,00
10.000,00
15.000,00
20.000,00
25.000,00
As receitas orçamentárias serão registradas no exercício:
da previsão orçamentária, ainda que não arrecadadas;
em que forem arrecadados obedecendo ao regime de competência;
em que forem arrecadados em obediência em regime de caixa;
em que forem inscritos em dívida ativa independentemente da arrecadação;
do lançamento fiscal da receita ainda que arrecadada em exercício diverso.
O regime orçamentário aplicado ao reconhecimento da receita é o
financeiro.
misto.
de competência.
patrimonial.
de caixa.
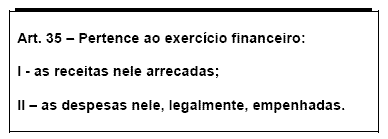
A Lei 4.320/64, em seu art.35, determina o seguinte:
Gestão financeira;
Caixa tanto para as receitas como para as despesas;
Competência para as receitas e caixa para a despesa;
Caixa para as receitas e competência para as despesas;
Competência tanto para as receitas como para as despesas.
Conforme o disposto nas Normas Brasileiras de Contabilidade aplicadas ao setor público, as transações no setor público devem ser reconhecidas e registradas integralmente no momento em que ocorrerem, utilizando, portanto, o regime contábil misto.
O regime contábil adotado para a contabilidade pública é o regime de caixa, pois pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
No Brasil, o regime contábil de escrituração é misto por se considerar que pertencem ao exercício financeiro as receitas arrecadadas e as despesas nele efetivamente liquidadas.
Para efeito de determinação do resultado primário da União, a Secretaria do Tesouro Nacional adota o regime misto, isto é, de competência para as despesas e de caixa para as receitas.



