







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O registro de caráter orçamentário necessita de recurso público previsto para sua realização e deve ser autorizado pelo Poder Legislativo. Assinalar a alternativa que demonstra um registro orçamentário:
Devolução de caução a fornecedor.
Pagamento do INSS retido da folha de pagamento dos servidores.
Pagamento de Salário-Maternidade ao Regime Geral de Previdência Social.
Pagamento de empenho inscrito em Restos a Pagar.
Pagamento do Fundo de Garantia do Tempo de Serviço referente a empregados públicos.
Em virtude da aferição dos rendimentos do título, o contador do ente público deverá reconhecer, no sistema orçamentário, o valor de R$ 4.900,00 a
crédito de caixa e equivalentes de caixa.
crédito de receita a realizar.
débito de aplicações financeiras de liquidez imediata.
crédito de receita realizada.
crédito de variação patrimonial aumentativa.
Um grupo de contribuintes pagou antecipadamente para a prefeitura municipal valores relativos ao IPTU. No momento da arrecadação, o contador municipal deverá registrar, no sistema contábil orçamentário:
débito de empréstimos.
débito de caixa e equivalentes de caixa.
débito de tributos a receber.
crédito de variação patrimonial diminutiva.
crédito de receita realizada.
Uma entidade do setor público contratou uma empresa para desenvolvimento de um software pelo valor de R$ 3.500.000,00. O registro contábil orçamentário dessa transação no momento da aceitação do software finalizado pela entidade do setor público é, em R$:
D: Softwares em Desenvolvimento 3.500.000,00
C: Fornecedores a pagar 3.500.000,00
D: DDR Comprometida por Empenho 3.500.000,00
C: DDR Comprometida por Liquidação e Entradas
Compensatórias 3.500.000,00
D: Crédito Disponível 3.500.000,00
C: Crédito Empenhado a Liquidar 3.500.000,00
D: Crédito Empenhado a Liquidar 3.500.000,00
C: Crédito Empenhado Liquidado a Pagar
3.500.000,00
D: Crédito Liquidado a Pagar 3.500.000,00
C: Crédito Liquidado Pago 3.500.000,00
A Lei 4.320/1964 define que o exercício financeiro coincidirá com o ano civil, e define quais receitas e despesas pertencem ao exercício financeiro, sob enfoque orçamentário. Tal definição está diretamente atrelada ao regime contábil que deve ser adotado pelos órgãos públicos. Assinale a alternativa correta, que representa o regime contábil a ser adotado para atender à referida legislação ao registrar as operações sob enfoque orçamentário:
Regime de Caixa para as Receitas e para as Despesas.
Regime de Competência para as Receitas e para as Despesas.
Regime de Competência para as Receitas e Regime de Caixa para as Despesas.
Regime de Caixa para as Receitas e Regime de Competência para as Despesas.
Um ente público adquiriu um título de dívida em outubro de X2 por R$ 5.000,00, o qual classificou como caixa e equivalentes em virtude do seu modelo de negócio. Até o fechamento do Balanço, recebeu R$ 270,00 em rendimentos por essa aplicação.
Assinale a alternativa que contém o registro contábil no sistema contábil orçamentário da aferição dos rendimentos obtidos, em R$:
D: Aplicações Financeiras de Liquidez Imediata 270,00
C: Caixa e Equivalentes de Caixa 270,00.
D: Receita a realizar 270,00
C: Receita realizada 270,00.
D: Aplicações Financeiras de Liquidez Imediata 270,00
C: Remuneração de Aplicações Financeiras 270,00.
D: Caixa e Equivalentes de Caixa 270,00
C: Aplicações Financeiras de Liquidez Imediata 270,00.
D: Receita empenhada 270,00
C: Receita arrecadada 270,00.
A Classe 06 – Controles da Execução do Planejamento e Orçamento tem por finalidade, entre outras, registrar, sob o enfoque orçamentário, a arrecadação das receitas e o empenho, a liquidação e o pagamento das despesas.
Certo
Errado
Assinale a alternativa que corresponde ao aspecto orçamentário da contabilidade aplicada ao setor público, de acordo com Manual de Contabilidade Aplicada ao Setor Público (MCASP).
O processo de convergência às normas internacionais de contabilidade aplicada ao setor público (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto.
O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto.
Compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução.
Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
Compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
Sob o enfoque orçamentário, as receitas e as despesas são reconhecidas com base no art. 35 da Lei n.° 4.320/1964, que preconiza que pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente pagas.
Certo
Errado
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), o Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar o:
Aspecto patrimonial.
Aspecto financeiro.
Aspecto orçamentário.
Aspecto fiscal.
Sobre os regimes de reconhecimento das despesas e receitas sob o enfoque orçamentário e patrimonial no âmbito do Setor Público, é possível afirmar que:
o reconhecimento da receita sob o enfoque patrimonial ocorre no momento de sua arrecadação, em obediência ao regime de competência.
o reconhecimento da despesa e da receita sob o enfoque orçamentário ocorre em obediência ao regime de competência.
o reconhecimento da despesa sob o enfoque orçamentário deve ser feito no exercício financeiro em que ocorrer o empenho da despesa.
o reconhecimento da receita, tanto sob o enfoque orçamentário quanto sob o enfoque patrimonial, deve obedecer ao regime de competência.
o reconhecimento da despesa sob o enfoque patrimonial deve ser feito somente no momento da liquidação do empenho.
Considerando os fundamentos da Contabilidade Pública, julgue as afirmativas e marque V para as verdadeiras e F para as falsas.
( ) Sob o enfoque patrimonial, a contabilidade pública adota o regime misto para contabilização de receitas e despesas.
( ) Entre as características qualitativas da informação contábil, figuram a consistência e a comparabilidade, termos sinônimos que representam o uso de políticas e a base de elaboração das demonstrações contábeis uniformes.
( ) O patrimônio cultural é um exemplo de bem que não se enquadra na definição de ativo.
( ) A elaboração e a divulgação da informação contábil no setor público devem ser direcionadas para atender às regras de classificação de sigilo e às políticas de governo.
( ) As empresas estatais independentes são entidades do setor público, obrigadas às Normas de Contabilidade Aplicada ao Setor Público.
( ) A contabilização sob o enfoque orçamentário deve obedecer ao mesmo regime contábil aplicado aos fatos que alteram o patrimônio das entidades públicas.
Marque a alternativa que contém a sequência CORRETA, considerando as afirmativas de cima para baixo.
V; F; F; F; F; V.
F; F; F; F; F; F.
F; V; V; F; V; F.
V; V; V; V; F; F.
V; F; V; F; V; F.
Assinale a alternativa que apresenta os momentos em que deverão ocorrer os registros contábeis da despesa com de material de consumo, sob o ponto de vista orçamentário e patrimonial:
Orçamentário e Patrimonial no momento da aquisição dos bens.
Orçamentário e Patrimonial no momento da efetiva utilização dos bens.
Orçamentário no momento da efetiva utilização e patrimonial no momento da aquisição dos bens.
Orçamentário no momento da efetiva utilização e Patrimonial através da fórmula: estoque inicial mais compras menos estoque final.
Orçamentário no momento da aquisição dos bens e patrimonial no momento da efetiva utilização.
Observe o gráfico orçamentário de determinada organização.
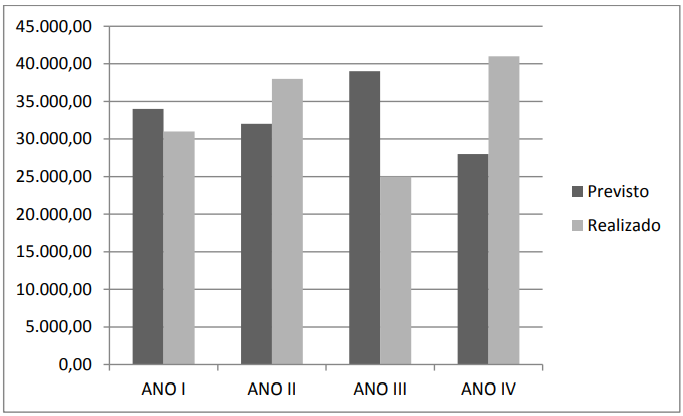
Fonte: Arquivo da Banca Elaboradora.
Com base na elaboração da proposta orçamentária, a alternativa que interpreta corretamente a situação apresentada no gráfico é:
Entre o ANO I e o ANO II foi feita uma proposta de orçamento base zero fundamentada pelo fluxo de caixa.
O orçamento do ANO IV foi proposto em formato estático, tendo como referência o balanço patrimonial acumulado dos anos anteriores.
O formato de proposta orçamentária é contínuo, embora impreciso, que considera as demonstrações de resultado de exercícios dos anos anteriores.
O orçamento entre o ANO II e o ANO III foi proposto com o uso de uma média histórica em que se pode verificar a base do fluxo de caixa e dos orçamentos operacionais.
A ciência contábil no Brasil vem passando por significativas transformações rumo à convergência aos padrões internacionais. O processo de evolução da contabilidade do setor público deve ser analisado de forma histórica e contextualizada com o próprio processo de evolução das finanças públicas. Nesse sentido, o primeiro marco histórico foi a edição da Lei nº 4.320/1964, que estabeleceu importantes regras para propiciar o controle das finanças públicas, bem como a construção de uma administração financeira e contábil sólidas no País, tendo como principal instrumento o orçamento público. Deste modo, o orçamento público ganhou significativa importância no Brasil. Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP), de modo a interpretar corretamente as informações contábeis. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o aspecto que compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução, é denominado:
Orçamentário
Patrimonial
Fiscal
Controle
Em relação aos regimes de caixa e competência, temos, em relação ao exercício financeiro e sob o enfoque orçamentário, que é correto afirmar uma das situações contidas nas alternativas abaixo. Identifique-a:
despesas pagas.
despesas contratadas.
receitas empenhadas.
receitas arrecadadas.
receitas contratadas.
Pelo regime orçamentário, pertencem ao exercício financeiro as receitas nele previstas.
Somente no efetivo ingresso do recurso a receita orçamentária será contabilmente reconhecida.
Na Contabilidade Aplicada ao Setor Público, consideram-se as receitas e despesas sob dois regimes, os quais são:
orçamentário e financeiro.
financeiro e gerencial.
orçamentário e patrimonial.
orçamentário e fiscal.



