







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os procedimentos contábeis orçamentários no setor público são regidos pelo princípio da anualidade e envolvem o registro da previsão da receita e da fixação da despesa, bem como da sua execução. Acerca do registro da execução orçamentária da despesa, marque V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O empenho da despesa representa o primeiro estágio e cria para o Estado uma obrigação de pagamento, sendo registrado no passivo circulante ou não circulante da entidade.
(__)A liquidação, segundo estágio da despesa, consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)O registro da despesa orçamentária no resultado patrimonial ocorre, em regra, no momento da sua liquidação, por ser este o evento que corresponde ao fato gerador da variação patrimonial diminutiva.
(__)Os Restos a Pagar são despesas empenhadas mas não pagas dentro do exercício financeiro, sendo que os não processados referem-se àquelas cuja liquidação ainda não ocorreu.
A sequência está correta em:
F, V, F, V.
V, F, F, F.
V, V, V, V.
F, V, V, V.
F, F, V, V.
O anexo de metas fiscais que integra a Lei de Diretrizes Orçamentárias apresenta em seu conteúdo o seguinte procedimento:
avaliação do cumprimento das metas relativas ao ano anterior
reserva de contingência, e sua forma de utilização e aplicação no exercício
medidas de compensação a renúncias de receita e ao aumento de despesas obrigatórias
demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e as metas
A Câmara Municipal, na sua organização administrativa e financeira, deve observar normas da contabilidade pública. Acerca do tema, assinale a alternativa correta:
A Câmara Municipal depende de autorização prévia e específica do chefe do Poder Executivo para realizar despesas relacionadas à manutenção das suas atividades.
A Câmara Municipal arrecada receitas próprias, sendo responsável diretamente por sua gestão e destinação.
O prefeito é obrigado a repassar mensalmente à Câmara Municipal os recursos correspondentes ao duodécimo, garantindo o funcionamento regular do Poder Legislativo.
A Câmara Municipal é responsável pela criação, extinção e arrecadação de tributos municipais de sua competência.
No decorrer de uma auditoria interna em uma unidade de determinado órgão público, foi identificado que o projeto de lei orçamentária anual (LOA) estabelecido pelo Poder Executivo apresentava distorções em relação à execução de despesas previstas que foram modificadas após sua aprovação inicial. O gestor alegou que essas mudanças ocorreram devido a ajustes na etapa de fiscalização do ciclo orçamentário, a qual permite revisões amplas e alterações nas autorizações originais. Com base nesse contexto e considerando o ciclo orçamentário definido pela Constituição Federal de 1988 e pela doutrina orçamentária, assinale a alternativa correta.
A etapa citada pelo gestor trata-se do planejamento inicial, em que a LOA é ajustada antes de sua aprovação pelo Legislativo, assegurando a compatibilidade com o Plano Plurianual (PPA).
O ciclo orçamentário envolve a possibilidade de ajuste de despesas durante a etapa de controle externo, etapa que, na prática, possui competência exclusiva do Poder Executivo.
A execução orçamentária caracteriza-se pela flexibilidade completa para alterar despesas previstas, desde que as alterações sejam comunicadas ao Legislativo em até 30 dias.
A fiscalização orçamentária, citada pelo gestor, deve observar a legalidade e a legitimidade das despesas executadas, não permitindo revisões amplas ou redefinições no planejamento aprovado pelo Legislativo.
Somente na elaboração da proposta orçamentária é possível realizar ajustes significativos, pois, após a aprovação da lei orçamentária, o ciclo se encerra no âmbito do Legislativo.
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento. Neste sentido, analise os seguintes lançamentos:
- Natureza da informação: patrimonial
D 2.1.8.9.x.xx.xx Outras Obrigações de Curto Prazo – Suprimento de Fundos(F)
C 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F)
- Natureza da informação: orçamentária
D 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
C 6.2.2.1.3.04.xx Crédito Empenhado Pago
- Natureza da informação: controle
D 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e Entradas Compensatórias
C 8.2.1.1.4.xx.xx DDR Utilizada
(MF/STN Manual de Contabilidade Aplicada ao Setor Público
- MCASP. 11ª ed., 2024, p. 137- 139)
Correspondem aos registros contábeis referentes a qual momento?
Do empenho da despesa
Do pagamento ao suprido
Da liquidação e reconhecimento do direito
Da prestação de contas do saldo utilizado
No contexto das finanças públicas e da contabilidade aplicada ao setor público, assinale a alternativa correta.
A receita pública classificada como extraorçamentária deve ser registrada no momento em que os recursos ingressam nos cofres públicos, ainda que destinados ao financiamento de despesas orçamentárias.
A fase do empenho, no ciclo da despesa pública, implica o reconhecimento contábil e patrimonial da obrigação, devendo haver simultaneamente liquidação e pagamento.
O enfoque patrimonial da receita pública está atrelado ao momento da arrecadação, enquanto o enfoque orçamentário considera o momento da inscrição em dívida ativa.
Despesas classificadas como orçamentárias não integram os demonstrativos fiscais, por serem registradas apenas para controle administrativo interno.
O reconhecimento da despesa pública deve considerar o estágio da liquidação, sendo vedado o registro de obrigação antes de sua exigibilidade jurídica, conforme o regime de competência.
Considerando a natureza da informação orçamentária, assinale a alternativa correta a respeito do registro do empenho da despesa orçamentária.
Debita-se dotação inicial e credita-se crédito disponível.
Debita-se crédito empenhado em liquidação e credita-se crédito empenhado liquidado a pagar.
Debita-se variação patrimonial diminutiva e credita-se passivo circulante.
Debita-se crédito disponível e credita-se crédito empenhado a liquidar.
Para a resolução da questão, considere as seguintes despesas orçamentárias realizadas por um Ente público:
- Serviços de terceiros: R$ 830.000,00.
- Locação de imóvel: R$ 520.000,00.
- Obra pública: R$ 1.100.000,00.
- Juros sobre dívida pública: R$ 290.000,00.
- Aquisição de material permanente: R$ 400.000,00.
- Amortização da dívida pública: R$ 610.000,00.
Com base nas despesas orçamentárias apresentadas, assinale o total da despesa de capital do Ente:
R$ 1.500.000,00.
R$ 1.790.000,00.
R$ 2.020.000,00.
R$ 2.110.000,00.
R$ 2.630.000,00.
O controller da Prefeitura Sol Quente, responsável pela averiguação prévia e autorização administrativa para assinatura de instrumentos jurídicos, obteve as seguintes informações contábeis, financeiras, administrativas e orçamentárias sobre a contratação de obras no município, descritas a seguir:
I. Valor previsto do contrato plurianual de obras – R$ 500.000,00;
II. Dotação orçamentária anual aprovada pela LOA para o projeto – R$ 300.000,00;
III. Recurso financeiro depositado na conta bancária do ente público, oriundo de transferência negociada, junto ao Governo Federal para realização do empreendimento – R$ 300.000,00;
IV. Recursos liberados pela programação orçamentária no exercício para empenhar – R$ 300.000,00 – vinculado e R$ 150.000,00 – tesouro.
Diante dessas informações, é VERDADEIRO o que se afirma em:
O empenho poderá ser plurianual de acordo com o prazo do contrato a ser firmado.
Não há necessidade de observância no PPA e LDO do programa e das prioridades orçamentárias, tendo em vista o recurso negociado.
Dependendo da evolução do cumprimento das metas fiscais, em caso de seu descumprimento, poderá haver cancelamento do empenho previsto.
A previsão plurianual do contrato possui cobertura orçamentária na LOA, tendo em vista a disponibilidade financeira na conta bancária.
Sobre o processo orçamentário e as leis que o compõem, assinale a alternativa correta:
o Plano Plurianual (PPA) compreenderá as metas e prioridades da administração pública para o exercício financeiro subsequente, orientando a elaboração da Lei Orçamentária Anual;
a Lei de Diretrizes Orçamentárias (LDO) disporá sobre as diretrizes, objetivos e metas da administração pública para as despesas de capital e programas de duração continuada;
o Plano Plurianual (PPA) deve conter um anexo de metas fiscais e demonstrar as prioridades da administração pública para o exercício seguinte;
a Lei de Diretrizes Orçamentárias (LDO) tem vigência de quatro anos, coincidindo com o período de duração do Plano Plurianual;
a Lei Orçamentária Anual (LOA) compreende o orçamento fiscal, o de investimento das empresas estatais e o orçamento da seguridade social.
Os Poderes Executivo e Legislativo participam do processo de elaboração, aprovação e execução do orçamento público. Uma participação que compete ao Poder Legislativo é:
vetar o projeto da lei orçamentária
elaborar da proposta orçamentária
sancionar e publicar a lei orçamentária
apresentar emendas ao projeto da lei orçamentária
Um auditor está examinando a execução de um contrato de prestação de serviços continuados de uma secretaria municipal. Ele observa que, no mês de referência, a empresa prestou os serviços conforme o contrato, o fiscal atestou a nota fiscal, e o setor financeiro realizou a programação para pagamento no mês seguinte. O contador do município, no entanto, efetuou apenas o registro da liquidação da despesa sob a ótica orçamentária, argumentando que o registro patrimonial da obrigação só deveria ser feito no momento do efetivo pagamento, para não "onerar o passivo antes da saída do caixa". O auditor precisa demonstrar a incorreção desse procedimento. Assinale a alternativa que descreve os corretos procedimentos contábeis.
O procedimento orçamentário consiste em registrar um novo empenho no valor de R$ 10.000,00. O procedimento patrimonial consiste em um débito na conta "Despesa com Serviços" e um crédito na conta do passivo "Obrigações a Pagar".
O único procedimento a ser realizado é o orçamentário, registrando a saída de recursos do caixa do Tesouro para o credor, não havendo lançamento patrimonial, uma vez que o patrimônio líquido não se altera nessa fase.
O procedimento contábil correto, em conformidade com o Regime de Competência (determinado pela Lei 4.320/64 para o patrimônio e pelo Manual de Contabilidade Aplicada ao Setor Público - MCASP), exige que o registro patrimonial da obrigação (Passivo) e da correspondente despesa (Variação Patrimonial Diminutiva - VPD) ocorra no momento do Fato Gerador.
O único procedimento a ser realizado é o patrimonial, com um débito na conta de Variação Patrimonial Diminutiva (VPD) e um crédito em "Caixa", pois o procedimento orçamentário se encerrou na fase de liquidação da despesa.
Considere a seguinte situação hipotética: o município de Ipê Roxo pretende adquirir um conjunto de 50 lousas (quadros) digitais para equipar as salas de aula das escolas municipais. Para isso, deflagrou processo licitatório em 01/08/2025 na modalidade pregão, que será realizado em 15/01/2026. No instrumento convocatório (edital), constou que o conjunto das 50 lousas digitais deve ser entregue ao município, pelo fornecedor a ser escolhido no pregão, até o dia 09/02/2026 (data de início das aulas na rede municipal).
A respeito da situação hipotética e com base nos conhecimentos sobre orçamento público, é correto afirmar que as dotações orçamentárias para atender à aquisição das 50 lousas digitais devem:
Estar fixadas tanto na lei orçamentária anual, quanto na lei de diretrizes orçamentárias do exercício financeiro do ano de 2025.
Ser empenhadas até o último dia do exercício financeiro do ano de 2025.
Ser inscritas em restos a pagar do exercício financeiro do ano de 2025.
Estar fixadas na lei orçamentária anual do exercício financeiro do ano de 2026.
Ser classificadas como despesas correntes do exercício financeiro do ano de 2026.
Tem como principal objetivo nortear a elaboração do documento que estima as receitas e despesas para o exercício financeiro seguinte, estipulando metas e prevendo os riscos fiscais que poderão impactar as finanças públicas. O instrumento de planejamento público a que se refere a presente descrição é
o PPA.
a LOA.
a LDO .
o RGF.
De acordo com as regras de lançamentos contábeis do Plano de Contas Aplicado ao Setor Público (PCASP), descritas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 11ª edição, o registro regular e ordinário da liquidação da despesa orçamentária (considere que o fato gerador ocorreu antes do registro da liquidação) é feito, nas contas de natureza orçamentária, por meio de lançamentos da seguinte forma:
Débito em “Crédito empenhado a liquidar” e crédito em “Crédito empenhado em liquidação”.
Débito em “Variação patrimonial diminutiva” e crédito em “Passivo circulante”.
Débito em “Crédito disponível” e crédito em “Crédito empenhado a liquidar”.
Débito em “Crédito empenhado em liquidação” e crédito em “Crédito empenhado liquidado a pagar”.
Débito em “DDR comprometida por liquidação” e crédito em “Crédito empenhado em liquidação”.
Considerando apenas a Classe (1° nível) e o Grupo (2° nível) do Plano de Contas Aplicado ao Setor Público (PCASP), é correto afirmar que o empenho da despesa orçamentária (ocorrência do fato gerador depois do empenho) produz um lançamento que envolve um
Crédito na Conta Crédito Empenhado a Liquidar – 6.3.x.x.x.xx.xx
Crédito na Conta Crédito Empenhado a Liquidar – 5.2.x.x.x.xx.xx
Débito na Conta Crédito Disponível - 6.2.x.x.x.xx.xx
Débito na Conta Crédito Disponível - 6.1.x.x.x.xx.xx
Débito na Crédito Empenhado em Liquidação - 6.2.x.x.x.xx.xx
A Secretaria Municipal de Planejamento de um município de grande porte está elaborando um programa de capacitação para os servidores responsáveis pela execução orçamentária e pela contabilização das operações relacionadas ao orçamento público, sendo que os procedimentos contábeis orçamentários estabelecem as diretrizes técnicas fundamentais para registro adequado e evidenciação transparente da execução do orçamento público aprovado pelo Poder Legislativo, abrangendo todas as etapas desde o planejamento orçamentário inicial até a execução completa das receitas previstas na lei orçamentária anual e das despesas fixadas nessa mesma lei orçamentária, observando rigorosamente os princípios orçamentários constitucionais e legais, as disposições da Lei 4.320/64 e suas alterações posteriores, bem como as orientações técnicas estabelecidas no Manual de Contabilidade Aplicada ao Setor Público editado pela Secretaria do Tesouro Nacional, sendo que esses procedimentos contábeis orçamentários incluem a classificação adequada das receitas orçamentárias por categorias econômicas, origens, espécies, rubricas e alíneas, bem como a classificação das despesas orçamentárias por categorias econômicas, grupos de natureza de despesa, modalidades de aplicação, elementos e subelementos, além das classificações institucionais, funcionais e programáticas exigidas pela legislação vigente, sendo fundamental que os servidores municipais compreendam adequadamente esses procedimentos para garantir a correta execução e contabilização do orçamento municipal, permitindo o acompanhamento transparente pelos órgãos de controle interno e externo e pela sociedade em geral. Acerca dos procedimentos contábeis orçamentários estabelecidos pela legislação e pelas normas técnicas aplicáveis, marque V, para as afirmativas verdadeiras, e F, para as falsas.
( )As receitas orçamentárias devem ser classificadas obrigatoriamente por categorias econômicas em receitas correntes e receitas de capital conforme estabelecido pela Lei 4.320/64, devendo ser registradas pelos valores brutos sem qualquer tipo de dedução, inclusão de compensações ou ajustes que reduzam o montante originalmente previsto ou efetivamente arrecadado pela entidade pública.
( )As despesas orçamentárias são classificadas exclusivamente por categorias econômicas em despesas correntes e despesas de capital segundo a natureza do gasto realizado, não havendo necessidade técnica ou exigência legal de classificação complementar por função, subfunção, programas governamentais, ações orçamentárias ou outras classificações adicionais além da categoria econômica básica.
( )O princípio orçamentário da universalidade estabelece que a lei orçamentária anual deve conter obrigatoriamente todas as receitas previstas para o exercício financeiro e todas as despesas fixadas para esse mesmo exercício, sendo expressamente vedada pela Constituição Federal a inclusão de valores líquidos ou compensações entre receitas e despesas que prejudiquem a transparência orçamentária.
( )As receitas orçamentárias devem ser obrigatoriamente registradas pelos valores líquidos após dedução prévia das renúncias fiscais concedidas pela entidade pública, dos descontos legalmente autorizados e das parcelas constitucionalmente destinadas a outros entes federativos por meio de transferências constitucionais obrigatórias, garantindo assim o registro do montante efetivamente disponível para utilização pela entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, V, V, V.
V, F, F, F.
F, F, V, V.
V, F, V, F.
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Sobre esta despesa, assinale a alternativa CORRETA.
A despesa orçamentária depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
A despesa orçamentária não efetiva reduz a situação líquida patrimonial da entidade.
A despesa orçamentária efetiva constitui fato contábil permutativo.
O regime de execução da despesa orçamentária pública é o de caixa, registrando-se apenas os pagamentos efetuados no exercício financeiro.
A despesa orçamentária é fixada anualmente e não pode ser alterada até o exercício seguinte.
Uma entidade do setor público, após o devido processo licitatório, celebrou contrato com determinada empresa, no valor de R$ 15.000,00, para fornecimento de prestação de serviços – PF.
O registro contábil, no ente do setor público, do empenho da despesa para fornecimento de prestação de serviços – PF, conforme a natureza da informação orçamentária, está corretamente demonstrado em:
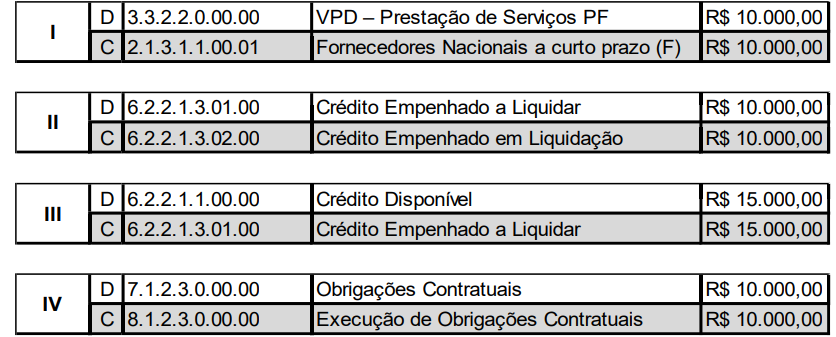
I.
II.
III.
IV.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a fixação da despesa orçamentária apenas poderá ser registrada por meio do seguinte lançamento contábil:
Débito ‒ Dotação Inicial;
Crédito ‒ Crédito Disponível.
Débito ‒ Fixação da Despesa;
Crédito ‒ Orçamento Aprovado.
Débito ‒ Orçamento Aprovado;
Crédito ‒ Dotação Inicial.
Débito ‒ Despesa Autorizada;
Crédito ‒ Orçamento Aprovado.



