







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que uma prefeitura tenha previsto na Lei Orçamentária Anual (LOA) a realização de despesas para a construção de uma creche municipal. O contador público é responsável por monitorar a execução dessas despesas, garantindo que os recursos sejam adequadamente aplicados de acordo com as diretrizes estabelecidas na LOA. Isso envolve a verificação dos contratos e pagamentos relacionados à construção da creche, a fim de assegurar que não haja desvios em relação ao orçamento aprovado.
Certo
Errado
A Lei de Diretrizes Orçamentárias é flexível quanto à execução do orçamento, como tetos de gastos e critérios para a realização de despesas. Os contadores desempenham um papel crucial na garantia da conformidade com essas disposições, assegurando que as atividades financeiras estejam em conformidade com as diretrizes estabelecidas na LDO e fornecendo informações precisas para a prestação de contas.
Certo
Errado
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC T 16.1 a 16.11), qual é o objetivo principal dos procedimentos contábeis orçamentários?
Mensurar o resultado patrimonial do exercício;
Apresentar as variações patrimoniais;
Registrar as operações orçamentárias e financeiras;
Avaliar a capacidade de pagamento da entidade;
Controlar o patrimônio líquido.
A competência atribuída ao Poder Legislativo no processo da elaboração orçamentária de um Município corresponde ao seguinte procedimento:
elaboração do projeto de lei
sanção da lei orçamentária anual
aprovação da lei orçamentária anual
veto de dispositivos da lei orçamentária
publicação da lei orçamentária aprovada
Acerca das Leis Orçamentárias, é correto afirmar que a Lei
de Diretrizes Orçamentárias poderá dispor sobre a exclusão de quaisquer despesas primárias da apuração da meta de resultado primário dos orçamentos fiscal e da seguridade social.
que instituir o Plano Plurianual estabelecerá, de forma regionalizada, as diretrizes, os objetivos e as metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
de Diretrizes Orçamentárias compreenderá o orçamento fiscal, de investimento e da seguridade social, abrangendo todas as entidades e os órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e as fundações instituídos e mantidos pelo Poder Público.
Orçamentária Anual não poderá conter dispositivo que autorize a contratação de operações de crédito para fins de antecipação de receita.
Orçamentária Anual conterá em seu projeto o Anexo de Metas Fiscais, no qual serão estabelecidas as metas anuais, em valores correntes e constantes, relativas a receitas e despesas, o resultado nominal e primário e o montante da dívida pública, para o exercício corrente e para o exercício seguinte.
Considerando os procedimentos contábeis referentes à despesa orçamentária, em uma entidade governamental, o registro contábil orçamentário CORRETO de um empenho dos salários dos servidores é:

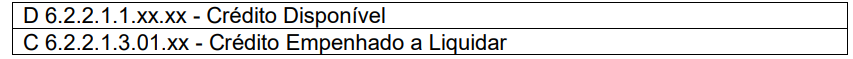



Considere uma empresa privada que está sujeita à Lei Orçamentária Anual e tem uma dotação orçamentária para investimentos em pesquisa e desenvolvimento. O contador da empresa é responsável por garantir que as despesas relacionadas a esses investimentos sejam devidamente registradas e apresentadas nas demonstrações contábeis conforme estabelecido na LOA.
Certo
Errado
Pode-se afirmar, corretamente, que no dia 03.04.2024 foi registrado o procedimento contábil orçamentário de
arrecadação.
empenho.
lançamento.
liquidação.
pagamento.
O orçamento representa o fluxo de ingresso e a aplicação de recursos em determinado período e é considerado um instrumento de planejamento de qualquer entidade, pública ou privada. No setor público, é de suma importância, uma vez que a lei orçamentária busca fixar a despesa pública autorizada para um exercício financeiro. O conjunto de dispêndios realizados pelos entes públicos para o funcionamento e a manutenção dos serviços públicos prestados à sociedade é denominado despesa orçamentária. Assim como os ingressos, os dispêndios são tipificados em orçamentários e extraorçamentários. Nesse sentido, despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada. Na medida em que o dispêndio extraorçamentário não consta na lei orçamentária anual, compreende saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios. Tudo exposto, para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação patrimonial líquida em:
Despesa Orçamentária Corrente e Despesa Orçamentária de Capital.
Despesa Intraorçamentária e Despesa Extraorçamentária.
Despesa Orçamentária Efetiva e Despesa Orçamentária Não Efetiva.
Despesa de Pessoal e Despesa de Serviços.
Despesas com Juros da Dívida e Despesas com Materiais e Equipamentos.
Leia as afirmativas seguintes e analise-as de acordo com os procedimentos contábeis referentes à despesa orçamentária.
I- As despesas antecipadas seguem as mesmas etapas de execução das outras despesas, ou seja: empenho, liquidação e pagamento.
II- No setor público, o regime orçamentário reconhece a despesa orçamentária no exercício financeiro da emissão do empenho e a receita orçamentária pela arrecadação.
III- A Contabilidade Aplicada ao Setor Público, assim como qualquer outro ramo da ciência contábil, obedece aos princípios de contabilidade.
IV- Não há exigência de que as despesas orçamentárias sejam empenhadas ou que as receitas orçamentárias sejam efetivamente arrecadadas para que haja o devido reconhecimento sob o ponto de vista patrimonial.
Assinale a alternativa correta.
Todas as afirmativas estão corretas.
Somente as afirmativas I, II e IV estão corretas.
Somente as afirmativas I e II estão corretas.
Somente as afirmativas II e III estão corretas.
O orçamento público é um instrumento de planejamento e controle das finanças públicas, estabelecendo as receitas e despesas de um governo em determinado período. Ele é regido por princípios fundamentais que visam garantir a eficiência e a transparência na gestão dos recursos públicos, corretamente apresentado na afirmação da opção
O princípio da exclusividade permite que o orçamento público contenha disposições sobre matéria financeira e não financeira, sem qualquer limitação.
O princípio do equilíbrio orçamentário obriga o governo a limitar suas despesas de acordo com a estimativa de receitas, porém, sem considerar as fontes de financiamento.
O princípio da universalidade não se aplica ao orçamento público, já que apenas as despesas obrigatórias precisam ser previstas.
O orçamento público é flexível, podendo ser alterado a qualquer momento sem a necessidade de autorização legislativa.
O orçamento público deve obedecer ao princípio da unidade, o que significa que todas as receitas e despesas devem constar em um único documento orçamentário.
A Lei nº 4.320/1964 estabelece a vinculação da despesa orçamentária a determinado exercício financeiro: Art. 35. Pertencem ao exercício financeiro:
[...]
II – as despesas nele legalmente empenhadas.
Observa-se que o ato da emissão do empenho, na ótica orçamentária, constitui a despesa orçamentária e o passivo financeiro para fins de cálculo do superavit financeiro.
Os registros contábeis, orçamentários e de controle, sob a ótica do Plano de Contas Aplicado ao Setor Público (PCASP), no momento da ocorrência do Fato Gerador.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA STN Nº 1.131 , DE 04 DE NOVEMBRO DE 2021. Aprova a Parte Geral e as Partes II – Procedimentos Contábeis Patrimoniais, III – Procedimentos Contábeis Específicos, IV – Plano de Contas Aplicado ao Setor Público e V – Demonstrações Contábeis Aplicadas ao Setor Público da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual registro representa os lançamentos contábeis no momento da ocorrência do Fato Gerador?
Natureza da informação: Orçamentária
D 6.2.2.1.1.XX.XX Crédito Disponível
C 8.2.1.1.2.XX.XX Crédito empenhado a liquidar
Natureza da informação: Controle
D 8.2.1.1.X.XX.XX Execução da Disponibilidade de Recursos
C 8.2.1.1.2.XX.XX DDR comprometida por empenho
Natureza da informação: Patrimonial
D 3.X.X.X.X.XX.XX Variação Patrimonial Diminutiva
C 2.1.X.X.X.XX.XX Passivo Circulante(F)
Natureza da informação: Orçamentária
D 6.2.2.1.3.01.XX Crédito empenhado a liquidar
C 6.2.2.1.3.02.XX Crédito empenhado em liquidação
Natureza da informação: Orçamentária
D 6.2.2.1.3.02.XX Crédito empenhado em liquidação
C 6.2.2.1.3.03.XX Crédito empenhado liquidado a pagar
Natureza da informação: Controle
D 8.2.1.1.2.XX.XX DDR Comprometida por empenho
C 8.2.1.1.3.XX.XX DDR Comprometida por liquidação e entradas compensatórias
Natureza da informação: Controle
D 6.2.2.1.3.02.XX Crédito empenhado em liquidação
C 6.2.2.1.3.03.XX Crédito empenhado liquidado a pagar
Natureza da informação: Orçamentária
D 8.2.1.1.2.XX.XX DDR Comprometida por empenho
C 8.2.1.1.3.XX.XX DDR Comprometida por liquidação e entradas compensatórias
Natureza da informação: Controle
D 6.2.2.1.1.XX.XX Crédito Disponível
C 8.2.1.1.2.XX.XX Crédito empenhado a liquidar
Natureza da informação: Orçamentária
D 8.2.1.1.X.XX.XX Execução da Disponibilidade de Recursos
C 8.2.1.1.2.XX.XX DDR comprometida por empenho
Os servidores públicos possuem direito ao décimo terceiro salário e remuneração adicional de férias, da mesma forma que os empregados da iniciativa privada. Ocorre que a contabilização de tais verbas, pelo menos sob o enfoque orçamentário, possuem algumas particularidades. Assinale a alternativa que apresenta uma informação correta acerca dos registros contábeis de décimo terceiro salário e férias devidos aos servidores públicos:
A despesa orçamentária de custeio deve ser registrada somente no momento do pagamento do décimo terceiro e das férias.
Mensalmente deve ser contabilizada a apropriação proporcional da despesa orçamentária com férias e décimo terceiro salário.
Caso o Ente conceda adiantamento de décimo terceiro salário no início de cada ano, o valor deve ser registrado como despesa extraorçamentária, até que o servidor faça jus ao direito do valor integral.
Caso um servidor público receba e goze as férias no mês de fevereiro de 2023, mas o período aquisitivo corresponde a 2022 não deverá ser realizado nenhum registro contábil orçamentário no ano de 2023.
A despesa orçamentária com décimo terceiro deve ser registrada somente no mês de dezembro de cada ano, independente se houve adiantamento de recursos para os servidores ou não.
O regime de adiantamento é aplicável aos casos de despesas expressamente definidas em lei e consiste na entrega de numerário a servidor:
Não precedida de empenho na dotação própria, que deve ser realizado no momento da prestação de contas dos numerários adiantados ao servidor.
Que pode ou não ser precedida de empenho na dotação própria, pois depende da conveniência e oportunidade de realização da despesa pelo servidor.
A título de despesa extraorçamentária corrente, mas que exige prestação de contas dos numerários recebidos pelo servidor.
Para a realização de viagens ou diligências, sem necessidade de empenho na dotação própria e sem necessidade de prestação de contas.
Sempre precedida de empenho na dotação própria para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação.
A despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9ª edição (2021), a classificação da despesa orçamentária, segundo a sua natureza, é composta por
programa, ação, atividade, projeto e operação especial.
funções e subfunções prefixadas.
categoria administrativa e gerais, financeiras líquidas e de outras naturezas.
categoria econômica, grupo de natureza da despesa e elemento de despesa.
No setor público, as operações realizadas entre órgãos e demais entidades da administração pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo são conhecidas como operações:
Internas.
Híbridas.
Intraorçamentárias.
Interorçamentárias.
Extraorçamentárias.
Segundo o art. 100 da Lei n.º 4.320/1964, as despesas com depreciação, as perdas com os ajustes a valor recuperável de ativos intangíveis e as variações cambiais, ativas ou passivas, devem ser lançadas à conta de resultado.
Certo
Errado
Uma entidade publica decidiu desenvolver um sistema próprio, justamente devido à especificação do serviço público prestado por essa entidade. Nesse sentido, contratou uma desenvolvedora de software, obviamente respeitando todo o processo licitatório que lhe é requerido. Nesse caso, no processo de contratação da empresa, sob o aspecto orçamentário, qual a contabilização a ser realizada pelo contado no empenho da despesa?
D Crédito Disponível
C Crédito Empenhado a Liquidar.
D Softwares em Desenvolvimento (P)
C Fornecedores e Contas a Pagar a Curto Prazo (F).
D Crédito Empenhado a Liquidar
C Crédito Empenhado Liquidado a Pagar.
D Crédito Empenhado Liquidado a Pagar
C Fornecedores e Contas a Pagar a Curto Prazo (F).
D Softwares (P)
C Softwares em Desenvolvimento (P).
O ciclo orçamentário é um processo dinâmico e contínuo, com várias etapas articuladas entre si, por meio das quais sucessivos orçamentos são discutidos, elaborados, aprovados, executados, avaliados e julgados. Diante do exposto, a alternativa correta é:
Após a elaboração da proposta orçamentária, o Projeto de Lei Orçamentária é enviado ao Poder executivo, que feita as devidas considerações e emendas será aprovado.
Dessa maneira, o ciclo orçamentário se inicia a cada seis anos com o planejamento a longo prazo estruturado no PPA e, ao longo desse tempo, elabora-se anualmente uma LDO e uma LOA para operacionalizar, no curto prazo, a estratégia do PPA.
O poder legislativo é quem propõe e formula o planejamento plurianual.
O Ministério Público não discute, não vota, nem aprova o orçamento público. Porém, é chamado para intervir legal e penalmente quando qualquer irregularidade é constatada pelos órgãos de controle interno, externo ou social.
O orçamento é o instrumento de planejamento de qualquer entidade, pública ou privada, e representa o fluxo de ingressos e aplicação de recursos em determinado período. Para o setor público, é de vital importância, pois é a lei orçamentária que fixa a despesa pública autorizada para um exercício financeiro. Assim a despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei do Orçamento Público. Assinale a correta:
Empenho, Liquidação, Pagamento.
Apropriação, Despesa, Transferência.
Despesa, Execução, Liquidação.
Empenho, Transferência, Controle.
Distribuição, Execução, Pagamento.



