







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No empenho da despesa referente ao pagamento de uma parcela de operação de crédito contratada, é feito lançamento na conta crédito empenhado a liquidar.
Na contabilidade pública, o lançamento correto no sistema patrimonial de despesas públicas liquidadas a pagar, de capital por mutações de uma compra de bens móveis, por R$ 5.000,00, deve ser registrado corretamente no livro diário (D - débito e C - crédito) do seguinte modo:
D - Despesa empenhada, R$ 5.000,00; e C - Banco conta movimento, R$ 5.000,00.
D - Bens móveis, R$ 5.000,00; e C - Caixa, R$ 5.000,00.
D - Bens móveis, R$ 5.000,00; e C - Variações ativas: mutações patrimoniais da despesa, R$ 5.000,00.
C - Bens móveis, R$ 5.000,00; e D - Variações ativas: mutações patrimoniais da despesa, R$ 5.000,00.
D - Banco conta movimento, R$ 5.000,00; e C - Custo do imobilizado vendido, R$ 5.000,00.
Na realização de tomadas de contas dos ordenadores de despesa, cabe ao SCF efetuar a baixa contábil pelo recebimento ou cancelamento do débito.
Para os entes federados que migraram para o Plano de Contas, conforme Portaria STN nº 828 de 14 de Dezembro de 2011, quando um governo estadual obtém uma operação de crédito com vencimento em 24 meses, no subsistema de informação patrimonial, haverá lançamento de débito e de crédito, respectivamente, nas contas
Caixa e Equivalentes de Caixa e Empréstimos e Financiamentos a Longo Prazo.
Empréstimos e Financiamentos a Longo Prazo e Caixa e Equivalentes de Caixa.
Variações Patrimoniais Diminutivas e Empréstimos e Financiamentos a Longo Prazo.
Mutações Patrimoniais Ativas e Empréstimos e Financiamentos a Longo Prazo.
Caixa e Equivalentes de Caixa e Variações Patrimoniais Aumentativas.
Assinale a alternativa que apresenta o lançamento relativo a uma transferência de recurso, receita corrente, de um órgão para o outro, na contabilidade pública.
Crédito de receita não-operacional a débito de despesa não-operacional.
Crédito de receita tributária corrente a débito de receita tributária prevista.
Débito de receita tributária corrente a crédito de receita tributária prevista.
Débito de receita não-operacional a crédito de despesa não-operacional.
Débito de receita não-operacional no sistema orçamentário a débito de despesa não-operacional no sistema financeiro.
Para fazer o registro de um fato contábil envolvendo as contas patrimoniais ou de resultados, a contabilidade se vale de um vetor identificador chamado:
Método das Partidas dobradas.
Equação contábil.
Lançamento.
Patrimônio líquido.
Passivo a descoberto.
Os documentos que possibilitam a entrada de dados no SIAFI registram eventos que geram as partidas dobradas correspondentes aos lançamentos contábeis.
Os eventos da classe 53 (53. 0. XXX) são responsáveis pelos lançamentos a crédito nas contas de obrigações.
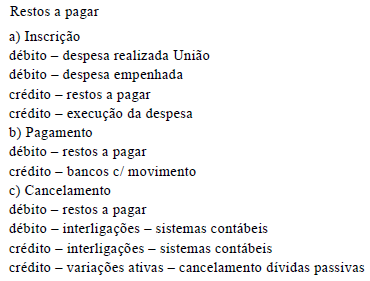
Com base nos dados abaixo, podemos afirmar que o lançamento refere-se:
ao aumento dos bens móveis recebidos por doação.
a doação de bens móveis realizada pela entidade.
a depreciação de bens móveis.
a correção monetária de dívidas.
a aquisição de bens móveis.
Os eventos da classe 30.X.XXX são utilizados no documento denominado nota de dotação (ND).
O saldo credor da conta Tesouraria:
pode ocorrer em casos de fornecimento de valores a funcionários.
pode ocorrer nos casos de omissão de escrituração de compras.
é inadmissível numa contabilização correta e regular.
pode ocorrer quando houver lançamento em duplicidade de recebimento a prazo.
é inadmissível, pois será sempre devedora, considerando-se que os recebimentos deverão sempre ser menores que os pagamentos.
Existe um lançamento com inversão de contas a débito e a crédito.



