







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O método de custeio está associado ao processo de identificação e associação do custo ao objeto de custeio.
Um dos objetivos do SIC é fornecer informações para subsidiar o processo de tomada de decisão governamental dos gestores públicos, contribuindo para a alocação mais eficiente dos recursos governamentais.
Por meio das informações disponibilizadas no SIC, conhece-se o volume de dispêndios utilizados por uma organização pública para a produção de determinadas receitas e para a manutenção do funcionamento dos serviços públicos.
O subsistema de custos contém conta contábil com vistas ao controle e acompanhamento do custo de cada ação desenvolvida por órgãos e entidades públicas.
Um determinado órgão, para atender ao consumo de resmas de papel tipo A4, no exercício financeiro de 2011, programou fazer a aquisição em quatro etapas, por falta de espaço suficiente para comportar o volume de uma única aquisição. A aquisição foi planejada, levando em consideração o estoque existente no final de 2010 e a média de consumo de cada trimestre. O método para mensuração e avaliação das saídas dos estoques, de acordo com as normas aplicadas ao setor público, corresponde ao:
primeiro a entrar, primeiro a sair
custo médio ponderado
valor atual de mercado
valor de aquisição
valor realizável
O Banco Central do Brasil desenvolveu e implantou, no período de abril de 2002 a junho de 2003, um Sistema de Custos e Informações Gerenciais destinado a apurar os custos das atividades desempenhadas e dos produtos gerados pela Instituição. Concebido para ser um instrumento de apoio à gestão, o Sistema permite a apuração, o detalhamento e a análise dos custos dos serviços, atividades, processos e macroprocessos, distribuídos pela estrutura organizacional da Autarquia, aí compreendendo diretorias, unidades, subunidades e gerências-regionais.
(...)
(Banco Central do Brasil – Diretoria de Administração – Departamento de Planejamento e Orçamento. Brasília, abril de 2004. Texto adaptado.)
O desenvolvimento do projeto do Sistema de Custos foi contratado para implantação de forma corporativa, abrangendo todos os departamentos do Banco e as operações a eles relacionadas, tendo como objetivos principais:
I. Mensurar e controlar os custos administrativos do Banco.
II. Quantificar o valor dos serviços oferecidos à sociedade (macroprocessos).
III. Mensurar o grau de eficiência e eficácia no desempenho de suas funções.
IV. Subsidiar o planejamento da entidade e auxiliar no controle de sua execução.
V. Atender às exigências da Lei de Responsabilidade Fiscal.
Estão corretos:
I – II – III – IV e V.
I – II – III e IV apenas.
II – III – IV e V apenas.
I – III e V apenas.
I – II – IV e V apenas.
O Sistema de Custos da Secretaria do Tesouro Nacional deve permitir o acompanhamento da gestão patrimonial.
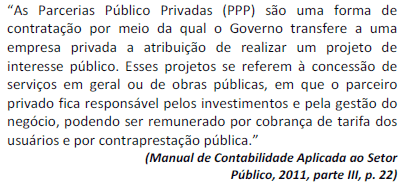
O registro dos contratos de Parcerias Público Privadas (PPP), no momento de sua assinatura, deve ser registrado em contas de natureza
Sobre a escrituração das contas públicas, assinale a alternativa correta.
A disponibilidade de caixa constará de registro próprio de forma consolidada e por regime de competência.
As demonstrações contábeis da empresa estatal dependente são apresentadas em conjunto com a da unidade orçamentária que a controla.
As receitas e as despesas previdenciárias serão apresentadas individualizadas em demonstrativos consolidados junto com as demais despesas do Orçamento Geral.
As operações de crédito, as inscrições em restos a pagar e as demais formas de financiamento, ou assunção de compromissos junto a terceiros, deverão ser escrituradas de forma agregada, por não se considerar elemento da dívida pública.
A Administração Pública manterá sistema de custos que permita a avaliação e o acompanhamento da gestão orçamentária, financeira e patrimonial.
Associe a segunda coluna de acordo com a primeira, conceituando os Sistemas de Contas da Administração Pública. A seguir, assinale a sequência correta:
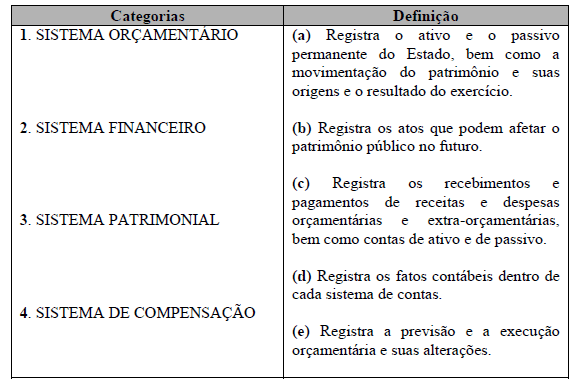
1 – e; 2 – d; 3 – b; 4 – a
1 – e; 2 – c; 3 – a; 4 – b
1 – d; 2 – a; 3 – e; 4 – b
1 – a; 2 – c; 3 – d; 4 – e
1 – b; 2 – e; 3 – a; 4 – c
Os sistemas de determinação de custos são considerados como um dos componentes básicos no novo orçamento de desempenho. Assim, com a adoção da estrutura programática, é necessário conhecer os custos e associá-los aos produtos e aos benefícios.
Tradicionalmente, o aluguel de imóvel locado para abrigar organização pública é classificado como custo variável.
Na descentralização de créditos, o registro contábil correspondente a essa transferência, entre órgãos sob diferentes jurisdições ou supervisões, na unidade gestora recebedora, é
D créditos recebidos
C crédito disponível
D crédito disponível
C provisão concedida
D créditos disponíveis
C destaque recebido
D crédito disponível
C créditos transferidos
D provisão recebida
C créditos disponíveis
Os valores das mutações ativas e das mutações passivas foram, respectivamente, em R$,
27.000,00 e 70.000,00
210.000,00 e 27.000,00
460.000,00 e 200.000,00
900.000,00 e 610.000,00
460.000,00 e 210.000,00
Os indicadores contábeis são usados para definir as regras de utilização no uso dos eventos e das contas contábeis da Unidades Gestoras. Os indicadores auxiliam a contabilização dos documentos no SIAFI e representam o elo entre a Tabela de Eventos e o Plano de Contas. O indicador que aponta a condição de permanência de saldo em uma conta, conforme sua natureza, é:



