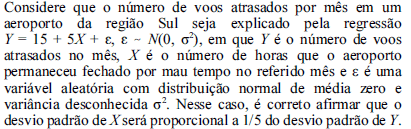
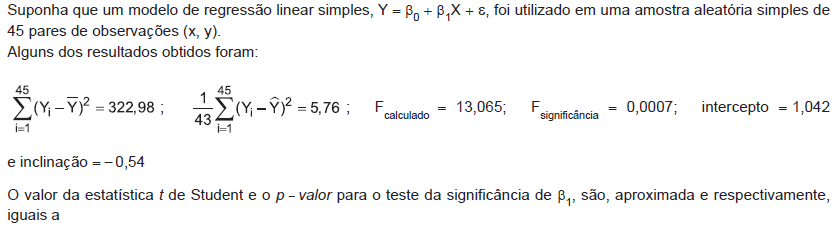
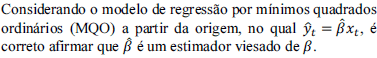
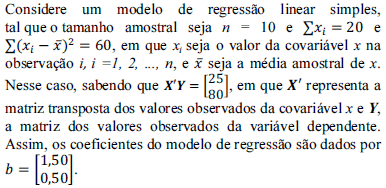
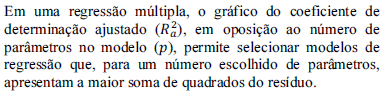
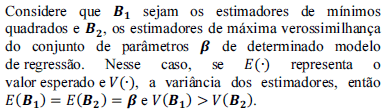
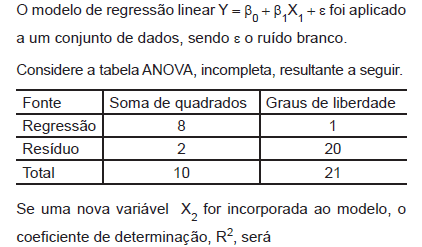
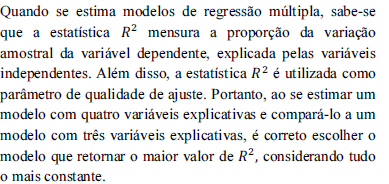
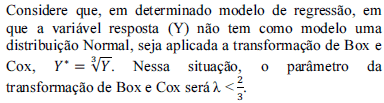
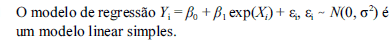Assuma que um modelo de regressão com 5 variáveis explicativas tenha sido ajustado em uma amostra de tamanho n = 25 e obteve-se um coeficiente de determinação do modelo igual a R2 = 0,80. Nessa situação, o coeficiente de determinação ajustado (Ra2) será maior que 0,75.
Destrave a preparação completa para sua aprovação. Com a Assinatura
Ilimitada,
você estuda com os melhores professores do Brasil e todos os
recursos Gran.
Considere que, em um modelo de regressão de Y, explicado por X1, se obtenha uma soma de quadrados totais (SQT) igual a 419,875 e uma soma de quadrados da regressão (SQReg) igual a 231,125. Assumindo que, no modelo de Y, explicado por X1 e X2, se obtenha uma soma de quadrados do resíduo (SQR) igual a 17,625, então é correto afirmar que a soma de quadrado extra, devido ao acréscimo de X2, é igual a 171,125.
Considere uma variável resposta Y e duas variáveis explicativas X1 e X2. Nesse caso, a soma de quadrados totais (SQT) do modelo Y, explicado por X1, será maior que a soma de quadrados totais do modelo Y, explicado por X1 e X2.
Destrave a preparação completa para sua aprovação. Com a Assinatura
Ilimitada,
você estuda com os melhores professores do Brasil e todos os
recursos Gran.
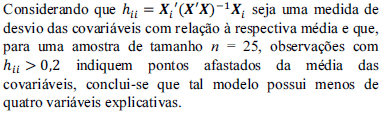
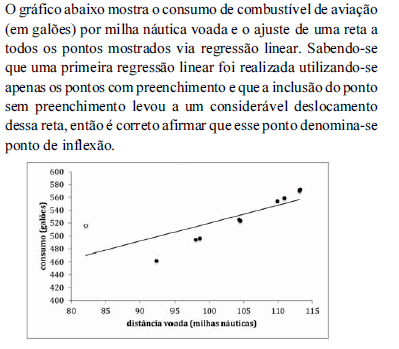
Suponha que, em um modelo de regressão ajustado, em uma pequena amostra, obteve-se uma observação Xi, cuja medida de desvio das covariáveis com relação à respectiva média foi igual a ℎii = 1/5 . Nesse caso, se o resíduo padronizado for superior a 2, então essa observação será um ponto influente.
Quaisquer que sejam os modelos utilizados para inferir o comportamento do mercado e formação de valores, eles devem ter seus pressupostos devidamente explicitados e testados.
No caso de utilização de modelos de regressão linear, deve-se verificar a
A
linearidade do modelo pela construção de gráficos
dos valores observados para a variável dependente
versus cada variável independente, com respectivas
transformações.
B
homoscedasticidade do modelo, observando-se que a
análise gráfica dos resíduos versus valores ajustados
deve apresentar um padrão definido.
C
multicolinearidade por meio do teste t de Student.
D
existência de pontos atípicos, que devem ser submetidos
ao teste F de Snedecor ao nível máximo de significância
de 1%.