Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dado um conjunto de pontos (x1 , y1), (x2 , y2),...,(xn , yn), observações de duas variáveis aleatórias contínuas X e Y, a regressão linear de Y em X é obtida ajustando-se uma reta y* = a* + b*x ao conjunto de pontos. Se y*i é o valor obtido na reta ajustada correspondente à observação xi, i = 1, 2,..,n, a reta de regressão será aquela tal que os coeficientes a* e b* são calculados de modo a:
maximizar, em relação a a e b,
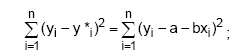
minimizar, em relação a a e b,
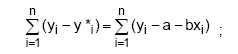
minimizar, em relação a a e b,
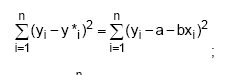
maximizar
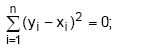
maximizar, em relação a a e b,
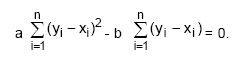



A Cia. X presta serviço de manutenção preventiva nos computadores que vende. Em 18 chamadas para realização de serviços de manutenção foram observados os pares (xi , yi) onde xi representa o número de máquinas examinadas na chamada e yi o tempo gasto, em horas, na visita de inspeção. A tais observações ajusta-se o modelo linear 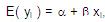 xi, com o uso de mínimos quadrados ordinários, sob a hipótese de erros com média zero, homoscedásticos, não correlacionados e com os xi fixos (determinísticos). Foram obtidas as seguintes estatísticas para o ajuste:
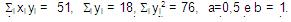 . As constantes a e b são as estimativas de mínimos quadrados de
 , respectivamente. Assinale a opção correspondente à estimativa não-viezada da variância residual.
Um técnico de uma empresa está interessado em desenvolver um modelo de regressão linear simples com o objetivo de prever o volume de vendas Y, medido em R$ 10.000,00, em função dos gastos com propaganda X, medidos em R$ 10.000,00. Neste contexto ajusta o modelo estatístico
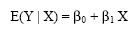
aos dados da tabela abaixo. Os valores da tabela resultam de uma amostra de 10 meses escolhidos ao acaso.
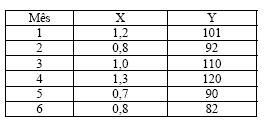
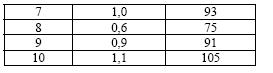
A equação ajustada é dada por
46,5 + 52,6 X
(4,7) (5,1)
onde os valores entre parênteses representam as estatísticas t dos testes das hipóteses de que os parâmetros correspondentes sejam nulos. A variância residual é estimada por 46,7 e a soma dos quadrados da variável Y corrigida pela média é 1.600,9. Assinale a opção que dá a estimativa do aumento esperado no volume de vendas decorrente do aumento de R$ 10.000,00 nos gastos com propaganda, e a soma de quadrados residuais.