







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Regulamentação das operações com arrendamento mercantil (Leasing) foi determinada pelo Pronunciamento Técnico CPC 06 que, por sua vez, originou a Deliberação CVM 554 de 12/11/2008 e a Resolução CFC 1.141 que aprovou a NBC 10.2.
Na Resolução CFC 1.141, que aprovou a NBC 10.2, o item 20 determina a forma de reconhecer os arrendamentos mercantis financeiros no início das operações. Assim, o registro inicial de uma operação de arrendamento mercantil financeiro deve ser efetuado pelo
valor residual garantido do bem ou pelo valor justo futuro dos pagamentos mínimos do arrendamento mercantil.
valor de transferência de propriedade do bem, no final da operação de arrendamento.
valor presente dos benefícios de caixa esperados, deduzidos do valor residual garantido do arrendamento mercantil.
valor justo da propriedade arrendada ou, se inferior, ao valor presente dos pagamentos mínimos do arrendamento mercantil.
montante das saídas de caixa futuras deduzido do valor residual esperado ou pelo valor justo, caso o primeiro seja menor.
O Comitê de Pronunciamentos Contábeis, no pronunciamento conceitual básico Estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, afirma que as demonstrações contábeis são preparadas para usuários externos em geral.
Dentre esses usuários externos, aqueles que têm interesse em informações sobre a continuidade operacional da empresa, são os
clientes.
credores por empréstimos.
governos.
investidores.
empregados.
O Comitê de Procedimentos Contábeis (CPC) editou o Pronunciamento Técnico CPC 27, Ativo Imobilizado correlacionado com as normas internacionais de contabilidade, o IAS 16 que, no item 17, estabelece os custos diretamente atribuíveis. Considere os seguintes tipos de custos:
I - preço de aquisição;
II - custo de frete e manuseio;
III - custos de preparação do local;
IV - custos de benefícios aos empregados;
V - custo de transferência das atividades para outro local.
De acordo com os termos do item 17 do CPC 27, são exemplos de custos diretamente atribuíveis APENAS
I, II e III.
I, III e V.
II, III e IV.
II, IV e V.
III, IV e V.
Segundo o CPC 27, aprovado pela Deliberação CVM no 583, o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória é denominado
Valor justo.
Valor de mercado.
Custo de reposição.
Custo de oportunidade.
Ganhos de escala.
O CPC (Comitê de Pronunciamentos Contábeis) em conjunto com o CFC (Conselho Federal de Contabilidade) elaborou a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis e este pronunciamento se transformou na NBC T 1, do CFC. Essa estrutura conceitual aborda quatro aspectos, sendo três deles os seguintes:
• o objetivo das demonstrações contábeis;
• as características qualitativas que determinam a utilidade das informações contidas nas demonstrações contábeis;
• a definição, o reconhecimento e a mensuração dos elementos que compõem as demonstrações contábeis.
Considerando os três aspectos listados acima, qual é o quarto aspecto abordado pela estrutura conceitual?
O número de contas recomendadas em cada demonstrativo.
Os conceitos de capital e de manutenção do capital.
Os demonstrativos contábeis que devem ser elaborados.
A estrutura física das demonstrações contábeis.
As atividades necessárias do comitê de auditoria.
A Deliberação CVM 564/08 aprova o Pronunciamento Técnico - CPC 12 do Comitê de Pronunciamentos Contábeis - sobre o Ajuste a Valor Presente (AVP).
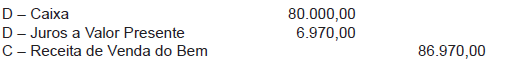
Sob o enfoque técnico acima, admita que uma empresa faça a venda de um bem por R$ 200.000,00, sendo R$ 80.000,00 em dinheiro e R$ 120.000,00 representados por 3 promissórias anuais de R$ 40.000,00 cada uma, e que, na data da operação, a taxa de juros seja de 18% ao ano. Feito o AVP dos fluxos futuros, foi apurado o valor arredondado de R$ 86.970,00.
O registro contábil a ser realizado pelo vendedor, nos termos da orientação do anexo da Deliberação CVM 564/08, na data da operação, em reais, é
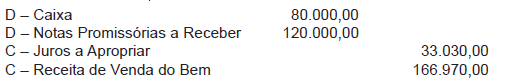
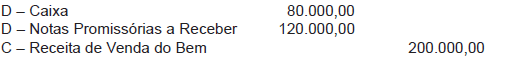
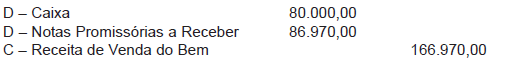
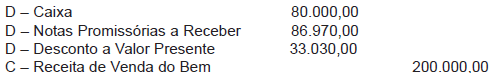
De acordo com o pronunciamento técnico CPC 03, na demonstração de fluxos de caixa, as mudanças no tamanho e na composição do capital próprio e no endividamento da entidade resultam de
atividades de financiamento.
atividades de investimento.
atividades operacionais.
equivalentes de caixa.
fluxos de caixa.
Segundo o Comitê de Pronunciamentos Contábeis - Pronunciamento Técnico CPC 05, aprovado pela Deliberação CVM no 560/2008, é considerada transação com partes relacionadas
a aquisição de produtos para revenda por parte de uma sociedade controlada de outra sociedade controlada, até o limite de 10% da participação do capital social da controladora em cada controlada.
a opção de compra de controle acionário de uma empresa feita pela subsidiária integral de outra empresa, desde que o capital da subsidiária seja o dobro do capital da empresa adquirida.
a transferência de recursos, serviços ou obrigações entre partes relacionadas, independentemente de haver ou não um valor alocado à transação.
qualquer operação entre partes relacionadas cujo início e fim da transação ocorram dentro do mesmo exercício.
somente quando houver transferência de recursos ou obrigações entre empresas com participação acionária mútua.
O SPED contábil foi regulamentado através da Resolução CFC no 1.020/2005, e reformulado parcialmente pela Resolução CFC no 1.063/2005. Tal Resolução estabelece que determinados livros contábeis constituem-se em registros permanentes da entidade e, quando escriturados em forma eletrônica, serão constituídos por um conjunto único de informações das quais eles se originam.
Os livros a que se refere a citada Resolução são:
Diário, Razão, Contas Correntes, Caixa e Registro de Empregados.
Diário, Copiador de Cartas, Atas de Assembleias e Registro de Inventários.
Diário, Caixa e Registro de Inventários.
Diário, Balancetes Diários e Balanços e Registro de Inventários.
Diário e Razão.
O Comitê de Pronunciamentos Contábeis, no pronunciamento conceitual básico Estrutura conceitual para elaboração e apresentação das demonstrações contábeis, estabelece que as características qualitativas são os atributos que tornam as demonstrações contábeis úteis para os usuários. Sob esse enfoque, analise as características a seguir.
I - Admissibilidade
II - Comparabilidade
III - Competência
IV - Compreensibilidade
V - Confiabilidade
VI - Continuidade
VII - Entidade
VIII - Relevância
São características qualitativas das demonstrações contábeis APENAS
I, II, III e IV.
I, V, VI e VII.
II, III, VI e VII.
II, IV, V e VIII.
III, VI, VII e VIII.
O Pronunciamento Conceitual Básico sobre a Estrutura Conceitual para Elaboração e Apresentação das Demonstrações Contábeis, elaborado pelo Comitê de Pronunciamentos Contábeis, estabelece conceitos que fundamentam a preparação e apresentação de demonstrações contábeis destinadas a usuários externos.
Analise as assertivas abaixo:
I. Para que a informação represente adequadamente as transações e outros eventos que elas se propõem a representar, é necessário que essas transações e eventos sejam contabilizados de acordo com a sua substância e realidade econômica, e não meramente sua forma legal.
II. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem benefícios econômicos para a entidade.
III. Patrimônio Líquido é o valor residual dos ativos.
IV. Passivo é uma obrigação derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos futuros.
As assertivas verdadeiras são:
A vistoria é a ______ que objetiva a ______ e a constatação de situação, coisa ou fato, de forma circunstancial. O _______ é a determinação de valores ou a solução de controvérsia por critério ________.
visita/retifi cação/arbitramento/aleatório
indagação/verifi cação/orçamento/jurídico
diligência/verifi cação/arbitramento/técnico
investigação/confi rmação/orçamento/específi co
avaliação/confi rmação/arbitramento/imparcial



