Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 
A companhia ARGOS aprovou, no final de 2013, uma política de vendas que garante reparos a clientes que reclamarem, em até nove meses a partir da data de compra, de mercadorias adquiridas com defeito. No fechamento dos relatórios contábilfinanceiros referentes ao exercício de 2013, a companhia estimou que, se todas as mercadorias vendidas apresentassem pequenos defeitos, teria que arcar, em 2014, com um gasto de garantias no valor de R$ 4.000.000. Caso esses defeitos fossem grandes, os gastos chegariam a R$ 16.000.000, valor igual ao custo corrente das mercadorias na data do balanço de 2013. Com base em experiências anteriores, a companhia estima que somente 10% das mercadorias apresentem pequenos defeitos e apenas 2% das mercadorias apresentem grandes defeitos.

Tendo como referência essa situação hipotética, para que a companhia ARGOS elabore os relatórios contábil-financeiros de 2013 de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, ela deverá

A
evidenciar nas notas explicativas uma provisão no valor de R$ 4.000.000, cujo reconhecimento ocorrerá no momento em que os clientes solicitarem a garantia dos produtos e os serviços de reparos forem efetuados.

B
reconhecer e evidenciar um passivo contingente no valor de R$ 720.000.

C
reconhecer uma provisão no valor de R$ 720.000, com as divulgações devidas nas notas explicativas.

D
evidenciar nas notas explicativas um passivo contingente no valor de R$ 1.200.000, sem reconhecimento no balanço patrimonial.

E
evidenciar nas notas explicativas um passivo contingente no valor de R$ 1.200.000, cujo reconhecimento ocorrerá no momento em que o defeito for reparado pela companhia.
As demonstrações contábeis não têm o objetivo de atender as necessidades de um grupo de usuários em particular, já que são elaboradas e divulgadas com a finalidade de satisfazer as necessidades da maioria de seus usuários.

C
Certo

E
Errado

Em conformidade com o regime de competência, os gastos incorridos para a colocação de um ativo imobilizado recém-adquirido por uma entidade em local e condições que permitam o seu funcionamento de acordo com o planejado pela administração devem ser reconhecidos como despesas do período.


C

Certo


E

Errado

Um conjunto completo das demonstrações contábeis compreende o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado, quando exigida legalmente, e as notas explicativas.

C
Certo

E
Errado
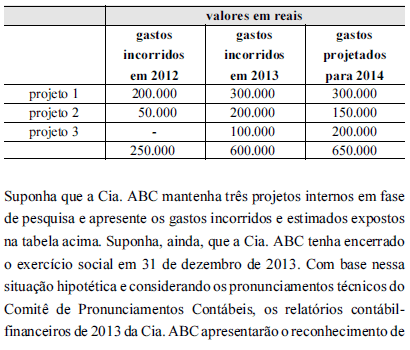
Imagem associada para resolução da questão

A
R$ 850.000 em ativos intangíveis — projetos internos em fase de pesquisa.

B
R$ 850.000 em ativos intangíveis — projetos internos — e R$ 650.000 em despesas a realizar.

C
R$ 600.000 em despesas de projetos internos em fase de pesquisa.

D
R$ 850.000 em despesas de projetos internos em fase de pesquisa.

E
R$ 600.000 em ativos intangíveis — projetos internos em fase de pesquisa.
O desconto a valor presente é requerido no caso de passivos contratuais, devendo a taxa de desconto considerar o risco de crédito da entidade. Quanto aos passivos não contratuais, não ocorre a apuração do valor presente apesar do seu registro como provisões futuras.

C
Certo

E
Errado
Para a identificação do modelo contábil a ser utilizado em uma concessão, é fundamental identificar se a remuneração do concessionário, relativa aos serviços de construção ou melhoria realizados na infraestrutura, ocorrerá por intermédio dos usuários dos serviços concedidos ou pelo poder concedente. No primeiro caso, o direito de cobrar tarifas dos usuários pelos serviços prestados, uma vez mensurado, representa um ativo intangível.

C
Certo

E
Errado
A mensuração de ativos líquidos de provisões relacionadas, tais como provisões de obsolescência nos estoques e nas provisões de créditos de liquidação duvidosa relacionadas a contas a receber de clientes, não será considerada como compensação e não prejudicará a capacidade do usuário de compreender a informação contábil.

C
Certo

E
Errado
De acordo com o Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, as entidades deverão apresentar a Demonstração das Mutações do Patrimônio Líquido. Essa demonstração serve para mostrar a movimentação das contas do Patrimônio Líquido, no exercício social, que podem afetar ou não o patrimônio total. Sob o enfoque das mutações, que afetam o patrimônio total, ocorridas nas contas, encontra-se, dentre outros itens, o(a)

A
aumento de capital com utilização de lucros.

B
compensação de prejuízos com reservas.

C
formação da reserva de lucros a realizar.

D
integralização de capital, em bens de uso.

E
reversão de reservas para lucros acumulados.

Conforme a opção do Pronunciamento CPC 26 – Apresentação das Demonstrações Contábeis, a Cia. B irá apresentar sua Demonstração do Resultado do Exercício pelo método da natureza da despesa.

Assinale a opção que inclui apenas gastos por natureza.


A

Despesas comerciais e despesas operacionais.


B

Despesas de depreciação e despesas de propaganda.


C

Despesas operacionais e despesas de transporte.


D

Despesas comerciais e custos dos produtos vendidos.


E

Imposto sobre a renda e contribuição social e custos dos produtos vendidos.

O Pronunciamento Técnico CPC 26 – Apresentação das Demonstrações Contábeis inclui a Demonstração do Resultado Abrangente entre o conjunto completo de demonstrações contábeis. Assinale a alternativa que inclui exemplos de contas classificadas como Outros Resultados Abrangentes.

A
Perdas na remensuração de ativos financeiros disponíveis mantidos para negociação e perdas com equivalência patrimonial sobre o resultado.

B
Ganhos atuariais em planos de pensão com benefício definido e ganhos derivados de conversão de demonstrações contábeis de operações no exterior.

C
Parcela efetiva de ganhos advindos de instrumentos de hedge em operação de hedge de fluxo de caixa e ganhos com equivalência patrimonial sobre o resultado.

D
Parcela efetiva de ganhos advindos de instrumentos de hedge em operação de hedge de fluxo de caixa e ganhos na remensuração de ativos financeiros mantidos para negociação.

E
Parcela efetiva de perdas advindas de instrumentos de hedge em operação de hedge de fluxo de caixa e perdas na remensuração de ativos financeiros mantidos até o vencimento.

O intangível gerado internamente somente deve ser reconhecido como ativo quando se encontrar na fase de desenvolvimento e a entidade que detiver o seu controle puder demonstrar uma série de aspectos exigidos pelo CPC, destinados a indicar que esse intangível é capaz de gerar benefícios econômicos futuros.


C

Certo


E

Errado

O pronunciamento técnico CPC 32 tem como objetivo estabelecer o tratamento contábil para os tributos sobre o lucro decorrentes de efeitos fiscais presentes e futuros. Tomando por base as orientações deste CPC, leia atentamente a descrição do fato ocorrido a seguir e na sequência marque a alternativa CORRETA: A Companhia Tudo Certo adquiriu, em 02/01/2013, um determinado ativo imobilizado pelo valor de R$598.750. De acordo com a avaliação de vida útil deste ativo, foi determinada uma taxa de depreciação de 12% a.a. A taxa de depreciação fiscal deste ativo é de 20% e a alíquota do Imposto de Renda de 25%. Na elaboração das demonstrações contábeis de 31/12/2013, em relação aos efeitos fiscais desta transação, tomando por base o CPC 32 e apenas as considerações deste enunciado, a Companhia Tudo Certo terá apresentado no seu Balanço Patrimonial

A
um imposto de renda diferido ativo de R$11.975.

B
um imposto de renda diferido passivo de R$11.975.

C
um imposto de renda corrente a recuperar de R$11.975.

D
não destacará imposto de renda, pois a depreciação não afeta a base de cálculo.
Na hipótese de ser material o efeito do valor do dinheiro no tempo, o valor de uma provisão deverá ser estimado confiavelmente utilizando-se o valor futuro dos desembolsos que serão necessários para liquidar tal obrigação.

C
Certo

E
Errado
Uma empresa arrendatária deve reconhecer contabilmente, no início de um contrato de arrendamento financeiro, ativos e passivos decorrentes da operação, pelo valor justo da propriedade arrendada ou pelo valor presente dos pagamentos mínimos do contrato, se este último for o menor valor.

C
Certo

E
Errado

Para ser enquadrado na definição de ativo, um recurso precisa ser controlado pela entidade em decorrência de eventos passados e ser capaz de gerar benefícios econômicos futuros.


C

Certo


E

Errado

Em 1.º/1/2010, uma empresa construtora iniciou um projeto avaliado em dez milhões de reais. Os recursos necessários foram captados na mesma data por meio de emissão de ações preferenciais — R$ 4 milhões — e de debêntures — R$ 6 milhões. Os custos associados à emissão das ações foram de R$ 300 mil e os custos para lançamento das debêntures foram de R$ 200 mil.

Estima-se em 10% ao ano o custo de oportunidade dos acionistas preferenciais, ao passo que os novos debenturistas têm direito apenas de resgatar os papéis em 31/12/2013 — mesma data prevista para a conclusão do projeto —, que serão remunerados à taxa de juros anual de 7%.

Considerando que a construção levará um período substancial de tempo para ser concluída e que, por isso, enquadra-se como ativo qualificado de acordo com os padrões do CPC, o valor dos custos de empréstimos que serão capitalizados durante o ano de 2013 será igual a



A
R$ 1.020 mil.

B
R$ 420 mil.

C
R$ 470 mil.

D
R$ 620 mil.

E
R$ 820 mil.
A demonstração do valor adicionado apresenta a posição estática da empresa, integra o balanço social e visa demonstrar a riqueza gerada pela entidade e a sua distribuição no encerramento de determinado período.

C
Certo

E
Errado
São características qualitativas da informação contábilfinanceira as fundamentais, que compreendem a relevância e a representação fidedigna, e as de melhoria, que abrangem a comparabilidade, a verificabilidade, a compreensibilidade e a tempestividade.

C
Certo

E
Errado
   
Gerar simulado