







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para fins de teste do valor recuperável de um ativo, dois valores são considerados para a comparação com o valor contábil: o valor de venda e o valor em uso desse ativo, devendo ser escolhido o maior entre os dois.
A demonstração do resultado do exercício (DRE) é a exposição ordenada, de forma dedutiva, do resultado das operações da empresa durante um determinado período, de forma a destacar o resultado líquido do período. A DRE engloba todas as receitas, despesas, ganhos e perdas do exercício, devidamente pagos e recebidos, em virtude do regime de competência.
A demonstração do resultado abrangente do exercício foi uma das contribuições das normas internacionais aceitas pela contabilidade brasileira. Contudo, diferentemente do que possibilita a norma internacional, a demonstração não poderá ser apresentada como continuidade da demonstração de resultado do exercício, devendo ser apresentada em relatório à parte ou dentro da demonstração de mutações do patrimônio líquido.
A contabilidade é uma atividade especializada e tal situação se tornou mais intensa e perceptível em nosso país, com o advento da Lei nº 11.638/07 e com a criação do Comitê de Pronunciamentos Contábeis (CPC). Podemos dividir a especialização da contabilidade no âmbito do exercício profissional, corretamente, assim:
Perícia contábil, auditoria contábil interna sob subordinação e auditoria contábil independente.
Contabilidade de custo, contabilidade financeira e contabilidade gerencial.
Contabilidade pública, contabilidade geral e contabilidade internacional.
Contabilidade industrial, contabilidade comercial e contabilidade de serviços
Contabilidade bancária, contabilidade rural e contabilidade do terceiro setor.
Assinale a alternativa que apresenta apenas os princípios contábeis de acordo com a resolução 1282/10.
Registro pelo valor original e materialidade.
Entidade e objetividade.
Continuidade e consistência.
Competência e prudência.
Materialidade e consistência.
De acordo com o CPC 26 (R1), item 27, a entidade deve elaborar as suas demonstrações contábeis, exceto para a demonstração dos fluxos de caixa, utilizando-se de qual regime?
Do regime de contábil-financeiro.
Do regime da continuidade.
Do regime de competência.
Do regime da materialidade.
Do regime da prudência.
Nos termos do CPC 23 do Comitê de Pronunciamentos Contábeis, que trata de políticas contábeis, mudança de estimativa e retificação de erros, a entidade deve selecionar suas políticas contábeis e aplicá-las de modo uniforme em transações semelhantes. Entretanto, o próprio CPC oferece à entidade a probabilidade de fazer mudança nas práticas contábeis.
Nesse aspecto da mudança de práticas contábeis, o CPC informa que a entidade deve alterar uma política contábil apenas se a mudançaatender às necessidades gerenciais de ordem interna.
contribuir de forma mais relevante para a evidenciação e segurança dos ativos.
for imposta pela Assembleia Geral dos Acionistas, controladores e não controladores.
resultar em informação confiável e mais relevante nas demonstrações contábeis sobre os efeitos de transações, posição patrimonial e financeira, desempenho ou dos fluxos de caixa.
ocorrer por livre decisão dos órgãos administrativos para gerar informações gerenciais mais confiáveis e relevantes para a tomada de decisão.
A DRA deve ser apresentada na demonstração das mutações do patrimônio líquido (DMPL).
Nas instituições financeiras, os juros recebidos são geralmente classificados como fluxos de caixa operacional, enquanto nas instituições não financeiras esses juros podem ser classificados como fluxos de caixa operacional ou como fluxos de caixa de investimento.
A mensuração da receita é feita pelo valor nominal das contraprestações recebidas ou a receber.
A venda à vista de um terreno, com ganho de 80% sobre o valor de aquisição, impactará, quantitativamente, mas não qualitativamente, o patrimônio da entidade.
Apesar de a regra geral estabelecer que receitas e despesas não devam ser compensadas entre si, não há objeção a que pronunciamentos técnicos, interpretações ou orientações do CPC exijam ou permitam esse procedimento. Nesse caso, o procedimento valerá somente para as situações estabelecidas nesses instrumentos emitidos pelo CPC.
Segundo o CPC 18 (R2), item 9, quando a entidade perde a influência significativa sobre a investida?
Quando a participação do investidor no lucro ou prejuízo do período da investida não for reconhecida no resultado do período do investidor.
Quando ela perde o poder de participar nas decisões sobre as políticas financeiras e operacionais daquela investida.
Quando as distribuições recebidas da investida reduzem o valor contábil do investimento.
Quando não há reconhecimento da participação proporcional do investidor.
Quando a participação do investidor abranger diretamente no patrimônio líquido.
De acordo com o CPC 12, item 29, preencha as lacunas e assinale a alternativa correta. Para fins de desconto ____________________ de ativos e passivos, a taxa a ser aplicada não deve ser ____________________, e sim, ____________________.
temporários / não contratual / contratual
provisionados / uma obrigação justa / construtiva
não contratual / no ambiente contábil / no ambiente econômico
fixos / avaliada patrimonialmente / ser equivalente ao patrimônio
a valor presente / líquida de efeitos fiscais / antes dos impostos
De acordo com o CPC 12, item 22, o que deve ser realizada(o) em base exponencial “pro rata die”, a partir da origem de cada transação, sendo os seus efeitos apropriados nas contas a que se vinculam?
A diretriz do ajuste a valor presente.
Os elementos integrantes do ajuste a valor presente.
A quantificação do ajuste a valor presente.
O risco específico do ajuste a valor presente.
Os benefícios do ajuste a valor presente.
De acordo com o CPC 18, item 6, a existência de influência significativa por investidor geralmente é evidenciada por uma ou mais formas, EXCETO
representação no conselho de administração ou na diretoria da investida.
participação nos processos de elaboração de políticas, inclusive em decisões sobre dividendos e outras distribuições.
operações materiais entre o investidor e a investida.
intercâmbio de diretores ou gerentes.
sigilo de informação técnica essencial.
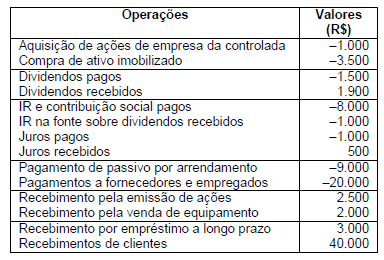
O pronunciamento técnico CPC 03 (R2) serviu de base para que a NBC TG 03 (Demonstração dos Fluxos de Caixa) fosse aprovada pelo CFC. Analise a tabela abaixo – que contém dados necessários para elaborar, pelo método direto, a Demonstração dos Fluxos de Caixa da empresa Seminário S/A – e, em seguida, assinale a alternativa que apresenta o valor do caixa líquido gerado pelas atividades operacionais.
Para fins de reporte contábil, as operações em início de atividade podem constituir um segmento operacional.
Nas consolidações, o goodwill é o excesso de valor pago pela investidora por sua participação sobre os ativos da subsidiária, devendo ser registrado no ativo não circulante denominado investimentos.



