







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o CPC 26 (R1), item 9, qual das alternativas abaixo tem como objetivo proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas?
Relatórios financeiros.
Indices econômicos.
Método de controle de entrada e saída de recursos.
Demonstrações contábeis.
Mensuração de instrumentos financeiros.
Segundo o CPC 18 (R2), qual é a entidade sobre a qual o investidor tem influência significativa?
Investidora.
Joint venture.
Coligada.
Warrent.
Controlada.
De acordo com o CPC 01 (R1), item 6, o que é o valor estimado que a entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil?
Ativos corporativos.
Valor residual.
Perda por desvalorização.
Valor recuperável.
Vida útil.
Segundo a CPC 02 (R2), item 29, o que surge quando itens monetários são originados de transações em moeda estrangeira e há mudança na taxa de câmbio entre a data da transação e a data da liquidação?
Um pronunciamento técnico.
Uma variação cambial.
A reavaliação do imobilizado.
O valor reavaliado.
O ativo mensurado.
De acordo com o CPC 18 (R2), item 16, a entidade com o controle individual ou conjunto (compartilhado), ou com influência significativa sobre uma investida, deve contabilizar esse investimento utilizando qual método?
Equivalência patrimonial.
Partidas dobradas.
Operação descontinuada.
Retornos associados.
Consonância.
A diferença entre o preço pago na aquisição de mercadorias a prazo e o preço que seria pago em uma aquisição de mercadorias à vista deve ser registrada como despesa de juros, e não integra o estoque de mercadorias.
O lucro líquido do período, a ser evidenciado na demonstração do resultado do exercício, é de R$ 5.897.000,00.
Embora as atividades operacionais gerem, seguidamente, caixa, os valores de fluxo de caixa mostram tendência à descontinuidade, devido à redução dos ativos fixos da empresa e à provável incapacidade de obter novos créditos.
A empresa ABC adquiriu uma patente capaz de gerar fluxos de entradas de caixa líquidos por pelo menos dez anos. No entanto, há um compromisso firmado com um terceiro que pretende comprar essa patente em quatro anos por 60% do valor justo da patente na data em que ela foi adquirida pela empresa ABC, sendo intenção da empresa ABC vender a patente ao interessado em quatro anos.
Considerando os procedimentos contábeis estabelecidos pelo CPC em relação a ativos intangíveis, assinale a opção que apresenta a interpretação correta do contador em relação à situação hipotética apresentada.
A patente deve ser amortizada no prazo de quatro anos, com um valor residual igual ao valor presente de 60% do valor justo da patente na data em que foi adquirida, estando sujeita à redução no seu valor recuperável durante esse prazo.
A patente não deve ser amortizada, podendo, no entanto, sofrer redução no seu valor recuperável ao longo dos quatro anos em que estiver sob o controle da empresa ABC.
A patente deve ser amortizada integralmente no prazo de quatro anos, estando sujeita à redução no seu valor recuperável durante esse prazo.
A patente deve ser amortizada integralmente no prazo de quatro anos, não estando sujeita à redução no seu valor recuperável durante esse prazo.
A patente deve ser amortizada integralmente no prazo de dez anos, não estando sujeita à redução no seu valor recuperável durante esse período.
De acordo com o Comitê de Pronunciamentos Contábeis (CPC), o Patrimônio Líquido
é exigível no caso de liquidação da sociedade empresarial.
representa a parcela do passivo oneroso que financia todos os ativos de uma entidade.
representa a somatória do Capital e do Endividamento empresarial.
representa a riqueza total da entidade, compreendendo o capital próprio e o de terceiros.
representa o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
O CPC 25 do Comitê de Pronunciamentos Contábeis, que trata de provisões, passivos contingentes e ativos contingentes, define provisão como um passivo de prazo ou de valor incertos. O mesmo CPC 25 apresenta, também, as condições (situações) em que uma provisão deve ser reconhecida. Nesse contexto, considere as afirmativas abaixo.
I - Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado. II - Uma provisão deve ser reconhecida quando a entidade tenha como provável ser necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação. III - Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confi ável do valor da obrigação. É correto o que se afirma emI, apenas
III, apenas
I e II, apenas
II e III, apenas
I, II e III
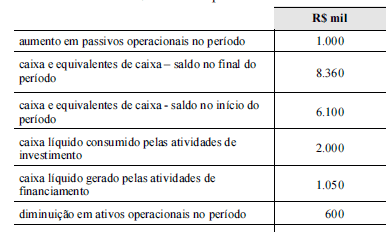
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
Não constitui mudança nas políticas contábeis nem a adoção de política contábil para transações, outros eventos ou condições que difiram em essência daqueles que ocorriam anteriormente nem a adoção de nova política contábil para transações, outros eventos ou condições que não ocorriam anteriormente ou eram imateriais.
Nos termos da redação dada pela Resolução CFC nº 1.282/10, em se tratando do Princípio do Registro pelo Valor Original, os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis mediante o ajustamento da expressão formal dos valores dos componentes patrimoniais. Assim sendo, são resultantes da adoção da atualização monetária, EXCETO:
A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.
A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
Para que a avaliação do patrimônio possa manter os valores das transações originais, é necessário atualizar sua expressão formal em moeda nacional, a fim de que permaneçam substantivamente corretos os valores dos componentes patrimoniais e, por consequência, o do Patrimônio Líquido.
A atualização monetária não representa nova avaliação, mas tão somente o ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
A redução do saldo da conta fornecedores, do passivo circulante, decorrente do pagamento de bens e serviços adquiridos a prazo, trará reflexos no valor do caixa líquido das atividades de financiamento.
Os fluxos de caixa decorrentes de imposto de renda se classificam como fluxos de caixa operacionais e jamais se admite outra classificação para essas movimentações.
O pagamento, em dinheiro, de empréstimo obtido por instituição não financeira, cujo valor inclua o principal e os juros, pode ser classificado em duas atividades distintas: a parte dos juros, como atividade operacional; e a parte do valor principal, como atividade de financiamento.



