Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 
Tratando-se de celebração de contrato de concessão de bem público para entidade caracterizada pela interpretação ICPC 01 – Concessões, a entidade concessionária deve reconhecer em suas demonstrações contábeis o objeto do contrato como ativo imobilizado.

C
Certo

E
Errado
Caso ocorra uma combinação de negócios que gere o reconhecimento do ágio pago por expectativa de rentabilidade futura, a entidade adquirente deverá testar anualmente esse ativo, independentemente de existir indício de redução ao valor recuperável.

C
Certo

E
Errado
As características qualitativas fundamentais da informação contábil são comparabilidade, compreensibilidade, confiabilidade e tempestividade.

C
Certo

E
Errado
Na demonstração do resultado do exercício, a apresentação das perdas e das despesas geralmente é feita de forma separada, fundamentando-se esse fato em razões que levam à tomada de decisão econômica e não em razões de cunho conceitual.

C
Certo

E
Errado
Uma empresa aufere benefícios de um ativo com o seu uso ou sua venda, normalmente avaliado pelo seu valor de troca. Assim, para determinar o valor recuperável de um item considerado como unidade geradora de caixa, deve-se obter o maior valor entre o valor justo líquido de despesas de venda e o valor em uso.

C
Certo

E
Errado
No balanço patrimonial, nos termos do CPC 26 (R1), o ativo deve ser classificado como circulante quando satisfizer um ou mais dos critérios específicos nele estabelecidos. Nesse contexto, analise as afirmativas a seguir.

I – Classifica-se no ativo circulante o ativo cuja venda for pretendida no decurso normal do ciclo operacional.

II – Classifica-se no ativo circulante o ativo que está mantido essencialmente com o propósito de ser negociado.

III – Classifica-se no ativo circulante o ativo com expectativa de que seja realizado até doze meses após a data do balanço.

É correto o que se afirma em

A
I, apenas

B
II, apenas

C
I e III, apenas

D
II e III, apenas

E
I, II e III
As obrigações financeiras que tiveram prazo de exigibilidade após o exercício seguinte, mas previsão de pagamento no próximo exercício, serão registradas no passivo circulante.

C
Certo

E
Errado
Os estoques devem ser mensurados pelo menor valor apurado entre o valor realizável líquido e o valor de custo, que inclui todos os custos incorridos para trazer os estoques à condição de venda.

C
Certo

E
Errado
Empresas que possuem itens não monetários mensurados pelo valor justo em moeda estrangeira devem realizar a conversão monetária utilizando as taxas de câmbio vigentes nas datas em que o valor justo tiver sido mensurado e for evidenciado no balanço patrimonial em moeda funcional.

C
Certo

E
Errado
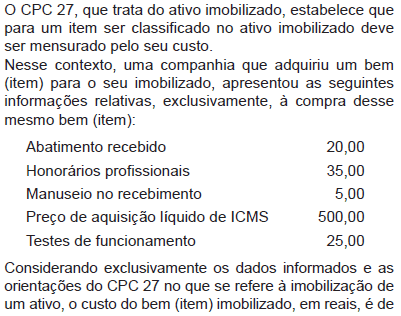
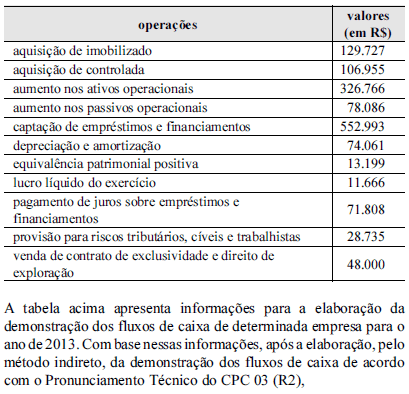
Imagem associada para resolução da questão

A
o caixa consumido pelas atividades operacionais foi maior que o caixa consumido pelas atividades de investimento.

B
as atividades operacionais e as atividades de financiamento reduziram o saldo de caixa e equivalentes de caixa no final do exercício.

C
os três fluxos de caixa geraram caixa e aumentaram em mais de R$ 100.000 o saldo de caixa e equivalentes de caixa no final do período.

D
o caixa gerado pelas atividades de financiamento foi maior que R$ 500.000.

E
o caixa consumido pelas atividades de investimento foi menor que R$ 200.000.
Uma companhia com grande quantidade de itens intercambiáveis em estoque adota, na sua respectiva valoração, as orientações do CPC 16, consolidadas no CPC 16 (R1) sobre os critérios de atribuir custos aos estoques. Nesse contexto, essa companhia poderá utilizar diferentes critérios para valorizar os itens estocados, fundamentada nos termos do CPC, acima mencionado, quando os estoques

A
apresentarem a mesma natureza e tiverem conformidade na sua respectiva utilização.

B
estiverem sujeitos a tratamento diferenciado, pelas normas tributárias.

C
evidenciarem altas diferenças no custo dos itens estocados, em regiões diferentes.

D
forem mantidos e utilizados em regiões geográficas diferentes.

E
tiverem usos diferentes em segmentos de negócio distintos.
Baseando-se nas novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e no Plano de Contas Aplicado ao Setor Público, determinado Município deve contabilizar o recebimento da nota fiscal proveniente da despesa com a aquisição de um veículo ainda sem conferência. Diante do exposto, assinale a alternativa correta.

A

D – 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)

D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar

C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.1.3.02 – Crédito Empenhado Liquidado a Pagar


B

D– 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)


C

D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar


D

D – 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)

D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar


E

D– 1.2.3..1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)

D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar

C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.

C
Certo

E
Errado
Ao penhorar ativos financeiros para garantir seus passivos, incluindo-se os passivos contingentes, uma empresa deve divulgar o valor contábil dos ativos financeiros penhorados como garantia e os termos e condições relativos a esse penhor.

C
Certo

E
Errado
Considerando as diretrizes estabelecidas pelo Comitê de Pronunciamentos Contábeis, através do normativo CPC-12 – Ajuste ao valor presente de ativos e passivos, assinale a alternativa que apresenta um afirmação CORRETA:

A
Valores a receber, decorrentes de operações de longo prazo, devem ser ajustados ao valor presente.,

B
Valores a receber, decorrentes de operações tanto de curto prazo quanto de longo prazo, em qualquer situação, devem ser ajustados ao valor presente.

C
A figura do ajuste a valor presente não se aplica a valores decorrentes de operações de curto prazo, pois se considera que seus efeitos sempre serão irrelevantes.

D
A figura do ajuste a valor presente aplica-se somente aos ativos decorrentes de operações de longo prazo e, no que diz respeito aos passivos, por prudência, aos valores decorrentes de operações de curto prazo e de longo prazo.

O pronunciamento técnico CPC 36 tem como objetivo estabelecer princípios para a apresentação e elaboração de demonstrações consolidadas, em consonância com as normas internacionais de contabilidade International Financial Reporting Standards (IFRS). O pronunciamento CPC 36 (R3) já contempla, inclusive, as últimas alterações contempladas nas IFRS com aplicação a partir de 01 de janeiro de 2013.

Tomando como referência as determinações do respectivo CPC, leia as afirmações abaixo e marque aquela que esteja com a descrição CORRETA em relação às normas de consolidação das demonstrações contábeis.


A
Todas as empresas controladas, coligadas, inclusive controladas em conjunto, devem ser consolidadas nas demonstrações contábeis consolidadas da investidora.

B
Apenas os investimentos em controladas devem ser consolidados nas demonstrações contábeis consolidadas da investidora. A norma vigente define o princípio de controle e estabelece controle como a base para a consolidação.

C
Apenas os investimentos em coligadas devem ser consolidados nas demonstrações contábeis da investidora.

D
A consolidação da investida se inicia a partir da data em que o investidor obtiver o controle da investida e cessa no ano imediatamente posterior àquele em que o investidor perder o controle da investida.

Sobre o Comitê de Pronunciamentos Técnicos (CPC), analise as assertivas e assinale a alternativa que aponta as corretas.


I. O CPC é totalmente autônomo das entidades representadas, deliberando por 2/3 de seus membros.

II. É composto pelas seguintes entidades: Banco Central do Brasil; Comissão de Valores Mobiliários (CVM); Secretaria da Receita Federal; Superintendência de Seguros Privados (SUSEP).

III. Os membros do CPC, dois por entidade, na maioria Contadores, não auferem remuneração.

IV. Os produtos do CPC são: pronunciamentos técnicos, orientações e interpretações.

V. Além dos membros atuais, serão sempre convidados a participar representantes dos seguintes órgãos: ABRASCA; APIMEC NACIONAL; BM&FBOVESPA; Conselho Federal de Contabilidade; FIPECAFI; e IBRACON.


A

Apenas I, II e III.


B

Apenas II, III e IV.


C

Apenas I, II e V.


D

Apenas II, III e V.


E

Apenas I, III e IV.

   
Gerar simulado