







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2013, a Cia. “X” possuía 80% de participação da Cia. “Z”. Na data, as empresas apresentavam os seguintes balanços patrimoniais
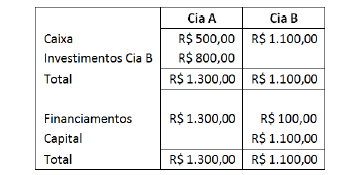
Em 2014, a Cia. “Z” reconheceu receitas à vista com terceiros no valor de R$ 200,00 e despesa à vista com terceiros no valor de R$ 150,00, enquanto a Cia. “X” não teve transações. De acordo com o Pronunciamento Técnico CPC 36 (R3) – Demonstrações Consolidadas, com base somente nos dados apresentados, o valor do patrimônio líquido consolidado, em 31/12/2014, era de
A Cia Bons Tempos apresenta preponderância de itens de natureza intangível em seu ativo. No segundo trimestre de um dado exercício, em decorrência de mudanças no cenário econômico e no mercado em que opera, a companhia contratou um especialista independente para avaliar os seus ativos. Após o trabalho, o especialista informou à empresa acerca de mudança relevante e material no valor contábil de suas patentes.
A partir das orientações do CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a empresa deverá:
O Pronunciamento Técnico CPC 26 (R1), que trata da apresentação das Demonstrações Contábeis, estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e requisitos mínimos para seu conteúdo. Acerca desse pronunciamento, analise as afirmativas a seguir:
I . A terminologia do CPC 26 é adequada às entidades com fins lucrativos, incluindo entidades de negócios do setor público.
II . Entidades que não tenham patrimônio líquido não devem adotar as diretrizes de apresentação das demonstrações contábeis do CPC 26.
III . A utilização de outros títulos nas demonstrações contábeis, diferentes dos previstos no CPC 26, é permitida, desde que não contrarie a legislação vigente.
IV . Nos setores em que os fatores ambientais sejam significativos, relatórios ambientais devem ser integrados ao conjunto completo das demonstrações contábeis.
Está correto somente o que se afirma em:
Uma empresa, que tem histórico de ser lucrativa, realizou as seguintes transações em 2014: Receita de serviços (tributáveis): R$ 200.000,00. Despesas com Provisão para Contingências Trabalhistas: R$ 50.000,00. Despesas com muitas (não dedutíveis): R$ 40.000,00.
De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro, o lucro líquido da empresa, em 31/12/2014, considerando alíquota fixa de 34%, foi de
Considere os balanços patrimoniais e a demonstração do resultado do exercício da Comercial Gama S.A., apresentados a seguir.
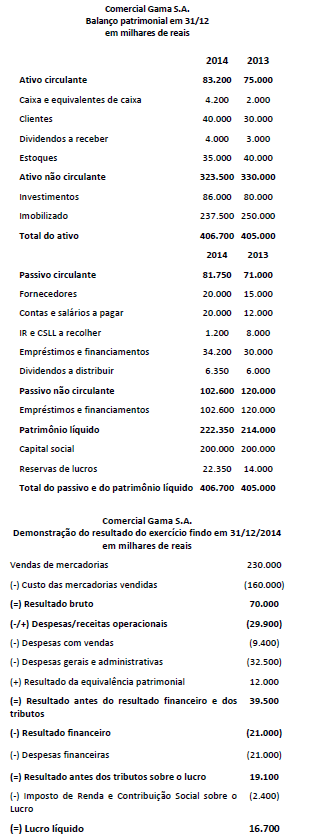
Durante o exercício de 2014 a companhia não adquiriu ou alienou investimentos ou ativos imobilizados, nem tampouco tomou novos empréstimos e financiamentos. Em sua Demonstração dos Fluxos de Caixa, a Comercial Gama S.A. classifica os dividendos, recebidos ou pagos, conforme o CPC 03 (R2) encoraja, enquanto os juros pagos são classificados da maneira alternativa que o pronunciamento permite. Assim, no exercício de 2014, seus fluxos de caixa das atividades operacionais apresentarão uma geração líquida de caixa de:



