







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As informações do Quadro 01 a seguir, expressas em milhares de reais, foram obtidas dos registros contábeis de uma empresa que elabora suas demonstrações contábeis de acordo com as normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC).
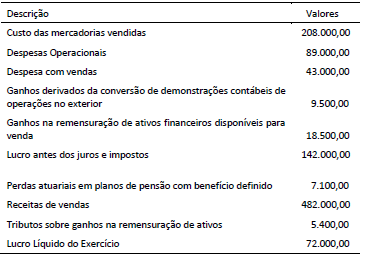
A partir das informações do quadro e das definições do CPC 26 (R1), o resultado abrangente do período é:
Sobre o cálculo do Índice Geral de Cursos da Instituição de Educação Superior (IGC) é correto afirmar que será calculado com base nas seguintes informações:
De acordo com o CPC 03 (R2) (Comitê de Pronunciamentos Contábeis), no que se refere à Demonstração dos Fluxos de Caixa, analise as afirmativas a seguir:
I) Pagamentos de caixa a investidores para adquirir ou resgatar ações da entidade.
II) Pagamentos de caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
III) Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.
IV) Pagamentos para aquisição de ações ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto desembolsos referentes a títulos considerados como equivalentes de caixa ou mantidos para negociação imediata ou venda futura).
São exemplos de fluxos de caixa decorrentes das atividades de financiamento:
Com base no CPC 26 – R1, o conjunto completo de demonstrações contábeis inclui:
I. balanço patrimonial ao final do período.
II. demonstração do resultado do período.
III. demonstração do resultado abrangente do período.
IV. demonstração das mutações do patrimônio líquido do período.
V. demonstração dos fluxos de caixa do período.
VI. notas explicativas, compreendendo as políticas contábeis significativas e outras informações elucidativas.
VII. informações comparativas com o período anterior.
VIII. balanço patrimonial do início do período mais antigo, comparativamente apresentado, quando a entidade aplicar uma política contábil retrospectivamente ou proceder à reapresentação retrospectiva de itens das demonstrações contábeis, ou quando proceder à reclassificação de itens de suas demonstrações contábeis.
IX. demonstração do valor adicionado do período, se exigido legalmente ou por algum órgão regulador ou mesmo se apresentada voluntariamente.
Certa entidade tem uma obrigação tributária a pagar, no montante de R$ 100.000,00 com juros de 5% ao ano, sem correção monetária, com pagamento em parcela única ao final de 24 meses. A taxa de juros do mercado é de 10% ao ano.
De acordo com as normas do CPC 12, o valor presente inicial dessa obrigação é:
Seguindo as Normas Internacionais de Contabilidade, considera-se como grupos do Balanço Patrimonial
ativo circulante, passivo circulante, ativo permanente e passivo não circulante, ativo diferido.
investimentos, passivo circulante, realizável de longo prazo, diferido e passivo não circulante.
ativo imobilizado e exigível a longo prazo, ativo circulante, realizável a longo prazo, ativo diferido.
patrimônio líquido, ativo circulante, passivo não circulante e circulante, imobilizado, intangível e investimentos.
Sobre o ativo intangível e conforme descrito no Comitê de Pronunciamentos Contábeis (CPC 04), analise as seguintes afirmativas:
I) _______________ é o custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.
II) ______________ é um ativo não monetário identificável sem substância física.
III) ______________ de um ativo intangível é o valor estimado que uma entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil.
IV) ______________é um recurso controlado pela entidade como resultado de eventos passados, e do qual se espera que resultem benefícios econômicos futuros para a entidade.
V) _______________ é o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
Assinale a alternativa que preenche as lacunas corretamente:



