




Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 

Considere a ilustração a seguir que apresenta as empresas relacionadas com a Cia. Alfa.
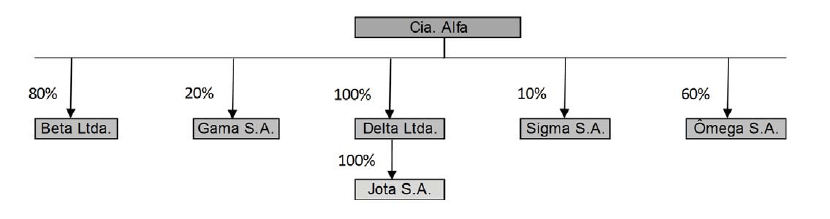

Imagem associada para resolução da questão


Os percentuais representam a participação da Cia. Alfa no patrimônio líquido de cada uma das entidades. Além disso, registra-se que a Cia. Alfa adquiriu a participação na Ômega com o objetivo de manter o investimento para venda.


Considerando essas informações e as disposições do CPC 36 para apresentação das demonstrações contábeis, as entidades que devem ser consolidadas pela Cia. Alfa são, apenas


A

Delta e Jota


B

Beta, Jota e Ômega


C

Beta, Delta e Jota


D

Beta, Delta e Ômega


E

Gama, Jota, Sigma e Ômega

Para que um ativo financeiro seja mensurado ao custo amortizado, é necessário que suas cláusulas contratuais prevejam fluxos de caixa exclusivamente de principal e juros sobre esse principal, nas datas previamente acordadas, e que o modelo de negócio em que o ativo esteja inserido tenha por objetivo receber esses fluxos de caixa contratuais.

C
Certo

E
Errado
Situação hipotética: Um fornecedor de equipamentos industriais vendeu, à vista, uma máquina por um valor 10% abaixo do valor habitual de mercado. As partes envolvidas não tinham qualquer outro tipo de relacionamento a não ser a transação descrita, não se achavam constrangidas de qualquer forma e possuíam pleno conhecimento sobre o mercado e as características do negócio que realizavam. Assertiva: Nessa situação, na data da realização da transação, o preço acordado foi o seu valor justo.

C
Certo

E
Errado
Uma empresa que tenha adquirido insumos de terceiros para seu processo produtivo deve apresentar esses valores na seção da demonstração do valor adicionado destinada à demonstração da riqueza criada pela entidade.

C
Certo

E
Errado

Julgue os itens a seguir:


I. Manutenção do capital e determinação do lucro – CPC 00. O Conceito financeiro de manutenção de capital requer a adoção do custo corrente como base de avaliação.

II. Pronunciamento conceitual básico – R1. A característica qualitativa da comparabilidade é obtida quando são usados os mesmos métodos para os mesmos itens, pressupondo-se que as características qualitativas de melhoria tenham sido satisfeitas.

III. A estrutura conceitual estabelecida pelo Comitê de Pronunciamentos Contábeis não constitui uma norma propriamente dita nem define normas ou pronunciamentos de qualquer espécie.


A

Errada; Errada; Certa.


B

Errada; Certa; Certa.


C

Certa; Errada; Certa.


D

Certa; Certa; Errada.


E

Errada; Errada; Errada.

Segundo o CPC 36, as demonstrações consolidadas devem ser apresentadas pela empresa

A
coligada sem controle acionário.

B
investida de grande porte.

C
investidora sem controle acionário.

D
investida de médio porte.

E
investidora com controle acionário.

De acordo com Pronunciamento Técnico 25, do Comitê de Pronunciamentos Contábeis, uma provisão deve ser reconhecida quando:


1. a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.

2. houver evidência objetiva suficiente que possa afetar o valor necessário para liquidar a obrigação futura.

3. seja provável que será necessária uma saída de recursos que incorporem benefícios econômicos para liquidar a obrigação.

4. possa ser feita uma estimativa confiável do valor da obrigação.


Assinale a alternativa que indica todas as afirmativas corretas.


A

São corretas apenas as afirmativas 1 e 4.


B

São corretas apenas as afirmativas 1, 2 e 3.


C

São corretas apenas as afirmativas 1, 3 e 4.


D

São corretas apenas as afirmativas 2, 3 e 4.


E

São corretas as afirmativas 1, 2, 3 e 4.

De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, publicada pelo Comitê de Pronunciamentos Contábeis (CPC), a informação contábil-financeira útil apresenta características qualitativas fundamentais e características qualitativas de melhoria. Considerando o conteúdo da referida Estrutura Conceitual, é correto afirmar que uma característica qualitativa de melhoria é a

A
relevância.

B
materialidade.

C
representação.

D
compreensibilidade.
Uma entidade captou um empréstimo bancário, em 02/01/2012, com o prazo de cinco anos para construir uma planta industrial para manufatura, já que não possuía caixa para tal. Os juros mensais eram fixos, no valor de R$200. A planta industrial ficou pronta e começou a ser utilizada em 02/01/2015. Assinale a opção que indica a contabilização dos juros durante os cinco anos de empréstimo, de acordo com o Pronunciamento Técnico CPC 20 (R1) Custos de Empréstimos.

A
Ativo imobilizado: R$ 12.000,00.

B
Ativo realizável a longo prazo: R$12.000,00.

C
Despesas financeiras: R$12.000,00.

D
Ativo imobilizado: R$ 7.200 e despesas operacionais: R$ 4.800,00.

E
Ativo imobilizado: R$ 7.200,00 e despesas financeiras: R$ 4.800,00.
De acordo com o Pronunciamento Conceitual Básico (R1) - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, assinale a opção que indica o objetivo do relatório contábil-financeiro de propósito geral.

A
Oferecer subsídio à alta administração e aos gestores da entidade, de modo que estes pautem as suas decisões relacionadas ao funcionamento regular da entidade.

B
Influenciar o relacionamento de investidores, credores, fornecedores e clientes com a entidade, garantindo a segurança necessária para suas transações.

C
Fazer a diferença nas decisões dos usuários, podendo ser utilizados como dados de entrada em processos empregados para predizer futuros resultados ou para confirmar as decisões tomadas.

D
Fornecer informações contábil-financeiras que sejam úteis para os investidores, para os credores por empréstimos e para os outros credores, quando da tomada de decisão ligada ao fornecimento de recursos para a entidade.

E
Garantir aos empregados e aos fornecedores da entidade que suas obrigações serão cumpridas.
Com relação a valor justo e suas características de mensuração ou de reconhecimento, assinale a opção correta.

A
O reconhecimento inicial pelo preço comercializado e a manutenção desse valor nos registos dos anos subsequentes à transação dispensam a aplicação anual de técnicas de avaliação.

B
As condições do mercado são secundárias na mensuração do valor justo: o risco de um ativo ser descontinuado depende diretamente das atividades operacionais do próprio negócio.

C
A busca exaustiva por todos os possíveis mercados a fim de se identificar o mercado principal para se mensurar determinado ativo é desnecessária, mas se devem observar todas as informações que estiverem disponíveis.

D
A capacidade de geração de benefício econômico futuro não deve ser considerada para fins de mensuração do valor justo de ativos não financeiros.

E
As técnicas de avaliação devem ser utilizadas de maneira consistente, observando-se a percepção do mercado sobre possível preço de compra e venda, excluindo-se premissas de risco.

De acordo com a legislação social e as diretrizes dos pronunciamentos contábeis (CPCs), editadas pelo Comitê de Pronunciamentos Contábeis e validadas, dentre outras, pela Comissão de Valores Mobiliários (CVM), a consolidação das demonstrações contábeis é a forma de reunir os dados de todas as empresas integrantes de um grupo econômico para apresentar a situação patrimonial econômica e financeira, desse mesmo grupo, como se fosse uma única empresa.

Nesse contexto, a Norma Brasileira de Contabilidade, que trata da consolidação das demonstrações contábeis de um grupo econômico como uma única entidade, determina que os direitos existentes, que dão a capacidade atual de dirigir as atividades relevantes nas organizações, indica os detentores do


A
controlador

B
controle da investida

C
direito de destituição

D
direito de proteção

E
poder
Na demonstração de resultados do exercício, as receitas devem ser apresentadas pelo critério de competência, avaliadas segundo seu custo histórico.

C
Certo

E
Errado
Situação hipotética: Um ativo produtivo, adquirido por R$ 250.000 havia três anos completos, recebeu depreciação acelerada de 60% desse valor. Ao final do terceiro ano, a empresa avaliou a recuperabilidade desse ativo e constatou que ele ainda poderia ser utilizado, produtivamente, por mais dois anos, caso em que geraria um valor de R$ 95.000, ou poderia ser levado a mercado e vendido como equipamento usado, hipótese em que geraria um caixa líquido de R$ 105.000. Assertiva: Nessa situação, a empresa deve constituir uma provisão por perda de recuperabilidade do valor desse ativo.

C
Certo

E
Errado

O CPC 04, que trata do ativo intangível e do seu respectivo tratamento contábil, estabelece que, no caso de aquisição numa combinação de negócio, o custo a ser considerado é o valor


A

específico para a entidade na data da compra


B

contábil na data da obtenção do controle


C

amortizável na data da aquisição


D

pago na data da negociação


E

justo na data da aquisição

Conforme estabelecido no pronunciamento Conceitual Básico CPC – 30 – Receitas, em seu item 7, receita é


“o ingresso bruto de benefícios econômicos durante o período proveniente das atividades normais de uma entidade que resultam no aumento do Patrimônio Líquido, porém não se relacionam ao aumento de capital promovido pelos acionistas”.

Seguindo o CPC, o item 8 menciona que

“a receita inclui somente os ingressos brutos de benefícios econômicos recebidos e a receber pela entidade quando originários de suas próprias atividades.”


Com base nisso, é correto afirmar que a contrapartida de uma receita realizada e não recebida representa


A

redução do passivo.


B

redução do ativo.


C

aumento do passivo.


D

aumento do ativo.

Na elaboração da Demonstração do Valor Adicionado de uma entidade, de acordo com o Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado, deve ser evidenciado como Valor Adicionado recebido em transferência,

A
a receita com a prestação de serviços.

B
a receita ou a despesa com equivalência patrimonial.

C
a receita com a venda de mercadorias.

D
a receita com a venda de ativo imobilizado.

E
o lucro com a venda de ativo imobilizado.

Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
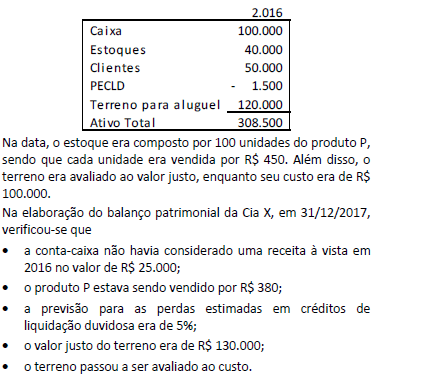
Imagem associada para resolução da questão

Assinale a opção que indica o valor do ativo total em 31/12/2017, em comparação ao de 31/12/2016, de acordo com o Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro.



A
R$ 310.500 e R$ 308.500.

B
R$ 315.500 e R$ 308.500.

C
R$ 310.500 e R$ 313.500.

D
R$ 310.500 e R$ 333.500.

E
R$ 312.500 e R$ 333.500.
O CPC definiu custo de transação como o gasto incorrido e diretamente atribuível, entre outras, às atividades necessárias à distribuição primária de ações ou bônus de subscrição. Ainda segundo o CPC, o referido custo, quanto à sua natureza, é um gasto

A
fixo.

B
incremental.

C
operacional.

D
diferencial.

E
financeiro.
   
Gerar simulado
