







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ainda considerando o que estabelece o CPC 03 (R2) – Demonstração dos Fluxos de Caixa –, assinale a alternativa correta.
Os juros pagos e recebidos podem ser classificados como fluxos de caixa operacionais.
Os dividendos e os juros sobre o capital próprio recebidos não podem ser classificados como fluxos de caixa operacionais.
Os juros pagos não podem ser classificados como fluxos de caixa de financiamento.
Os dividendos e os juros sobre o capital próprio recebidos não podem ser classificados como fluxos de caixa de investimento.
Os dividendos e os juros sobre o capital próprio pagos não podem ser classificados como fluxo de caixa de financiamento.
A Companhia ABC possui um portfólio de propriedades para investimentos, que incluem shopping centers, torres comerciais e projetos em desenvolvimento que representam a maior categoria de ativos no balanço patrimonial e estão sendo mensurados ao custo. Nas notas explicativas correspondentes às propriedades para investimento, a Companhia ABC divulgou os custos, as respectivas taxas de depreciação do ano e acumuladas e as perdas segregadas para cada propriedade. Em relação ao procedimento adotado pela Companhia, assinale a opção CORRETA.
De acordo com a norma, a Companhia deve escolher como sua política contábil o método do valor justo ou o método do custo e poderá, a seu critério, aplicar essa política a todas as suas propriedades para investimento. As notas explicativas devem somente informar os valores das taxas de depreciação para cada item e os motivos que levaram ao registro da perda por redução ao valor recuperável.
Como as propriedades para investimento representam o principal ativo da Companhia, de acordo com a norma, deve-se adotar a política contábil do método do valor justo. Dessa forma, o critério adotado pela Companhia está incorreto.
De acordo com a norma, o custo não está adequadamente registrado, pois não há previsão do registro de dispêndios adicionais no custo da propriedade para investimento.
A norma exige que todas as entidades mensurem o valor justo de propriedades para investimento para a finalidade de mensuração (se a entidade usar o método do valor justo) ou de divulgação (se usar o método do custo). Logo, as notas explicativas da Companhia não estão adequadamente apresentadas.
De acordo com o CPC 46 e o IFRS 13, para maximizar a consistência e a comparabilidade da informação gerada, o valor justo deve, preferencialmente e sempre que possível, ser obtido por meio de
preços cotados em mercados ativos para ativos ou passivos idênticos.
modelos matemáticos e econométricos.
quaisquer informações observáveis, exceto preços cotados.
dados não observáveis para o referido item.
Considerando o que estabelece o CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro –, assinale a alternativa INCORRETA.
Informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários. Informações podem ser capazes de fazer diferença em uma decisão ainda que alguns usuários optem por não tirar vantagem delas ou já tenham conhecimento delas a partir de outras fontes.
Para ser representação perfeitamente fidedigna, a representação tem três características: ser completa, neutra e isenta de erros. Obviamente, a perfeição nunca ou raramente é atingida. O objetivo é maximizar essas qualidades tanto quanto possível.
Informações sobre a entidade que reporta são mais úteis se puderem ser comparadas a informações similares sobre outras entidades e a informações similares sobre a mesma entidade referentes a outro período ou a outra data.
Consistência, embora relacionada à comparabilidade, não é a mesma coisa. Consistência refere-se ao uso dos mesmos métodos para os mesmos itens, seja de período a período na entidade que reporta ou em um único período para diferentes entidades. Comparabilidade é a meta; a consistência ajuda a atingir essa meta.
Se informações financeiras devem ser úteis, elas devem ser relevantes e compreensíveis. A utilidade das informações financeiras é aumentada se elas forem comparáveis, verificáveis, tempestivas e representarem fidedignamente aquilo que pretendem representar.
A empresa Corumbá LTDA adquiriu, em 30/11/2020, um veículo por meio de um contrato de arrendamento mercantil. O contrato estabelecia o pagamento de 36 prestações mensais, iguais e consecutivas, no valor de R$ 19.616,43 cada, vencendo a primeira prestação em 31/12/2020. Sabe-se que o valor presente das prestações, na data de início do contrato, era R$ 500.000,00 e a taxa de juros implícita na operação era 2% ao mês.
Considerando o CPC 06 (R2) – Arrendamentos – e as informações apresentadas, assinale a alternativa correta.
Deve reconhecer um ativo no valor de R$ 706.191,35 no momento da aquisição e reconhecer uma despesa financeira no valor de R$ 10.000,00 no mês de dezembro de 2020.
Deve reconhecer um ativo no valor de R$ 706.191,35 no momento da aquisição e reconhecer uma despesa financeira no valor de R$ 7.420,47 no mês de dezembro de 2020.
Deve reconhecer um ativo no valor de R$ 706.191,35 no momento da aquisição e reconhecer uma despesa financeira no valor de R$ 206.191,35 no mês de dezembro de 2020.
Deve reconhecer um ativo no valor de R$ 500.000,00 no momento da aquisição e reconhecer uma despesa financeira no valor de R$ 10.000,00 no mês de dezembro de 2020.
Deve reconhecer um ativo no valor de R$ 500.000,00 no momento da aquisição e reconhecer uma despesa financeira no valor de R$ 206.191,35 no mês de dezembro de 2020.
Determinada entidade detém um equipamento instalado em uma Estação de Tratamento de Água (ETA), o qual foi adquirido, à vista, pelo valor de R$ 450.000,00. Na data da aquisição, 01/01/2018, foi definido que a vida útil para esse equipamento seria de 20 anos e valor residual estimado foi de R$ 50.000,00.
Entretanto, em 01/01/2020, essa entidade reavaliou a condição de uso desse equipamento, estabelecendo que a vida útil remanescente seria de 15 anos, mantendo o mesmo valor residual. Sabe-se que a entidade utiliza o método das cotas constantes para o cálculo da despesa de depreciação.
Considerando o CPC 27 – Ativo Imobilizado – e as informações apresentadas, o valor contábil do equipamento evidenciado no Balanço Patrimonial, em 31/12/2021, foi, em reais,
370.000,00.
312.000,00.
354.000,00.
362.000,00.
386.000,00.
Considerando o que estabelece o CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro – assinale a alternativa INCORRETA.
Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Decorre dessas definições de receitas e despesas que contribuições de detentores de direitos sobre o patrimônio não são receitas, e distribuições a detentores de direitos sobre o patrimônio não são despesas.
Despesas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
A existência de poder é um dos requisitos para um investidor ser considerado o controlador de uma investida e tornar-se sujeito à elaboração e à apresentação de demonstrações contábeis consolidadas. Segundo o Pronunciamento Técnico CPC 36 (R3) — Demonstrações Consolidadas —, tal poder estará presente sempre que o investidor
detiver 50% ou mais do capital da investida.
exercer influência significativa sobre a investida.
detiver a maioria dos direitos de voto, sejam eles substantivos ou não.
for capaz de afetar os retornos dos seus investimentos na investida por meio do seu envolvimento no processo de gestão.
tiver a capacidade atual de dirigir as atividades relevantes da investida.
De acordo com o Pronunciamento Técnico CPC 15 (R1) — Combinação de Negócios —, assinale a opção que indica o critério contábil a ser utilizado em uma combinação de negócios para mensurar uma obrigação decorrente de um financiamento industrial assumido pelo adquirente.
valor presente
custo amortizado
valor de liquidação
valor realizável líquido
valor justo
De acordo com o Pronunciamento Técnico CPC 06 (R2) — Operações de Arrendamento Mercantil —, uma operação de arrendamento mercantil de longo prazo que não tenha como ativo subjacente um bem de baixo valor deve ser reconhecida no ativo da arrendatária mediante o registro do
direito de uso do bem arrendado pelo seu valor de custo.
bem arrendado pelo seu valor de custo.
direito de uso do bem arrendado pelo seu valor justo.
direito de uso do bem arrendado pelo valor presente das contraprestações a pagar.
bem arrendado pelo valor presente das contraprestações a pagar.
Criado pela resolução CFC nº 105/05, o CPC – Comitê de Pronunciamentos Contábeis, tem como objetivo:
o estudo, o preparo e a emissão de pronunciamentos técnicos sobre procedimentos de contabilidade.
o estudo, o preparo e a emissão de pronunciamentos técnicos sobre procedimentos científicos.
a divulgação de informações de natureza contábil, somente para as empresas públicas.
a divulgação de informações de natureza contábil, somente para as empresas privadas com ênfase no Balanço Patrimonial.
pronunciamentos científicos, interpretação e comunicados.
De acordo com o Pronunciamento Técnico CPC 25 — Provisões, Passivos Contingentes e Ativos Contingentes —, o procedimento contábil a ser adotado em relação ao reconhecimento contábil de ativos contingentes é
reconhecer o ativo contingente no balanço patrimonial somente quando for provável a entrada de benefícios econômicos futuros para a empresa que detém o seu controle.
reconhecer o ativo contingente no balanço patrimonial somente quando a entrada de benefícios econômicos futuros se tornar praticamente certa, ocasião em que o referido ativo deixa de ser considerado contingente.
não reconhecer o ativo contingente no balanço patrimonial, mas divulgá-lo em notas explicativas quando for possível que esse ativo venha a gerar benefícios econômicos futuros para a empresa que detém o seu controle.
reconhecer o ativo contingente no balanço patrimonial sempre que houver alguma possibilidade de esse ativo gerar benefícios econômicos futuros para a empresa que detém o seu controle.
não reconhecer o ativo contingente no balanço patrimonial e somente divulgá-lo em notas explicativas quando a entrada de benefícios econômicos se tornar praticamente certa.
Referente à Demonstração dos Fluxos de Caixa definidas no CPC 03, analise as seguintes assertivas:
I. Pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint venture (exceto aqueles pagamentos referentes a títulos considerados como equivalentes de caixa ou aqueles mantidos para negociação imediata ou futura) são um exemplo de fluxo de caixa advindo das atividades de investimento.
II. Pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo são considerados fluxo de caixa advindos da atividade de financiamento.
III. Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade. Portanto, eles geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo.
Quais estão INCORRETAS?
Considerando os conceitos relacionados a Ativo Imobilizado definidos no CPC 27, analise as seguintes assertivas:
I. Valor Contábil é o valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumulada.
II. Depreciação é a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil.
III. Valor Justo é o valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil.
Quais estão INCORRETAS?
Na data de início de determinado contrato de arrendamento mercantil, o arrendatário deverá reconhecer o ativo de direito de uso e o passivo de arrendamento.
Segundo o Comitê de Pronunciamentos Contábeis (CPC – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro), os relatórios contábeis-financeiros “objetivam fornecer informações que sejam úteis na tomada de decisões econômicas e avaliações por parte dos usuários em geral, não tendo o propósito de atender finalidade ou necessidade específica de determinados grupos de usuários”. Ainda que destinados a usuários em geral, esses relatórios destinam-se prioritariamente à tomada de decisão por parte
do fisco.
dos governos em geral.
dos órgãos supervisores.
dos investidores existentes e potenciais.
dos administradores e gestores em geral.
Com relação ao valor justo, assinale a opção correta, conforme o Pronunciamento Técnico CPC 46 do Comitê de Pronunciamentos Contábeis.
A utilização de custos de reposição correntes para mensuração do valor justo é compatível com a técnica de avaliação abordagem de receita.
A utilização de preços de cotação para ativos idênticos ou similares ao ativo objeto de mensuração a valor justo é compatível com a técnica de avaliação abordagem de resultado.
A utilização de preços de cotação para ativos idênticos ou similares ao ativo objeto de mensuração a valor justo é compatível com a técnica de avaliação abordagem de mercado.
A utilização de conversão de fluxos de caixa futuros a valor presente, por meio de taxas de desconto, é compatível com a técnica de avaliação abordagem de mercado.
A utilização de conversão de fluxos de caixa futuros a valor presente, por meio de taxas de desconto, é compatível com a técnica de avaliação abordagem de custo.
As informações financeiras intermediárias publicadas pela Eletrobrás Participações S.A. - Eletropar, referentes ao trimestre findo em 30 de setembro de 2018, apresentavam em seu balanço patrimonial os respectivos saldos nas contas do ativo circulante:
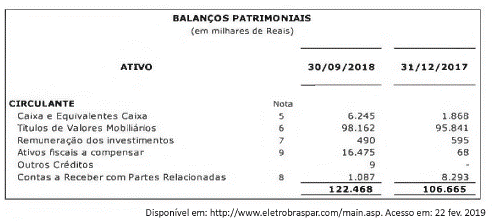
ao custo amortizado, pois o objetivo da entidade é manter os ativos financeiros com o fim de receber fluxos de caixa contratuais, e os fluxos de caixa constituem, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.
ao valor justo por meio de outros resultados abrangentes, pois o objetivo da empresa tanto pelo recebimento de fluxos de caixa contratuais, quanto pela venda dos ativos financeiros, e os fluxos de caixa constituem, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.
ao valor justo por meio do resultado, pois os investimentos não se enquadram nas definições de instrumentos financeiros mensurados ao custo amortizado ou mensurados ao valor justo por meio de outros resultados abrangentes.
ao valor justo por meio do resultado, pois o objetivo da empresa será atingido tanto pelo recebimento de fluxos de caixa contratuais, quanto pela venda dos ativos financeiros, e os fluxos de caixa constituem, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.
ao custo amortizado, pois o objetivo da empresa será atingido tanto pelo recebimento de fluxos de caixa contratuais, quanto pela venda dos ativos financeiros, e os fluxos de caixa constituem, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.



