







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O CPC 01 – Redução ao Valor Recuperável de Ativos deve ser aplicado na contabilização de ajuste para perdas por desvalorização de todos os ativos, exceto:
controladas.
ativos fiscais diferidos.
ativo imobilizado.
empreendimento controlado em conjunto.
ágio por expectativa de rentabilidade futura (goodwill) adquirido em combinação de negócios.
De acordo com Pronunciamento Técnico 25, do Comitê de Pronunciamentos Contábeis, entende-se por obrigação legal a que deriva:
1. da legislação.
2. de termos implícitos do contrato.
3. de termos explícitos do contrato.
4. de padrões estabelecidos de práticas passadas.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 4.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 3 e 4.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas as afirmativas 1, 2, 3 e 4.
A empresa Águas Cristalinas está adquirindo uma nova máquina em suas instalações de produção. Essa nova aquisição custou:]
1. Custo de aquisição $ 2.500.000.
2. Entrega inicial e custos de manuseio de $ 200.000.
3. Gastos com preparação do local $ 600.000.
4. Consultores utilizados para aconselhamento sobre a aquisição $ 700.000.
5. Custos estimados de desmantelamento a serem incorridos após 7 anos $ 300.000.
6. Perdas operacionais antes da produção comercial $ 400.000.
Assinale a alternativa que totaliza os custos que podem ser capitalizados de acordo com o CPC 27.
$ 3.300.000.
$ 3.800.000.
$ 4.000.000.
$ 4.300.000.
$ 4.700.000.
Segundo o CPC 01 - Redução ao Valor Recuperável de Ativos, identifique o valor da variação que deverá sofrer o patrimônio da Empresa ABC ao efetuar, adequadamente, o lançamento contábil do teste de recuperabilidade de uma máquina, sabendo-se que:
1. o valor de registro original da máquina é $50.000,00.
2. a depreciação acumulada da máquina, até a data do teste, é $20.000,00.
3. o valor de mercado da máquina, na data do teste, é $28.000,00.
4. caso a Empresa vendesse a máquina, na data do teste, incorreria em gastos no montante de $5.000,00.
5. caso a Empresa não vendesse a máquina e continuasse utilizando-a no processo produtivo, o valor em uso seria de $25.000,00.
Assinale a alternativa correta.
$2.000,00
$5.000,00
$7.000,00
$25.000,00
$28.000,00
Uma entidade precisa aplicar uma nova política contábil. Todavia, não pode determinar o efeito cumulativo da aplicação da política a todos os períodos anteriores.
Dessa forma, segundo o pronunciamento técnico CPC 23, que trata das políticas contábeis, mudança de estimativa e retificação de erro, a nova política contábil deve ser aplicada
retrospectivamente a todos os períodos, considerando-se a parcela do ajuste cumulativo em ativos, passivos e patrimônio líquido correspondente a períodos anteriores.
prospectivamente desde o início do período mais antigo praticável, ignorando-se a parcela do ajuste cumulativo em ativos, passivos e patrimônio líquido correspondente a períodos anteriores.
inicialmente a partir do período atual, mesmo que seja praticável aplicar, de forma prospectiva, a nova política a qualquer período anterior.
a partir do período atual, ignorando-se a parcela do ajuste cumulativo em ativos, passivos e patrimônio líquido correspondente a períodos anteriores.
retrospectivamente a todos os períodos, ignorando-se a parcela do ajuste cumulativo em ativos, passivos e patrimônio líquido correspondente a períodos anteriores.
O CPC 26 (R1) define os critérios de apresentação das demonstrações contábeis, com a finalidade de assegurar sua comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma companhia quanto com as demonstrações contábeis de outras entidades. Neste sentido, os requisitos estabelecidos no CPC 26 (R1), são:
I. As diretrizes relativas à estrutura das demonstrações contábeis e à apresentação do seu conteúdo.
II. O prazo previsto para elaboração e publicação das demonstrações contábeis obrigatórias, bem como para sua retificação.
III. A definição do conteúdo detalhado de cada demonstração contábil obrigatória, discriminando seus conteúdos por grupos, subgrupos, contas subcontas.
IV. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
Apenas I e IV são verdadeiras.
I, II, III e IV são verdadeiras
apenas II e III são verdadeiras.
Apenas II é verdadeira.
Apenas III e IV são verdadeiras.
Em 01/02/2018, um antigo funcionário da Cia. K entrou na justiça alegando ter sido mal tratado na empresa e pedindo indenização por danos morais.
Os advogados da Cia. K julgaram que a perda da causa seria provável. No entanto, não conseguiram estimar o valor que poderiam perder, uma vez que o caso é inédito na empresa.
Assinale a opção correta em relação ao procedimento da Cia. K frente ao caso, de acordo com o Pronunciamento Técnico CPC 25, Provisões, Passivos Contingentes e Ativos Contingentes.
Determinada sociedade adquiriu, por R$ 180.000, um equipamento, que ficou disponível para uso em condições operacionais em 2/1/2008. Sabe-se que:
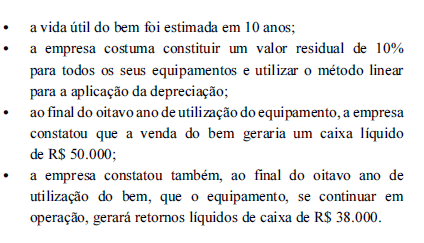
Nessa situação hipotética, de acordo com o Pronunciamento Técnico CPC 01 (R3) — redução ao valor recuperável de ativos —, ao final do oitavo ano de utilização do bem, a empresa deverá constituir uma provisão para perda de valor recuperável
O entendimento da importância da elaboração das demonstrações contábeis em IFRS passa pelo pronunciamento da estrutura conceitual para a elaboração das demonstrações contábeis, conhecido na prática por CPC 00, correspondente ao framework, do IFRS. Nesse entendimento são reportadas, dentre os aspectos técnico-conceituais, características qualitativas das demonstrações contábeis.
Nesse contexto das características qualitativas das demonstrações contábeis e de acordo com o IFRS 8, uma informação da empresa sobre seus segmentos operacionais, que permita a potenciais usuários identificar quais são suas áreas de atuação e negócios, é um exemplo prático da característica qualitativa da
No conjunto completo das Demonstrações Contábeis, de acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, está a Demonstração do Resultado Abrangente.
Assinale a opção que indica o item que deve ser evidenciado na Demonstração como “Outros Resultados Abrangentes”.



