




Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 
O princípio da competência, que se refere à simultaneidade do reconhecimento de receitas e despesas correlatas, deve ser observado ao se elaborar a demonstração do resultado do exercício.

C
Certo

E
Errado

De acordo com o Pronunciamento Técnico CPC 26, no Balanço Patrimonial os ativos e passivos usualmente são classificados como circulantes e não circulantes.

Sobre essas classificações, é INCORRETO afirmar:


A

A entidade deve classificar os seus passivos financeiros como circulantes quando a sua liquidação estiver prevista para o período de até doze meses após a data do balanço, mesmo que o prazo original para sua liquidação tenha sido por período superior.


B

A entidade não precisa apresentar seus ativos e passivos empregando tal classificação quando uma apresentação baseada na liquidez proporcionar informação confiável e mais relevante.


C

O ativo deve ser classificado como circulante quando se tratar de caixa ou equivalente de caixa (conforme o CPC 03), mesmo que sua troca ou uso para liquidação de passivo se encontre vedada durante pelo menos doze meses após a data do balanço.


D

O passivo deve ser classificado como circulante, caso seja esperado que ele seja liquidado durante o ciclo operacional normal da entidade, assim como se for mantido essencialmente com a finalidade de ser negociado.

De acordo com o CPC 5(R1), do Comitê dos Pronunciamentos Contábeis, ocorre um tipo de transação entre partes relacionadas no caso de

A
agências de Estado que não controlam plenamente, ou em manter conjunto, a entidade que reporta a informação ou que exercem influência significativa sobre essa entidade.

B
relacionamento entre a entidade franqueadora e a entidade franqueada.

C
venda realizada pelo valor de custo entre controlada e controladora.

D
relacionamento com a instituição financeira que fornece recursos financeiros à entidade.

E
fornecedor com quem a empresa mantém volume significativo de negócios.
De acordo com a legislação societária, a demonstração de lucros ou prejuízos acumulados (DLPA) pode ser apresentada como demonstração autônoma ou como parte da demonstração de mutações do patrimônio líquido (DMPL).

C
Certo

E
Errado

O Comitê de Pronunciamentos Contábeis foi criado por ato:


A

da Receita Federal do Brasil.


B

da Comissão de Valores Mobiliários.


C

da Bolsa de Valores.


D

do Ministério da Fazenda.


E

do Conselho Federal de Contabilidade.

Ao se analisar os conceitos de receitas e despesas, sob a perspectiva do Pronunciamento Conceitual Básico, é INCORRETO afirmar que:


A

a despesa não deve ser reconhecida na demonstração do resultado, nos casos em que um passivo é incorrido sem o correspondente reconhecimento de ativo.


B

a receita surge no curso das atividades usuais da entidade e é designada por uma variedade de nomes, tais como vendas, honorários, juros, dividendos, royalties e aluguéis.


C

as receitas e as despesas são os elementos diretamente relacionados com a mensuração do resultado da entidade.


D

perdas representam outros itens que se enquadram na definição de despesas e podem ou não surgir no curso das atividades usuais da entidade, representando decréscimos nos benefícios econômicos.

De acordo com o Pronunciamento Técnico CPC 26- Apresentação das Demonstrações Contábeis, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o montante dos dividendos por ação devem ser apresentados nas notas explicativas ou


A

na Demonstração dos Fluxos de Caixa.


B

na Demonstração do Valor Adicionado.


C

no Balanço Patrimonial.


D

na Demonstração do Resultado do Exercício.


E

na Demonstração das Mutações do Patrimônio Líquido.

A legislação brasileira obriga todas as companhias abertas a adotarem o padrão contábil internacional. O órgão responsável pela adequação das normas internacionais emitidas pelo International Accounting Standards Board (IASB) à realidade brasileira é a (o)

A
Comissão de Valores Mobiliários (CVM).

B
Comitê de Pronunciamentos Contábeis (CPC).

C
Conselho Federal de Contabilidade (CFC).

D
Conselho Monetário Nacional (CMN).

E
Receita Federal do Brasil (RFB).
Os relatórios contábil-financeiros de propósitos gerais não são os instrumentos que atendem a todas as informações de que os usuários externos — investidores, credores por empréstimos e outros credores, existentes e em potencial — necessitam.

C
Certo

E
Errado

A convicção de que uma saída de recursos será dispensável para a liquidação de uma obrigação presente da entidade não elimina o caráter de passivo dessa obrigação.


C

Certo


E

Errado

De acordo com o Pronunciamento Técnico CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, assinale a opção que indica a principal diferença entre as provisões e os passivos contingentes.

A
Os passivos contingentes são reconhecidos como passivo, enquanto as provisões não são.

B
As provisões são reconhecidas como passivo, enquanto os passivos contingentes não são.

C
As provisões são reconhecidas como redutoras do ativo, enquanto os passivos contingentes, como redutores do passivo.

D
Os passivos contingentes têm prazo para realização, enquanto as provisões não têm.

E
Os passivos contingentes utilizam estimativas, enquanto as provisões utilizam valores precisos.

Uma empresa possuía, em 31/12/2014, dívida com financiamentos no exterior no valor de US$ 100 milhões. Em janeiro de 2015, antes da publicação das demonstrações contábeis, o dólar teve uma valorização de 30%, fato que gerou um impacto relevante sobre o passivo da empresa.

De acordo com o Pronunciamento Técnico CPC 24 – Evento Subsequente, assinale a opção que indica o posicionamento da empresa.


A
Modificar o Balanço Patrimonial de 2014, com ajuste no Resultado do Período.

B
Modificar o Balanço Patrimonial de 2014, com ajuste em Reservas de Lucros.

C
Modificar o Balanço Patrimonial de 2014, com ajuste no Resultado do Período, e ajustar retrospectivamente o Balanço Patrimonial de 2013.

D
Não modificar o Balanço Patrimonial de 2014 e apresentar a informação em nota explicativa.

E
Não modificar o Balanço Patrimonial de 2014 e não apresentar a informação em nota explicativa.

De acordo com o Pronunciamento Conceitual Básico (R1) – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, um número variado de bases de mensuração é empregado em diferentes graus e em variadas combinações nas demonstrações contábeis.

Nesse sentido, assinale a afirmativa correta.


A
De acordo com o custo histórico, os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição.

B
De acordo com o custo corrente, os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada.

C
De acordo com o valor realizável, os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço.

D
De acordo com o valor presente, os passivos são reconhecidos pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para liquidar a obrigação na data do balanço.

E
De acordo com o custo corrigido, os passivos são registrados pelos montantes dos recursos recebidos em troca da obrigação ou, em algumas circunstâncias, pelos montantes em caixa ou equivalentes de caixa que serão necessários para liquidar o passivo no curso normal das operações.
A demonstração das mutações do patrimônio líquido inclui o resultado abrangente do período, apresentando, separadamente, o montante total atribuível aos proprietários da entidade controladora e, se houver, o montante correspondente à participação de não controladores.

C
Certo

E
Errado
As notas explicativas que contêm informações sobre a base para a elaboração das demonstrações contábeis e as políticas contábeis específicas podem ser apresentadas como seção separada das demonstrações contábeis.

C
Certo

E
Errado
O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos recuperáveis, bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.

C
Certo

E
Errado

Em 01/01/2013, a Cia. “X” comprou 100% da Cia. ”Z” pagando R$100.000,00 à vista. O balanço patrimonial da Cia. “Z” na data da compra era o seguinte:
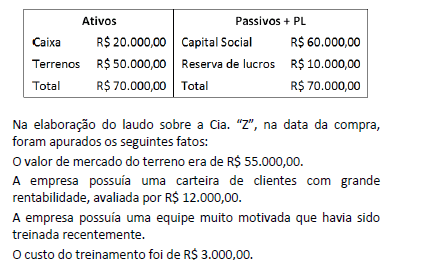
Imagem associada para resolução da questão

Com base nas informações acima, de acordo com o Pronunciamento Técnico CPC 15 - Combinação de Negócios, o valor do goodwill que deve ser reconhecido no processo de alocação do preço de compra, é de


A
R$ 10.000,00.

B
R$ 13.000,00.

C
R$ 25.000,00.

D
R$ 30.000,00.

E
R$ 40.000,00.

De acordo com o Pronunciamento Técnico CPC 46 - Mensuração do Valor Justo, a mensuração do valor justo presume que a transação para a venda do ativo ou transferência do passivo ocorre no mercado principal para o ativo ou para o passivo.

Na ausência do mercado principal, deve-se presumir a transferência


A
no mercado mais vantajoso para o ativo ou passivo.

B
no mercado que oferece os maiores preços de compra para o ativo.

C
no mercado que oferece os melhores prazos para o passivo.

D
no mercado geograficamente mais perto de onde acontecem as transações.

E
com base em fatos de exercícios passados.
   
Gerar simulado


