




Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 

De acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, uma entidade deve divulgar, para cada classe de ações do capital, a quantidade de ações autorizadas, a quantidade de ações subscritas e inteiramente integralizadas e as subscritas não integralizadas.

Além de divulgar nota explicativa, essa divulgação deve ser feita


A
no balanço patrimonial ou na demonstração das mutações do patrimônio líquido.

B
na demonstração do resultado do exercício ou na demonstração das mutações do patrimônio líquido.

C
no balanço patrimonial ou na demonstração do valor adicionado.

D
na demonstração do resultado do exercício ou na demonstração do valor adicionado.

E
no balanço patrimonial ou na demonstração do resultado do exercício.
A Cia Longo Tempo atua no ramo de mineração. Em um dado exercício, a companhia calculou em R$ 30 milhões o valor em uso de uma das minas exploradas, antes dos custos de restauração do local, estimados em R$ 8 milhões. O valor contábil dessa mina é de R$ 25 milhões. A Cia Longo Tempo recebeu uma oferta de R$ 22 milhões pela venda da mina, com custos de R$ 2 milhões. De acordo com o CPC 01 (R1), ao final do exercício a Cia Longo Tempo deverá reduzir o valor da mina em (milhões):

A
0

B
2

C
3

D
5

E
8
De acordo com o CPC 26 (R1), ajustes originados de operações com instrumentos financeiros acarretam mutações no patrimônio líquido durante um período contábil, e resultam de transações e outros eventos não derivados de transações com os sócios. Nas demonstrações contábeis, as mutações dessa natureza são classificadas como:

A
itens extraordinários;

B
operações descontinuadas;

C
partes relacionadas;

D
resultado abrangente;

E
reserva de capital.
O balanço patrimonial é a demonstração contábil estática que apresenta, em termos qualitativos, a posição financeira e patrimonial da entidade em data determinada.

C
Certo

E
Errado
A administração de uma entidade, a partir de avaliações de fatores históricos e setoriais e da natureza da própria entidade, pode optar, na demonstração do resultado do exercício, pela classificação por natureza das despesas.

C
Certo

E
Errado

O valor total contabilizado como provisões por uma empresa, no Balanço Patrimonial de 31/12/2013, foi R$ 1.000.000,00. Este valor correspondia aos seguintes processos:
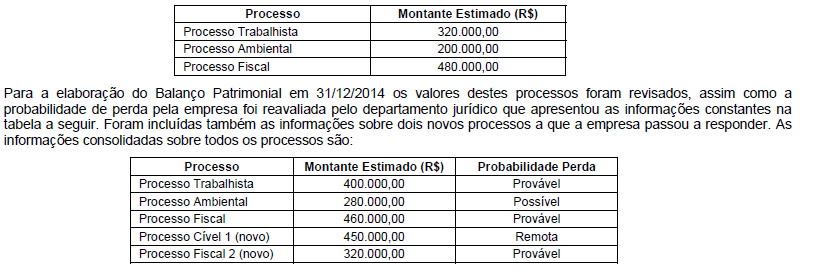
Imagem associada para resolução da questão

Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado na demonstração do Resultado de 2014 correspondente aos processos foi


A
despesa no valor de R$ 1.180.000,00.

B
despesa no valor de R$ 180.000,00.

C
receita no valor de R$ 200.000,00.

D
despesa no valor de R$ 380.000,00.

E
receita no valor de R$ 720.000,00.
A empresa X está sendo acusada pela concorrente Y de prática desleal, por combinar preços com as demais concorrentes. A empresa Y pede judicialmente uma indenização de R$ 1 milhão. Nessa situação, a empresa X deve reconhecer uma obrigação no passivo, pelo valor requerido, mesmo que seja remota a probabilidade de saída de recursos que incorporem benefícios econômicos.

C
Certo

E
Errado
Determinada indústria teve gastos extraordinários de estocagem no valor de R$ 4.000 e perdas anormais de matérias-primas aplicadas na produção no valor de R$ 5.000. Nessa situação, o valor de estoque desses produtos será reduzido em R$ 1.000.

C
Certo

E
Errado

Em 1.º/1/2014, certa sociedade empresária adquiriu dois ativos intangíveis com as seguintes características:
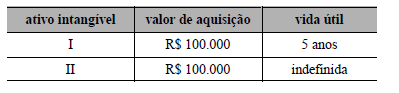
Imagem associada para resolução da questão

Em 31/12/2014, os valores justos dos intangíveis I e II foram avaliados em R$ 90.000 e R$ 80.000, respectivamente. Dessa forma, em 31/12/2014, o valor líquido desses dois ativos evidenciado no balanço patrimonial foi de R$ 180.000.


C
Certo

E
Errado
O valor líquido do passivo de planos de benefício definido consiste no déficit ou superávit ajustado para refletir o valor presente de quaisquer sacrifícios econômicos disponíveis na forma de restituições provenientes do plano ou de reduções nas contribuições futuras para o plano.

C
Certo

E
Errado

O Pronunciamento Técnico CPC 26 (R1), que trata da apresentação das Demonstrações Contábeis, estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e requisitos mínimos para seu conteúdo. Acerca desse pronunciamento, analise as afirmativas a seguir:

I . A terminologia do CPC 26 é adequada às entidades com fins lucrativos, incluindo entidades de negócios do setor público.

II . Entidades que não tenham patrimônio líquido não devem adotar as diretrizes de apresentação das demonstrações contábeis do CPC 26.

III . A utilização de outros títulos nas demonstrações contábeis, diferentes dos previstos no CPC 26, é permitida, desde que não contrarie a legislação vigente.

IV . Nos setores em que os fatores ambientais sejam significativos, relatórios ambientais devem ser integrados ao conjunto completo das demonstrações contábeis.

Está correto somente o que se afirma em:


A
I e II;

B
I e III;

C
II e III;

D
I, II e IV;

E
II, III e IV.

Uma empresa, que tem histórico de ser lucrativa, realizou as seguintes transações em 2014: Receita de serviços (tributáveis): R$ 200.000,00. Despesas com Provisão para Contingências Trabalhistas: R$ 50.000,00. Despesas com muitas (não dedutíveis): R$ 40.000,00.

De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro, o lucro líquido da empresa, em 31/12/2014, considerando alíquota fixa de 34%, foi de


A
R$ 51.000,00.

B
R$ 59.000,00.

C
R$ 72.600,00.

D
R$ 85.000,00.

E
R$ 110.000,00.
De acordo com o Pronunciamento Técnico CPC 00 (R1) - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil- Financeiro, assinale a opção que indica a característica qualitativa da informação contábil que foi retirada da condição de aspecto da representação fidedigna, por ser inconsistente com a neutralidade.

A
Prudência

B
Compreensibilidade

C
Comparabilidade

D
Verificabilidade

E
Tempestividade
Segundo recomendação do CPC, o pagamento de juros sobre o capital próprio deve integrar, preferencialmente, o fluxo de atividades de financiamento.

C
Certo

E
Errado
As transações entre os proprietários da empresa e a própria empresa que geram impacto sobre o patrimônio social classificam-se como resultados abrangentes.

C
Certo

E
Errado
A demonstração do resultado abrangente pode ser incorporada à demonstração de mutações do patrimônio líquido; nesse caso, a demonstração do resultado abrangente deve ser iniciada pelo resultado líquido do período, conforme apurado na demonstração do resultado do exercício.

C
Certo

E
Errado
De acordo com o CPC 04 (R1) - Ativo Intangível, o preço que uma entidade paga para adquirir separadamente um ativo intangível reflete sua expectativa sobre a probabilidade de os benefícios econômicos futuros esperados, incorporados no ativo, serem gerados a favor da entidade. São exemplos de custos diretamente atribuíveis a um ativo intangível adquirido separadamente, EXCETO:

A
impostos não recuperáveis sobre a compra;

B
honorários profissionais diretamente relacionados;

C
custos com testes;

D
custos de benefícios aos empregados;

E
custos de treinamento.

Considere os balanços patrimoniais e a demonstração do resultado do exercício da Comercial Gama S.A., apresentados a seguir.
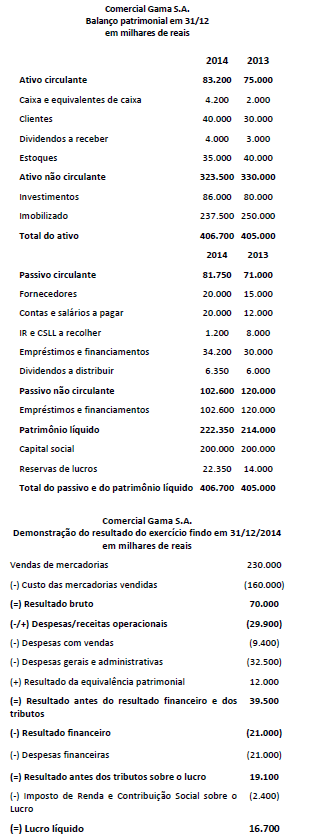
Imagem associada para resolução da questão

Durante o exercício de 2014 a companhia não adquiriu ou alienou investimentos ou ativos imobilizados, nem tampouco tomou novos empréstimos e financiamentos. Em sua Demonstração dos Fluxos de Caixa, a Comercial Gama S.A. classifica os dividendos, recebidos ou pagos, conforme o CPC 03 (R2) encoraja, enquanto os juros pagos são classificados da maneira alternativa que o pronunciamento permite. Assim, no exercício de 2014, seus fluxos de caixa das atividades operacionais apresentarão uma geração líquida de caixa de:


A
R$40.000.000;

B
R$43.000.000;

C
R$44.000.000;

D
R$46.000.000;

E
R$47.000.000.
A Cia Belos Tempos concluiu a preparação das demonstrações contábeis do exercício encerrado em 31 de dezembro de 2013 no dia 23 de fevereiro de 2014. A administração autorizou a emissão das demonstrações em 07 de março de 2014. As demonstrações contábeis foram disponibilizadas aos acionistas em 17 de março de 2014. A assembleia aprovou as demonstrações em 26 de março de 2014. As demonstrações foram arquivadas junto ao órgão de regulação do mercado em 31 de março de 2014. De acordo com o CPC 24, as demonstrações da Cia Belos Tempos deverão considerar os eventos subsequentes ocorridos até:

A
23 de fevereiro de 2014;

B
07 de março de 2014;

C
17 de março de 2014;

D
26 de março de 2014;

E
31 de março de 2014.
A NBC T 16.6 aborda as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público. Subsídios para a análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos são fornecidos pelo seguinte relatório:

A
Balanço Patrimonial;

B
Balanço Financeiro;

C
Demonstração dos Fluxos de Caixa;

D
Demonstração das Variações Patrimoniais;

E
Demonstração das Mutações do Patrimônio Líquido.
   
Gerar simulado


