Questões de Concurso sobre Legislação Aplicada - CPC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
580 questões encontradas
Questões por página
20
Mais recentes
 
O princípio da entidade se afirma na UnB com a identificação de sua unidade gestora, que tem o poder de gerir recursos orçamentários e financeiros, próprios ou sob descentralização.

C
Certo

E
Errado
Em maio de 2015, foram recolhidos R$ 32 milhões em vendas de ingressos para os Jogos Olímpicos de 2016, valor definido para ser recebido em até três vezes, entre julho e setembro de 2015. Nessa situação, o reconhecimento da receita de R$ 32 milhões pela entidade vendedora ocorrerá em 2016, quando da realização dos Jogos Olímpicos.

C
Certo

E
Errado
Após cinco anos de uso, foi realizada a venda de determinado bem imobilizado pelo valor de R$ 400.000, para recebimento após um ano da data da venda. A empresa considera que 6,5 % a.a. é uma taxa de juros livre de riscos adequada para mensurar o ajuste em valor presente. Nessa situação, no momento da venda, o ajuste em valor presente é igual a R$ 26.000.

C
Certo

E
Errado
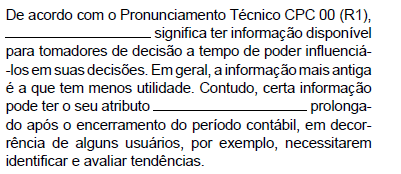
Imagem associada para resolução da questão

A
consistência … verificabilidade

B
verificabilidade … consistência

C
tempestividade … tempestividade

D
compreensibilidade … tempestividade

E
comparabilidade … compreensibilidade

A remuneração recebida ou a receber por concessionário de serviço público que presta serviços de construção deve ser reconhecida como receita pelo seu valor justo. Se os serviços de construção forem pagos pelo concedente por meio da cessão do direito de cobrar esses valores diretamente dos usuários do serviço públicos, a concessionária deverá reconhecer um ativo intangível em contrapartida à receita de concessão.


C

Certo


E

Errado

Para que ativos e passivos sejam ajustados a valor presente eles devem:

I. Ser uma transação que dá origem a um ativo, a um passivo, a uma receita ou a uma despesa ou outra mutação do patrimônio líquido cuja contrapartida é um ativo ou um passivo com liquidação financeira (recebimento ou pagamento) em data igual a da data do reconhecimento desses elementos.

II. Ter reconhecimento periódico de mudanças de valor, utilidade ou substância de ativos ou passivos similares e empregar método de alocação de descontos.

III. Ser um conjunto particular de fluxos de caixa exatos e claramente associado a um ativo ou a um passivo.

Está correto o que se afirma APENAS em


A
II.

B
I.

C
III.

D
I e II.

E
II e III.

Determinada empresa, no final do exercício, levantou os seguintes saldos contábeis:
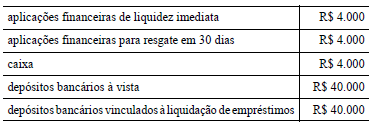
Imagem associada para resolução da questão

Nessa situação, a conta disponibilidade (caixa e equivalentes de caixa) registrará um saldo de R$ 52.000.

C
Certo

E
Errado
Um ativo público passou a ser objeto de contrato de concessão, conforme as orientações do ICPC 01 — Concessões. Nessa situação, esse ativo deve ser reconhecido pela empresa concessionária como ativo arrendado ou ativo imobilizado.

C
Certo

E
Errado
O Conselho Federal de Contabilidade (CFC) integra o Comitê de Pronunciamentos Contábeis (CPC), logo os pronunciamentos do CPC têm aplicabilidade imediata para todos os profissionais supervisionados pelo CFC.

C
Certo

E
Errado
O CPC 07 (R1) orienta que as subvenções governamentais relacionadas a ativos, inclusive ativos não monetários mensurados ao valor justo, devem ser apresentadas:

A
na Demonstração do Resultado do Exercício, como outras receitas operacionais;

B
na Demonstração do Resultado do Exercício, dependendo da forma de recebimento da subvenção;

C
no Balanço Patrimonial, em adição à conta do ativo correspondente;

D
no Balanço Patrimonial, em conta de passivo, como receita diferida;

E
no Balanço Patrimonial, dependendo da forma de recebimento da subvenção.
Determinado bem imobilizado foi adquirido ao custo de R$ 100.000, sendo sua vida útil estimada em dez anos, sem valor residual. Em 2014, após oito anos de uso, foram realizados gastos de R$ 1.000 para manutenção e reparos nesse imobilizado. Nessa situação, o valor líquido desse imobilizado, no final de 2014, é igual a R$ 20.000.

C
Certo

E
Errado
Em cumprimento ao Princípio da Oportunidade, as variações patrimoniais devem ser reconhecidas contabilmente em sua totalidade no âmbito da UnB, ainda que não tenha havido o cumprimento das formalidades legais para sua ocorrência.

C
Certo

E
Errado
Para avaliar a conformidade da apresentação das contas de forma separada no balanço patrimonial, a entidade deve utilizar os seguintes critérios: a natureza e a liquidez dos ativos; a função dos seus ativos; e os montantes, a natureza e o prazo dos passivos.

C
Certo

E
Errado
Receita é o ingresso bruto de benefícios econômicos durante o período observado no curso das atividades ordinárias de uma entidade que resultam no aumento ou na diminuição do seu patrimônio líquido.

C
Certo

E
Errado

Em 01/01/2010, uma empresa adquiriu um terreno por R$ 100.000,00. Na época, a empresa tinha a intenção de utilizar o terreno em suas operações durante vinte anos e vendê-lo por R$ 30.000,00.

Em 31/12/2014, a empresa resolveu vender o terreno.

Nesta data, o valor justo do terreno era de R$ 150.000,00 e a empresa estimava despesas de vendas de R$ 10.000,00. De acordo com o Pronunciamento Técnico CPC 31 - Ativo não Circulante mantido para Venda e Operação Descontinuada, em 31/12/2014 o terreno estava mensurado, no grupo dos Ativos não Circulantes mantidos para Venda, por



A
R$ 82.500,00.

B
R$ 90.000,00.

C
R$ 100.000,00.

D
R$ 140.000,00.

E
R$ 150.000,00.
Dentre as principais funções da Agência Nacional de Telecomunicações (ANATEL), é incorreto mencionar

A
o impedimento da prática de preços predatórios, estimulando a concorrência.

B
a celebração e o gerenciamento dos contratos de concessão.

C
a garantia da interconexão das redes.

D
a fixação e o controle das tarifas de serviços.

E
a aprovação de fusões dentro do mercado de telecomunicações.
Para mensurar o valor em uso no teste de impairment, uma entidade deve fazer estimativas de fluxos de caixa futuros. De acordo com o Pronunciamento Técnico CPC 01 - Redução ao Valor Recuperável de Ativos, as estimativas de fluxos de caixa futuros devem incluir

A
os recebimentos ou pagamentos de tributos sobre a renda.

B
as entradas ou saídas de caixa provenientes de atividades de financiamento

C
as saídas de caixa que se referem a obrigações que já foram reconhecidas como passivos, como contas a pagar.

D
as entradas de caixa advindas de ativos que geram outras entradas de caixa que são, em grande parte, independentes das entradas de caixa do ativo sob revisão.

E
as projeções de saídas de caixa que são necessariamente incorridas para gerar as entradas de caixa advindas do uso contínuo do ativo e que podem ser diretamente alocadas, em base consistente e razoável, ao ativo.
Durante o exercício de 20x1, a Ni S.A. adquiriu instrumentos financeiros por R$ 1.000.000 e os designou como ativos financeiros disponíveis para venda. Em 31/12/20x1 a Ni S.A. ajustou esses instrumentos financeiros ao seu valor justo na data, que era de R$ 1.100.000, em contrapartida a seu patrimônio líquido. Sabendo que durante 20x2 a Ni S.A. alienou esses instrumentos financeiros por R$ 1.090.000, e que o CPC 38: Instrumentos Financeiros: Reconhecimento e Mensuração determina que o ganho ou a perda cumulativo anteriormente reconhecido com outros resultados abrangentes deve ser reconhecido no resultado quando um ativo financeiro disponível para venda é desreconhecido, os efeitos desta alienação nas demonstrações financeiras da Ni S.A. relativas a 20x2, desconsiderando os tributos, serão:

A
nulos no resultado líquido do período e de uma perda de R$ 100.000 no resultado abrangente do período;

B
nulos no resultado líquido do período e de uma perda de R$ 10.000 no resultado abrangente do período;

C
uma perda de R$ 10.000 no resultado líquido e no resultado abrangente do período;

D
um ganho de R$ 90.000 no resultado líquido do período e uma perda de R$ 100.000 no resultado abrangente do período;

E
um ganho de R$ 90.000 no resultado líquido do período e uma perda de R$ 10.000 no resultado abrangente do período.
Nos próprios termos do CPC 12, ajuste a valor presente, é informado que o Pronunciamento trata, essencialmente, das questões de mensuração sem atingir o detalhamento das questões de reconhecimento. Nesse contexto da mensuração, a sua dimensão contábil envolve a decisão de

A
como registrar

B
onde registrar

C
para que registrar

D
por quanto registrar

E
quando registrar
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.

C
Certo

E
Errado
   
Gerar simulado