







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a NBC TA 200 – Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria, Risco de Detecção é:
o risco de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante.
o risco de que os procedimentos executados pelo auditor, para reduzir o risco de auditoria a um nível aceitavelmente baixo, não detectem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções.
o risco inerente à suscetibilidade de uma afirmação a respeito de uma transação, saldo contábil ou divulgação, a uma distorção que possa ser relevante, individualmente ou em conjunto com outras distorções, antes da consideração de quaisquer controles relacionados.
o risco que uma distorção pode causar em uma afirmação sobre uma classe de transação, saldo contábil ou divulgação, e que possa ser relevante, individualmente ou em conjunto com outras distorções.
De acordo com a NBC TA 200, o julgamento profissional é necessário para a tomada de decisões nos assuntos a seguir, à exceção de um. Assinale-o.
A subjetividade e as evidências de auditoria para cumprimento das metas de resultados operacionais e financeiros da empresa.
A natureza, a época e a extensão dos procedimentos de auditoria aplicados para o cumprimento das exigências das normas de auditoria e a coleta de evidências de auditoria.
As evidências de auditoria obtidas são suficientes e apropriadas ou se algo mais precisa ser feito para que sejam cumpridos os objetivos das NBC TAs.
A avaliação das opiniões da administração na aplicação da estrutura de relatório financeiro aplicável da entidade.
A extração de conclusões baseadas nas evidências de auditoria obtidas, por exemplo, pela avaliação da razoabilidade das estimativas feitas pela administração na elaboração das demonstrações contábeis.
De acordo com a NBC TA 300, o auditor, ao desenvolver o plano de auditoria, deve descrever
a avaliação da conformidade com os requisitos éticos, inclusive independência, conforme exigido pela NBC TA 220.
a natureza, a época e a extensão dos procedimentos adicionais de auditoria planejados no nível de afirmação, conforme previsto na NBC TA 330.
os procedimentos para entendimento dos termos do trabalho, conforme exigido pela NBC TA 210.
os processos para auxiliar o auditor a identificar e resolver tempestivamente problemas potenciais.
as medidas para facilitar a direção e a supervisão dos membros da equipe de trabalho e a revisão do seu trabalho.
De acordo com a NBC TA 200 - Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria, relacione os termos utilizados na primeira coluna com os significados correspondentes na segunda coluna e, em seguida, assinale a opção CORRETA.
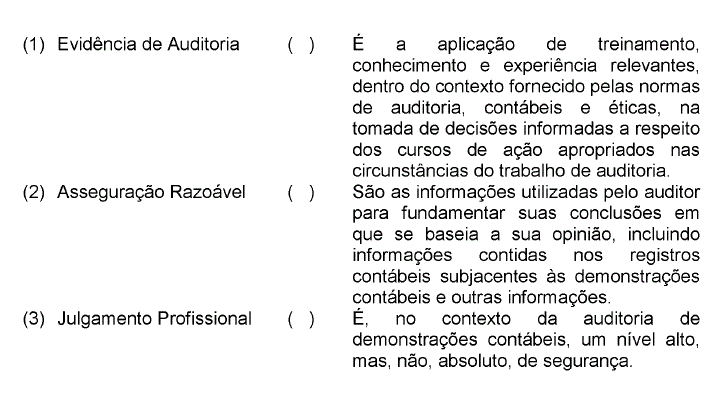
A sequência CORRETA é:
1,2,3.
2, 3, 1.
3, 1,2.
3, 2, 1.
De acordo com a NBC TA 620, o especialista é necessário para ajudar o auditor nos assuntos relacionados a seguir, à exceção de um. Assinale-o.
No entendimento da entidade e de seu ambiente, incluindo seus controles internos.
Na identificação e na avaliação dos riscos de distorção relevante.
Na definição e na execução de procedimentos adicionais de auditoria para responder aos riscos avaliados no nível de afirmação, que compreendem testes de controle ou procedimentos substantivos.
Na avaliação da suficiência e na adequação da evidência de auditoria obtida na formação de opinião sobre as demonstrações contábeis.
Na determinação e na implementação de respostas gerais às evidências avaliadas no nível dos relatórios.
Com relação à Evidência de Auditoria apropriada e suficiente, conforme a NBC TA 500 - Evidência em Auditoria, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A evidência de auditoria é necessária para fundamentar a opinião e o relatório do auditor. Ela tem natureza cumulativa e é obtida, principalmente, a partir dos procedimentos de auditoria realizados durante o curso do trabalho.
II. Obtém-se segurança razoável quando o auditor obtiver evidência de auditoria apropriada e suficiente para a redução do risco de auditoria a um nível aceitavelmente baixo.
III. A suficiência e a adequação da evidência de auditoria estão inter-relacionadas. A obtenção de mais evidência de auditoria compensa a sua má qualidade.
A sequência CORRETA é:
F, F, F.
V, F, V.
V, V, F.
V, V, V.
Uma entidade do setor público governamental avalia os estoques de material de distribuição gratuita pelo valor de aquisição ou pelo valor de mercado, dos dois o menor. Os gastos com a distribuição não são incorporados ao valor do estoque e as saídas são mensuradas pelo método PEPS (primeiro a entrar, primeiro a sair). Considerando a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, é correto afirmar que a entidade deveria
utilizar o método do custo ponderado para avaliação das saídas dos estoques ao invés do PEPS.
avaliar o estoque pelo valor de mercado, independente do seu valor de aquisição.
avaliar o estoque pelo custo de aquisição, independente de seu valor de mercado.
adicionar os gastos com a distribuição ao valor dos estoques.
utilizar o método UEPS (último a entrar, primeiro a sair) para avaliação das saídas dos estoques ao invés do PEPS.
O termo “empresas de pequeno e médio porte” adotado pela NBC TG 1000 – Contabilidade para Pequenas e Médias Empresas NÃO inclui:
as companhias abertas, reguladas pela Comissão de Valores Mobiliários (CVM).
as sociedades por ações, sem negociação de suas ações ou outros instrumentos patrimoniais.
as sociedades que elaboram demonstrações contábeis para fins gerais para usuários externos.
as sociedades que não têm obrigação pública de prestação de contas.
Ao considerar as características da população da qual a amostra será retirada, o auditor pode determinar a estratificação ou a seleção com base em valores.
Assinale a alternativa que descreve as orientações da NBC TA 530 para o auditor sobre o uso das técnicas de estratificação e de amostragem com base em valores.
A eficiência da auditoria pode ficar fragilizada se o auditor estratificar a população, dividindo-a em subpopulações distintas que tenham características similares, pois se o tamanho da amostra for reduzido, aumenta o risco de amostragem.
Os resultados dos procedimentos de auditoria aplicados a uma amostra de itens dentro de um estrato sempre podem ser projetados para os itens que compõem esse estrato. Para concluir sobre toda a população, o auditor não precisa considerar o risco de distorção relevante em relação a quaisquer outros estratos que compõem toda a população.
Se uma classe de operações ou o saldo de uma conta tiver sido dividido em estratos, a distorção é projetada para cada estrato igualmente. As distorções projetadas para cada estrato não são combinadas na consideração do possível efeito das distorções no total das classes de operações ou do saldo da conta.
Ao executar os testes de detalhes, pode ser eficaz identificar a unidade de amostragem como unidades monetárias globais que compõem a população. Após ter selecionado unidades específicas da população, o auditor não pode examinar os itens específicos, como por exemplo, os saldos individuais que contêm essas unidades monetárias.
Na execução dos testes de detalhes, a população é geralmente estratificada por valor monetário. Isso permite que o trabalho maior de auditoria possa ser direcionado para os itens de valor maior, uma vez que esses itens podem conter maior potencial de distorção em termos de superavaliação.


