







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma Sociedade Empresária adquiriu, em 2.1.2015, um equipamento por R$20.000,00. Estima-se que o equipamento será utilizado por quatro anos, e que seu valor residual é desprezível. A depreciação é calculada pelo Método Linear.
Para fins fiscais, nesse caso hipotético, a legislação permite a depreciação em dois anos, utilizando-se o Método Linear. Em razão da utilização do benefício fiscal, em 31.12.2015, a Sociedade Empresária apurou um Lucro Antes dos Tributos sobre o lucro de R$100.000,00 e um Lucro Tributável de R$95.000,00. Considerando-se as disposições da NBC TG 32 (R2) – TRIBUTOS SOBRE O LUCRO e uma alíquota hipotética de tributos sobre o lucro de 20%, é CORRETO afirmar que, no exercício de 2015:
a Despesa Tributária Total soma R$19.000,00. Composta de R$20.000,00 de Despesa Tributária Corrente e R$1.000,00 de Receita Tributária Diferida.
a Despesa Tributária Total soma R$20.000,00. Composta de R$19.000,00 de Despesa Tributária Corrente e R$1.000,00 de Despesa Tributária Diferida.
a diferença entre depreciação contábil e fiscal gerou uma diferença temporária tributável de R$5.000,00, a qual resultou no registro de um Ativo Fiscal Diferido de igual valor.
a diferença entre depreciação contábil e fiscal gerou uma diferença temporária dedutível de R$5.000,00, a qual resultou no registro de um Passivo Fiscal Diferido de igual valor.
Considere as afirmações abaixo.
I - O auditor não precisa planejar procedimentos específicos para corroborar a avaliação da comunicação recíproca entre o auditor e os responsáveis pela governança.
II - Caso a comunicação entre o auditor e os responsáveis pela governança não seja adequada e a situação não possa ser resolvida, o auditor precisa ressalvar seu relatório baseado na existência de distorção relevante.
III - As comunicações verbais não servem como evidência de auditoria, a menos que as informações prestadas verbalmente sejam adequadamente formalizadas pelo auditor em seus papéis de trabalho.
IV - O auditor deve comunicar aos responsáveis pela governança uma visão detalhada do alcance e da época planejados para os trabalhos, inclusive os valores relativos à materialidade.
Quais estão corretas, tendo em vista o que estabelece a NBC TA 260 (R1) – Comunicação com os Responsáveis pela Governança?
Apenas IV.
Apenas I e II.
Apenas I e III.
Apenas II e IV.
Apenas II, III e IV.
A norma define como ___________ a diferença entre valor, classificação, apresentação ou divulgação de um item informado nas demonstrações contábeis e valor, classificação, apresentação ou divulgação requerido para que o item esteja de acordo com a estrutura de relatório financeiro aplicável.
Assinale a alternativa que preenche corretamente o trecho acima, tendo como base o que estabelece a NBC TA 450 – Avaliação das Distorções Identificadas Durante a Auditoria.
fraude
distorção relevante
distorção não corrigida
erro
distorção
O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
Com base no texto acima, considere os aspectos a seguir.
I - O objetivo e a extensão dos trabalhos e a metodologia adotada.
II - Os principais procedimentos de auditoria aplicados, sua extensão e eventuais limitações ao alcance dos procedimentos de auditoria.
III - A descrição dos fatos constatados, as evidências encontradas e os riscos associados a esses fatos.
IV - As conclusões e recomendações resultantes dos fatos constatados.
Quais, de acordo com a NBC TI 01 – Auditoria Interna, devem constar no relatório?
Apenas I, II e III.
Apenas I, II e IV.
Apenas I, III e IV.
Apenas II, III e IV.
I, II, III e IV.
Com relação ao que estabelece a NBC TA 230 – Documentação de Auditoria, as principais finalidades da documentação de auditoria são: servir como evidência da base do auditor para uma conclusão quanto ao cumprimento do objetivo global do auditor e
manter um registro de assuntos de importância recorrente para auditorias futuras.
permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
permitir que a equipe de trabalho possa ser responsabilizada por seu trabalho.
servir como evidência de que a auditoria foi planejada e executada em conformidade com as normas de auditoria e exigências legais e regulamentares aplicáveis.
assistir a equipe de trabalho no planejamento e execução da auditoria.
Considerando o que estabelece a NBC TA 320 – Materialidade no Planejamento e na Execução da Auditoria, aplica-se, frequentemente, como ponto de partida, uma porcentagem a um referencial selecionado para determinar a materialidade das demonstrações contábeis como um todo.
Assinale a alternativa cujos fatores NÃO podem afetar a identificação de referencial apropriado.
Os elementos das demonstrações contábeis.
Itens que tendem a atrair a atenção dos usuários das demonstrações contábeis da entidade específica.
A natureza da entidade, a fase do seu ciclo de vida, o seu setor e o ambiente econômico em que atua.
A estrutura tributária da entidade.
A volatilidade relativa do referencial.
As Normas Brasileiras de Contabilidade aplicadas ao Setor Público (NBC TSP) devem ser convergentes com as Normas Internacionais de Contabilidade para o Setor Público, emitidas pelo(a):
International Accounting Standards Board (IASB).
Organização Internacional de Entidades Fiscalizadoras Superiores (INTOSAI).
Comitê Internacional de Contabilidade (CIC).
International Accounting Standards Committee (IASC).
International Federation of Accountants (IFAC);
De acordo com a NBC T 16.8, o controle interno é classificado nas seguintes categorias:
operacional, contábil e normativo.
operacional, contábil e financeiro.
normativo, financeiro e econômico.
econômico, contábil e financeiro.
financeiro, econômico e operacional.
Uma Sociedade Empresária adota o Método de Depreciação Linear, de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO.
As características do Ativo Imobilizado da empresa estão apresentadas a seguir:
Valor de compra R$1.600.000,00
Vida útil 20 anos
Valor residual R$160.000,00
Considerando-se os dados apresentados, a depreciação acumulada e o valor contábil do Ativo Imobilizado ao final do quinto ano de disponibilidade para uso são, respectivamente:
R$360.000,00 e R$1.240.000,00.
R$360.000,00 e R$1.240.000,00.
R$400.000,00 e R$1.200.000,00.
R$400.000,00 e R$1.600.000,00.
Uma Sociedade Empresária, no seu Balanço Patrimonial em 1º.1.2015, possui dois terrenos, “A” e “B”, no valor contábil de R$38.400,00 e R$64.000,00, respectivamente.
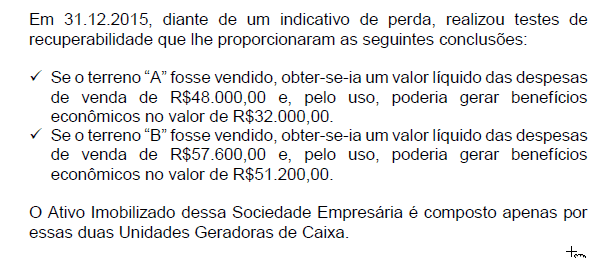
Considerando-se os dados apresentados e a NBC TG 01 (R3) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o Valor Contábil do Ativo Imobilizado a ser apresentado no Balanço Patrimonial em 31.12.2015 é de:
R$83.200,00.
R$96.000,00.
R$102.400,00.
R$105.600,00
A norma NBC PA 290 (R1) – Independência: Trabalhos de Auditoria e Revisão informa que existem circunstâncias que podem ameaçar a independência do auditor.
Assinale a alternativa que apresenta três categorias de ameaças definidas na norma.
De interesse próprio, de autorrevisão, de familiaridade.
De defesa de interesse do cliente, de pensamento, de intimidação.
De interesse próprio, de intimação, de autorrevisão.
De defesa de interesse do cliente, de pensamento, de familiaridade.
De distorção relevante, de interesse próprio, de aparência.
Conforme NBC TA 530 – Amostragem em Auditoria, o nível de risco de amostragem que o auditor está disposto a aceitar afeta o tamanho da amostra exigido, ou seja,
quanto maior o valor determinado para a materialidade, menor deve ser o tamanho da amostra.
quanto menor o risco que o auditor está disposto a aceitar, maior deve ser o tamanho da amostra.
quanto maior o risco que o auditor está disposto a aceitar, maior deve ser o tamanho da amostra.
quanto menor o valor determinado para a materialidade, menor deve ser o tamanho da amostra.
quanto menor o risco que o auditor está disposto a aceitar, menor deve ser o tamanho da amostra.
De acordo com a NBC TA 500 – Evidência de Auditoria, assinale a afirmação INCORRETA:
A suficiência e a adequação da evidência de auditoria não estão interrelacionadas. No entanto, a obtenção de mais evidência de auditoria compensa a sua má qualidade.
Adequação é a medida da qualidade da evidência de auditoria, isto é, sua relevância e sua confiabilidade para fornecer suporte às conclusões em que se fundamenta a opinião do auditor. A confiabilidade da evidência é influenciada pela sua fonte e pela sua natureza e depende das circunstâncias individuais em que é obtida.
Evidência de auditoria compreende as informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião. A evidência de auditoria inclui as informações contidas nos registros contábeis que suportam as demonstrações contábeis e outras informações.
Uma confirmação externa representa evidência de auditoria obtida pelo auditor como resposta escrita de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia.
A análise dos riscos de Auditoria Interna está relacionada à possibilidade de não se atingir, de forma satisfatória, o objetivo dos trabalhos.
De acordo com a NBC TI 01 – Auditoria Interna, os riscos devem ser avaliados
na fase de planejamento.
na fase de execução dos testes substantivos.
na fase de execução dos testes de observância.
na fase de elaboração do relatório da auditoria interna.
na fase de seleção das amostras.
É responsabilidade ______________, sob a supervisão ______________, assegurar que as operações da entidade sejam conduzidas em conformidade com as disposições de leis e regulamentos, inclusive a conformidade com as disposições de leis e regulamentos que determinam os valores e divulgações reportadas ______________ da entidade.
Assinale a alternativa que preenche correta e respectivamente o trecho acima, tendo como base o que estabelece a NBC TA 250 – Consideração de Leis e Regulamentos na Auditoria de Demonstrações Contábeis.
da auditoria – dos responsáveis pela governança – nas demonstrações contábeis
da administração – dos responsáveis pela governança – nas demonstrações contábeis
dos responsáveis pela governança – da auditoria – nos relatórios de auditoria
do comitê de auditoria – do conselho de administração – nos relatórios de auditoria
da auditoria – da diretoria executiva – nas declarações de renda
As Normas Brasileiras de Contabilidade Profissionais se estruturam para atender às diversas demandas da área. Assinale a alternativa que apresenta a sigla da Norma Brasileira de Contabilidade aplicada indistintamente a todos os profissionais de Contabilidade.
NBC PA.
NBC PE.
NBC PG.
NBC PP.
NBC PI.
De acordo com a NBC TA 210 – Concordância com os Termos do Trabalho de Auditoria, analise os requisitos apresentados nos itens abaixo, quanto à obrigatoriedade de sua inclusão na carta de contratação de auditoria, e, em seguida, assinale a opção CORRETA.
I. Objetivo e alcance da auditoria das demonstrações contábeis.
II. Identificação da estrutura de relatório financeiro aplicável para a elaboração das demonstrações contábeis.
III. Referência à forma e ao conteúdo esperados de quaisquer relatórios a serem emitidos pelo auditor, e uma declaração de que existem circunstâncias em que um relatório pode ter forma e conteúdo diferentes do esperado.
IV. As responsabilidades do auditor e as responsabilidades da administração, quanto ao trabalho de auditoria.
Devem ser incluídos na carta de contratação de auditoria os requisitos apresentados nos itens:
I e II, apenas.
I, II, III e IV.
II e III, apenas.
III e IV, apenas.
De acordo com a NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude no Contexto da Auditoria de Demonstrações Contábeis, NÃO constitui aspecto do qual decorre informação contábil fraudulenta:
a aplicação incorreta intencional dos princípios contábeis relativos a valores, classificação, forma de apresentação ou divulgação.?
a manipulação, falsificação ou alteração de registros contábeis que serviram de base à elaboração de demonstrações contábeis.
a mentira ou omissão intencional nas demonstrações contábeis de eventos, operações ou outras informações significativas.
a utilização não intencional de processos matemáticos imprecisos para a realização de estimativas relacionadas a ajustes contábeis.



