







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme a NBC T 11 – Normas de Auditoria Independente das Demonstrações Contábeis, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que tem por objetivo
a emissão de parecer sobre a sua adequação quanto aos Princípios Fundamentais de Contabilidade.
a emissão de parecer sobre erros que não contemplam as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica.
a emissão de parecer sobre fraudes relacionadas à legislação específica.
a emissão de parecer sobre erros e fraudes, que afetam os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica.
a emissão de parecer sobre a sua adequação, consoante os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica.
De acordo com a norma de auditoria, NBC TA 240, caso o auditor tenha identificado ou suspeite de fraude, deve determinar se há responsabilidade de comunicar a ocorrência ou suspeita a um terceiro fora da entidade. Neste sentido, com base nessa Norma, considere as afirmativas a seguir e assinale a alternativa CORRETA.
I. O dever profissional do auditor de manter a confidencialidade das informações do cliente o impede de relatar a fraude a uma parte fora da entidade cliente.
II. Embora o dever profissional do auditor de manter a confidencialidade da informação do cliente possa impedir que tais informações sejam dadas, as responsabilidades legais do auditor podem sobrepor-se ao dever de confidencialidade em algumas situações.
III. No setor público, o dever de relatar a ocorrência de fraudes descobertas durante o processo de auditoria, obedece ao princípio do interesse público, circunstância na qual o auditor estabelece juridicamente a ocorrência da fraude identificada.
Somente as afirmativas I e II estão corretas.
Somente a afirmativa II está correta.
Somente as afirmativas II e III estão corretas.
Todas as afirmativas estão corretas.
Ao selecionar itens a serem testados, o auditor deve determinar a relevância e a confiabilidade das informações a serem utilizadas como evidência de auditoria, além da eficácia, que também é uma consideração importante na seleção de itens a serem testados. Sendo assim, com base na NBC TA 500, relacione os meios à disposição do auditor para a seleção de itens a serem testados da primeira coluna com a respectiva circunstância descrita na segunda coluna e, em seguida, assinale a alternativa que contém a sequência correta, de cima para baixo:
(1) Seleção de todos os itens.
(2) Seleção de itens específicos.
(3) Amostragem de auditoria.
( ) O auditor pode examinar itens para obter informações sobre assuntos como a natureza da entidade ou a natureza de transações.
( ) A população constitui um número pequeno de itens de grande valor.
( ) O auditor pode selecionar itens de forma que cada unidade da população tenha a mesma chance de ser selecionada.
A sequência correta é 1, 2, 3.
A sequência correta é 2, 3, 1.
A sequência correta é 2, 1, 3.
A sequência correta é 3, 2, 1.
De acordo com a norma de auditoria, NBC TA 320, o auditor deve determinar a materialidade para execução da auditoria com o objetivo de avaliar os riscos de distorções relevantes e determinar a natureza, a época e a extensão de procedimentos adicionais de auditoria. Com base nesta Norma, considere as afirmativas a seguir:
I. A determinação de materialidade para execução de testes não é um cálculo mecânico simples e envolve o exercício de julgamento profissional.
II. Não é praticável definir procedimentos de auditoria para detectar todas as distorções que poderiam ser relevantes somente por sua natureza.
III. A materialidade determinada no planejamento da auditoria estabelece um valor abaixo do qual as distorções não corrigidas, individualmente ou em conjunto, serão avaliadas como não relevantes.
Assinale a alternativa CORRETA.
Somente as afirmativas I e II estão corretas.
Somente a afirmativa II está correta.
Somente as afirmativas II e III estão corretas.
Todas as afirmativas estão corretas.
De acordo com a norma de auditoria NBC TA 530, que trata da amostragem em auditoria, risco de amostragem é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria. Segundo essa Norma, o risco de amostragem pode levar a dois tipos de conclusões errôneas:
1º. No caso de teste de controles, em que os controles são considerados mais eficazes do que realmente são ou no caso de teste de detalhes, em que não seja identificada distorção relevante, quando, na verdade, ela existe; e
2º. No caso de teste de controles, em que os controles são considerados menos eficazes do que realmente são ou no caso de teste de detalhes, em que seja identificada distorção relevante, quando, na verdade, ela não existe.
Sendo assim, assinale a alternativa CORRETA.
No primeiro caso, esse tipo de conclusão errônea afeta a eficiência da auditoria porque ela induziria o auditor a uma conclusão errônea por qualquer outra razão que não seja relacionada ao risco de amostragem.
No segundo caso, esse tipo de conclusão errônea afeta a eficiência da auditoria porque ela normalmente levaria a um trabalho adicional para estabelecer que as conclusões iniciais estavam incorretas.
No primeiro caso, esse tipo de conclusão errônea afeta a eficiência da auditoria porque a distorção levaria o auditor a obter um nível apropriado de segurança de que esse valor monetário não seja excedido pela distorção real na população, ou seja, que é comprovadamente não representativo de desvio em uma população.
No segundo caso, esse tipo de conclusão errônea afeta a eficiência da auditoria, pois levaria o auditor a calcular, talvez sem necessidade, a taxa tolerável de desvio dos procedimentos de controles internos previstos para obter um nível apropriado de segurança de que essa taxa de desvio não seja excedida pela taxa real de desvio na população.
Em relação à norma de auditoria que trata dos procedimentos de auditoria especificamente relacionados aos eventos subsequentes, NBC-TA 560, assinale a alternativa INCORRETA.
Consideram-se eventos subsequentes aqueles ocorridos entre a data de encerramento do exercício social (data das demonstrações contábeis) sob análise e a data de emissão do relatório de auditoria independente.
O auditor independente deverá solicitar à administração do cliente e, quando apropriado, aos responsáveis pela governança, uma representação formal relatando que todos os eventos subsequentes à data das demonstrações contábeis foram ajustados ou divulgados.
Nos casos em que a administração venha a alterar as demonstrações contábeis após a emissão do relatório de auditoria, o auditor independente deverá adotar procedimentos de auditoria a fim de avaliar as circunstâncias das alterações realizadas pelo cliente.
Nas situações em que ocorram alterações nas demonstrações contábeis após a emissão do relatório de auditoria, o auditor independente deve incluir no seu relatório, novo ou reemitido, parágrafo de ênfase com referência à nota explicativa que esclarece mais detalhadamente a razão da alteração das demonstrações contábeis.
A norma de auditoria relativa aos eventos subsequentes determina a obrigatoriedade do auditor independente de executar procedimentos de auditoria específicos relacionados às demonstrações contábeis auditadas após a data de entrega do seu relatório.
As afirmações, abaixo, tratam da consolidação das Demonstrações Contábeis inseridas na NBC-T 16.7. Analise e marque a correta:
as demonstrações consolidadas devem abranger as transações contábeis das entidades ditas independentes incluídas na consolidação.
os ajustes e as eliminações decorrentes do processo de consolidação devem ser realizados por lançamentos na escrituração das entidades que formam a unidade contábil.
as demonstrações contábeis consolidadas devem ser complementadas por notas explicativas.
no processo de consolidação de demonstrações contábeis devem ser consideradas as relações de dependência entre as entidades do setor público e privado.
as demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até seis meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.
As transações no Setor Público são os atos e os fatos que provocam alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, as quais são objeto de registro contábil em estrita observância aos Princípios e às NBC TSP. Marque a alternativa que apresenta, respectivamente, uma alteração quantitativa e uma alteração qualitativa no patrimônio de uma entidade pública.
Receita Tributária e Receita de Transferências Correntes.
Receita de Operação de Crédito e Receita de alienação de Bens Imóveis.
Receita de Alienação de Bens Móveis e Receita Tributária.
Receita de Transferência Corrente e Receita de Operação de Crédito.
Receita Tributária e Receita de Serviços.
Uma vez que o auditor independente determine que o trabalho da auditoria interna possa ser utilizado para os fins da auditoria, a primeira consideração é sobre a natureza e sobre o alcance planejado do trabalho executado ou a ser executado pela auditoria interna: se é importante para a estratégia global da auditoria e para o plano de auditoria que o auditor independente estabeleceu.
De acordo com a NBC TA 610 – Utilização do Trabalho de Auditoria Interna, assinale a alternativa que apresenta trabalho efetuado pela auditoria interna que NÃO pode ser utilizado pela auditoria independente.
Testes da eficácia operacional dos controles.
Procedimentos substantivos envolvendo menor grau de julgamento.
Observação das contagens do estoque.
Rastreamento de transações pelo sistema de informações.
Auditorias ou revisões das informações financeiras das empresas controladas que sejam componentes significativos para o grupo.
Assinale a alternativa INCORRETA de acordo com a NBC TA 330 – Resposta do Auditor aos Riscos Avaliados. Para determinar se é apropriado usar evidência de auditoria da efetividade operacional dos controles, obtida em auditorias anteriores e, caso afirmativo, a duração do período de tempo que pode decorrer antes de testar novamente o controle, o auditor deve considerar
a efetividade das normas internas e de auditoria, incluindo o ambiente de negócios, os controles de monitoramento e o processo de elaboração de demonstrações contábeis.
os riscos decorrentes das características do controle, incluindo se é manual ou automatizado.
a efetividade dos controles gerais de tecnologia da informação.
a efetividade do controle e sua aplicação pela entidade, incluindo a natureza e a extensão de desvios, na aplicação do controle, observados em auditorias anteriores e se houve mudanças de pessoal que afetaram de forma significativa a aplicação do controle.
em particular, se a falta de alteração em um controle oferece risco devido às mudanças de circunstâncias.
De acordo com a NBC TI 01 – Auditoria Interna, assinale a alternativa que NÃO representa um fator relevante a ser considerado no planejamento para a execução dos trabalhos.
O conhecimento detalhado da política e dos instrumentos de gestão de riscos da entidade.
O conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.
As orientações e expectativas manifestadas pela administração aos auditores externos.
A natureza, a oportunidade e a extensão dos procedimentos de Auditoria Interna a serem aplicados, alinhados com a política de gestão de riscos da entidade.
A existência de entidades associadas, filiais e partes relacionadas que estejam no âmbito dos trabalhos da Auditoria Interna.
De acordo com a NBC TA 530 – Amostragem em Auditoria, quanto à definição da amostra, tamanho e seleção dos itens para teste, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Em auditoria, é permitida somente a amostragem de proporção estatística ou censo.
II. A consideração da natureza da evidência de auditoria desejada e as eventuais condições de desvio ou distorção ou outras características relacionadas a essa evidência de auditoria ajudam o auditor a definir o que constitui desvio ou distorção e qual população usar para a amostragem.
III. O nível de risco de amostragem que o auditor está disposto a aceitar afeta o tamanho da amostra exigido.
A sequência CORRETA é:
F, V, F.
F, V, V.
V, F, V.
V, V, V.
Uma Sociedade Empresária apresentou os seguintes dados, em 31.12.2015:
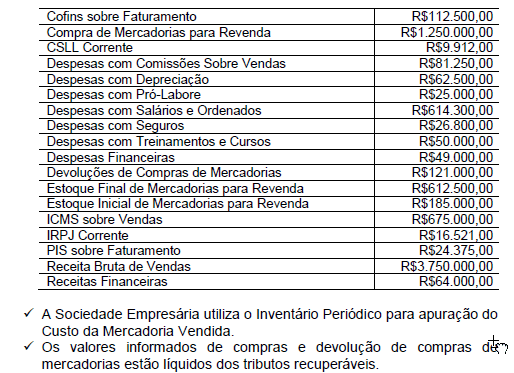
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
R$1.365.342,00.
R$1.391.775,00.
R$2.236.625,00.
R$2.938.125,00.
O Departamento Jurídico de uma Sociedade Empresária forneceu ao Departamento de Contabilidade a relação dos processos em julgamento, conforme tabela a seguir.
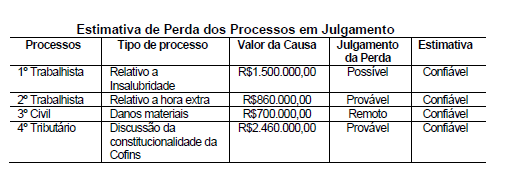
Considerando-se apenas as condições estabelecidas na NBC TG 25 (R1) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES e os dados da tabela apresentada, a Sociedade Empresária irá reconhecer como provisão, na contabilidade:
os processos relativos a Insalubridade, a Hora Extra, a Danos Materiais e a Discussão da Constitucionalidade da Cofins, que totalizam R$5.520.000,00.
os processos relativos a Insalubridade, a Hora Extra e a Discussão da constitucionalidade da Cofins, que totalizam R$4.820.000,00.
os processos relativos a Hora Extra e a Discussão da Constitucionalidade da Cofins, que totalizam R$3.320.000,00.
os processos relativos a Insalubridade e a Danos Materiais, que totalizam R$2.200.000,00.
Uma Sociedade Empresária apresentou as seguintes contas com seus respectivos saldos, em 31.12.2015.

Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, o total do Ativo, em 31.12.2015, é de:
R$153.425,00.
R$174.850,00.
R$327.575,00.
R$334.075,00.



