







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, a cada ano, o valor venal dos veículos desse órgão decresça 5% em relação ao preço de compra. Nesse caso, se o valor venal de um veículo desse órgão, 8 anos depois da a compra, for de R$ 24.000,00, então esse veículo foi comprado por mais de R$ 50.000,00.
Um agente deseja descontar hoje um título com vencimento para daqui a 30 dias e tem as seguintes opções:
Banco I: taxa de 3% ao mês, operação de desconto simples racional.
Banco II: taxa de 3% ao mês, operação de desconto simples comercial.
Banco III: taxa de 4% ao mês, operação de desconto composto racional.
Banco IV: taxa de 3,5% ao mês, operação de desconto simples racional.
Para obter o maior valor líquido, ele deve optar pelo Banco
III ou IV.
IV.
III.
II.
I.
Mesmo que a instituição financeira conceda a Joaquim 12% de desconto para pagamento integral do empréstimo, a quantia recebida do colega não será suficiente para quitar a dívida.
É correto afirmar que:
no sistema de capitalização de juros simples, os juros em cada período incidem sobre a soma do valor do principal com os juros cobrados em períodos anteriores.
se uma pessoa recebe um aumento salarial de 10% em um determinado ano e, no ano seguinte, recebe um aumento subsequente de 20%, o aumento total de seu salário no período equivale a 30% do salário original.
no regime de descontos compostos a uma taxa de 2% ao mês, uma instituição financeira cobrará R$ 6.000,00 de desconto sobre um título de R$ 100.000,00, vencível em 90 dias.
desde que a taxa de desconto seja positiva, o valor do desconto racional simples é sempre menor que o do desconto comercial simples.
o produto de 8% (oito por cento) por 15% (quinze por cento) é 12% (doze por cento).
Desconto Racional Composto ou Desconto Composto por dentro é a diferença entre o capital C, disponível no fim de n períodos à taxa i e o seu valor atual composto A.
Com base nas orientações enunciadas, determine o desconto racional composto que um título de valor nominal igual a R$ 10.000,00, disponível no fim de 4 anos, sofre à taxa de 10% a.a.
Dados
C = R$ 10.000,00
n = 4
i = 0,1
Pede-se
Dk
Marque o resultado correto.
R$ 3.069,36
R$ 2.986,69.
R$ 3.106,98.
R$ 3.169,86.
R$ 2.969,56
Um contador tomou R$ 3.000,00 emprestados e combinou devolvê-los ao fim de 6 meses, acrescido de seus juros compostos, à taxa de 4% ao mês. Ao completar 4 meses da data do empréstimo, propôs a liquidação da dívida em duas parcelas iguais de X reais cada, com a mesma taxa de 4% ao mês. Se a primeira parcela vencer imediatamente e a outra daí a 3 meses, então o número X é igual a
3000 . [1+ (1,04)]3
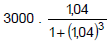
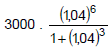
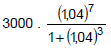
Um título sofre um desconto comercial, ou por fora, de R$19.620,00 três meses antes do seu vencimento a uma taxa de desconto simples de 3% ao mês.
Considerando o mesmo valor nominal do título, a taxa de 3% ao mês e o prazo de três meses, e alterando-se a modalidade de desconto para racional ou por dentro, o desconto passará a ser de:
R$16.200,00.
R$18.000,00.
R$18.493,73.
R$19.620,00.
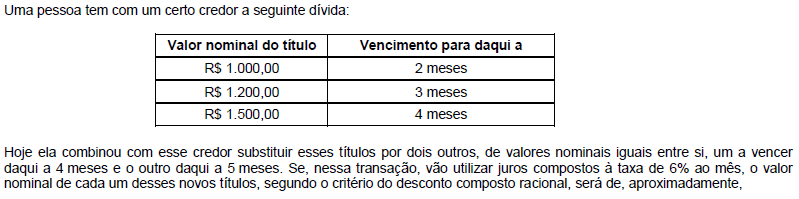
Um título de valor nominal R$ 1.100,00 vai ser descontado à taxa de 5% ao mês, 2 meses antes do vencimento. Sejam:
V1: o valor líquido a ser recebido se for utilizado o desconto simples comercial;
V2: o valor líquido a ser recebido se for utilizado o desconto simples racional e
V3: o valor líquido a ser recebido se for utilizado o desconto composto racional.
É verdade que


V1 + V2 = R$ 1.999,00
V3 − V2 = R$ 0,03
R$ 2.000,75.
R$ 2.002,64.
R$ 2.004,53.
R$ 2.006,21.
R$ 2.008,98.
Se a taxa anual de desconto for de 15%, a empresa deve rejeitá-la, pois, nesse caso, os ganhos não cobrem a taxa de aplicação no mercado.
Um empreendedor tomou emprestado um determinado valor para iniciar um pequeno negócio. O empréstimo deveria ser pago em prestações mensais e iguais. Na data da antepenúltima prestação, o empreendedor resolveu quitar a dívida, pagando as três parcelas restantes de uma só vez.
Sabendo-se que o valor de cada parcela é de R$ 100,00 e que a taxa contratada é de 10 % ao mês, o valor, em reais, da liquidação das prestações foi de150
165
173
187
273
Na hipótese de compra à vista, o valor do desconto sobre a soma do valor nominal das parcelas será igual a R$ 40,00.
Uma pessoa obteve no Banco Cobra Tudo um empréstimo para ser pago em 12 parcelas mensais, iguais e consecutivas, de R$ 106,09. Após 9 meses, quis quitar sua dívida. Sabendo que a taxa de juros composta cobrada pelo Banco foi de 3% ao mês, para pagar as três últimas prestações na data do vencimento da prestação de número 10, essa pessoa desembolsou (utilizando 4 casas decimais para a taxa de juros) a quantia, em reais, de
318,27.
309,09.
308,72.
306,09.
299,17.
Caso fosse usado o desconto racional composto, para quitar o empréstimo ao fim do décimo primeiro mês, a indústria pagaria um valor inferior a R$ 229,5 mil.
Adriano pegou um empréstimo de R$ 5.000,00 com um amigo e combinou pagá-lo com uma taxa de juros (compostos) de 3% ao mês. Se ele quitar o empréstimo decorridos dois meses, deve pagar a seguinte quantia:
R$ 5.300,00;
R$ 5.304,50;
R$ 5.312,50;
R$ 5.320,00;
R$ 5.322,20.
Considere uma aplicação referente a um capital no valor de R$ 15.000,00, durante 2 anos, a uma taxa de juros compostos de 10% ao ano. Este mesmo capital aplicado a uma taxa de juros simples de 18% ao ano, durante um certo período, apresenta o mesmo valor de juros que o da primeira aplicação. O tempo de aplicação a que se refere o regime de capitalização simples é de, em meses,
14.
15.
16.
18.
20.



