







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um financiamento de R$ 42.000,00 ficou de ser pago em duas parcelas iguais, sendo a primeira antecipada, com taxa de 2% a.m. Qual o valor de cada parcela?
R$ 21.000,00.
R$ 21.109,34.
R$ 21.207,92.
R$ 22.000,00.
A opção de pagamento escolhida por Regina foi a menos vantajosa.
Na negociação de uma dívida no valor de R$ 10.000,00, o credor ofereceu as seguintes opções para o devedor.
I Pagar toda a dívida, no ato da negociação, com desconto de 1,8% sobre o valor da dívida.
II Pagar em 2 prestações mensais, iguais e consecutivas, sem desconto, com a primeira prestação vencendo depois de 2 meses da negociação.
III Pagar em 3 prestações mensais, iguais e consecutivas, sem desconto, com a primeira prestação vencendo um mês após a negociação.
IV Pagar em 4 prestações mensais, iguais e consecutivas, sem desconto, com a primeira prestação vencendo no ato da negociação.
Considerando 0,99, 0,98 e 0,97 como valores aproximados para 1,01 -1 , 1,01 -2 e 1,01 -3 , respectivamente, e supondo que o devedor poderá aplicar, no ato da negociação e a juros compostos de 1% ao mês, quantias necessárias ao pagamento da dívida, assinale a opção correta.
Se escolher a opção I, o devedor desembolsará R$ 9.800,00 no ato da negociação.
A opção mais vantajosa financeiramente para o devedor é a I.
A opção menos vantajosa financeiramente para o devedor é a IV.
Para o devedor, a opção III é financeiramente mais vantajosa que a II.
Para ter quantias suficientes para pagar as prestações ao escolher a opção III, o devedor deverá aplicar, no ato da negociação, R$ 9.750,00.
Considerando que a primeira prestação seja paga um mês após a compra do carro e que a taxa mensal constante equivalente à taxa remuneratória da poupança no período seja de 0,8% ao mês, ao retirar o dinheiro para comprar o carro à vista, o comprador deixaria de ganhar, na data de término dos 24 meses, quantia superior a R$ 2.800,00.
Na compra de um veículo no valor de R$ 51.000,00, o consumidor obteve uma carência de 6 meses. Considerando que o financiamento será pago em 24 prestações mensais de R$ 2.094,64, qual deverá ser a entrada se os juros forem de 3% a.m.?
R$ 21.291,20.
R$ 20.200,00.
R$ 25.500,00.
R$ 22.345,66.
Se Pedro tivesse aplicado, na data da compra, uma quantia inferior a R$ 5.850,00, então, com os rendimentos dessa aplicação, ele poderia quitar as 2 prestações em suas respectivas datas.
Se, na hora da compra das 1.000 cadeiras iniciais, um dos fornecedores oferecer uma cadeira a mais a cada três cadeiras adquiridas, então, é correto afirmar que essa proposta é equivalente à concessão de um desconto de 25%.
Uma revendedora de automóveis vendeu dois veículos pelo mesmo preço. Um deles foi vendido com lucro de 20% e o outro com prejuízo de 20% sobre o preço de custo. No total, em relação ao capital investido, essa revendedora:
não lucrou nem perdeu
perdeu 4%
perdeu 2%
lucrou 4%
Na opção II, a prestação mensal é inferior a R$ 10.400,00.
Considere que um capital tenha sido aplicado à taxa de 5% ao mês, durante 2 meses, no regime de juros compostos. Então, para produzir o mesmo montante no mesmo prazo e no regime de juros simples, esse capital deveria ser aplicado a uma taxa mensal superior a 5%.
O gráfico abaixo ilustra, em linha cheia, um fluxo financeiro com pagamentos de R$ 1.000,00 e R$ 2.000,00, em 30 dias e em 60 dias, respectivamente. Em linha tracejada, tem-se um fluxo financeiro com dois pagamentos no valor de y, em 90 dias e em 120 dias.

Supondo que uma taxa de juros compostos de 2% ao mês seja aplicável ao caso, o valor de y que torna os dois fluxos equivalentes pode ser obtido resolvendo a equação
2y = 3.000
y x 0.02 + y x (0.02)2 = 3.000 x 0.02


Um investidor dispunha de R$ 42 . , para aplicar. Dividiu esta aplicação em duas partes. Uma parte foi aplicada no banco Alfa, à taxa de 4% ao mês, e a outra parte no banco Beta, à taxa de 6% ao mês, ambas a juros compostos. Se, após um mês, os valores resgatados forem iguais nos dois bancos, o valor aplicado no banco Beta foi
R$ 2 . , .
R$ 2 6. , .
R$ 2 8. , .
R$ 212. , .
Dois fluxos de caixa são ditos equivalentes quando possuem
o mesmo valor presente líquido a uma determinada taxa de juros.
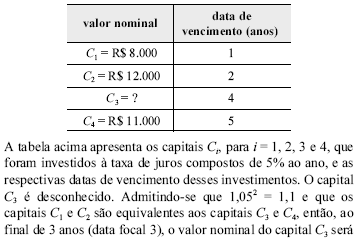
inferior a R$ 12.000.
superior a R$ 12.050 e inferior a R$ 12.100.
superior a R$ 12.150 e inferior a R$ 12.200.
superior a R$ 12.250 e inferior a R$ 12.300.
superior a R$ 12.350.
Dois projetos com idênticos fluxos de caixa podem ter diferentes valores presentes.
Quando estamos avaliando uma empresa, a taxa de desconto aplicada ao fluxo livre de caixa (que é o resultado do Lucro Operacional após os impostos deduzidos dos Encargos não-caixa, dos investimentos em capital de giro e outros ativos) deve refletir o custo de oportunidade de todos os provedores de capital, ponderados por sua contribuição relativa ao capital total. Esta taxa de desconto é conhecida como:
taxa mínima de atratividade;
custo de capital próprio;
custo das debêntures;
taxa de desconto livre;
custo médio ponderado do capital.
Dois capitais, com datas de vencimentos determinadas, são equivalentes quando, ao serem levados para uma mesma data focal à mesma taxa de juros, resultarem em valores iguais.
Para que o capital B gere um montante igual ao do capital A, ele deve ficar aplicado por um período superior a 18 meses.
Considere a seguinte situação hipotética.
Um fornecedor de combustíveis propôs ao gerente da empresa X duas alternativas de pagamento por seus produtos: à vista, no valor de R$ 10.000,00; ou a prazo, sem entrada, em uma única parcela de R$ 12.000,00, ao final de dois anos.
Nessa situação, considerando que a taxa de juros relevante para a empresa X seja de 12% ao ano, é preferível o pagamento à vista.
Um imóvel é vendido com uma entrada de R$ 12.500,00 e mais 6 prestações mensais, sucessivas e fixas, de R$ 12.500,00 com a 1.ª vencendo 1 mês após a entrada. A taxa de juros compostos do financiamento é de 5% ao mês. Assumindo que (1,05) -6 = 0,75 e que o preço à vista do imóvel é de R$ 80.000,00, então a melhor alternativa para o comprador seria a compra à vista.



