







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento público, é tratado na Lei Federal nº 4.320/1964, no artigo 12º são abordadas despesas e sua classificação segundo a categoria econômica. Assinale a alternativa correspondente as despesas que se destinem a empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
Subvenções estruturais.
Transferências correntes.
Subvenções econômicas.
Despesas de custeio indireta.
Subvenções sociais.
Assinale a opção correta em relação à despesa pública.
O empenho deve ser realizado posteriormente à efetivação da despesa, uma vez que ele é o instrumento de programação e controle dos gastos públicos.
As subvenções sociais e as subvenções econômicas são classificadas, respectivamente, como despesa corrente e despesa de capital.
A despesa de capital pode ser considerada despesa obrigatória de caráter continuado.
É considerada não autorizada, irregular e lesiva ao patrimônio público a geração de despesas que não atendam aos requisitos da Lei de Responsabilidade Fiscal.
A despesa reconhecida e identificada pela administração pública após o encerramento do exercício financeiro deverá ser inscrita em restos a pagar.
Sobre a Lei n.º 4.320/1964, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa correta.
Poderá ser admitida a compensação da obrigação de recolher rendas ou receitas com direito creditório contra a Fazenda Pública.
O empenho de despesa é o ato emanado de autoridade que cria para o Estado obrigação de pagamento pendente de implemento de condição.
O regime de adiantamento é aplicável aos casos de despesas expressamente definidos em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria para o fim de realizar despesas, que não possam subordinar-se ao processo normal de aplicação.
Os pagamentos devidos pela Fazenda Pública, em virtude de sentença judiciária, far-se-ão na ordem de apresentação dos precatórios e à conta dos créditos respectivos, sendo facultada a designação de casos ou de pessoas nas dotações orçamentárias e nos créditos adicionais abertos para esse fim.
Tributo de nenhuma forma ou espécie será exigido ou aumentado sem que a lei o estabeleça. Tributo de nenhuma forma ou espécie será cobrado em cada exercício sem prévia autorização orçamentária.
São consideradas despesas correntes:
despesas com suprimentos de fundos.
aquisições de títulos de crédito.
despesas com amortização da dívida.
aquisições de veículos.
títulos de empresas.
A Defensoria Pública é uma instituição que integra o orçamento do governo do Estado do Paraná, cujo volume de despesas empenhadas no ano de 2022 somou pouco mais de 116 milhões de reais. A maior parcela de seus ingressos é proveniente de transferências financeiras recebidas, enquanto que os dispêndios são, em sua maioria, despesas orçamentárias ordinárias e transferências financeiras concedidas. No que diz respeito às classificações da despesa orçamentária empenhada pelo governo do Estado do Paraná para manutenção das atividades da DPE-PR, assinale a afirmativa correta.
Por natureza, esses dispêndios são considerados como de aplicação direta.
Institucional da despesa, ao agrupamento de unidades orçamentárias dá-se o nome de órgão orçamentário, em que a DPE-PR é um exemplo.
Por esfera orçamentária, a despesa orçamentária destinada ao DPE-PR consta no orçamento da Seguridade Social do governo do Estado do Paraná.
Funcional da despesa, esses dispêndios do governo do Estado do Paraná com a DPE-PR estão concentrados predominantemente na função 02 – Judiciária.
No contexto da administração pública, a despesa representa um dos principais aspectos do ciclo orçamentário. Assinale a alternativa que descreve corretamente a natureza da despesa pública.
A despesa pública refere-se aos gastos correntes do governo, excluindo investimentos e transferências a entidades privadas.
A execução da despesa pública envolve apenas o estágio de empenho, já que se refere ao registro contábil das obrigações assumidas pelo governo.
O estágio de empenho da despesa pública corresponde à verificação da legalidade e legitimidade dos gastos realizados pelo governo.
A despesa pública inclui todos os gastos realizados pelo governo, sejam eles correntes, de capital ou com transferências a outras entidades, visando atender às necessidades coletivas.
Na execução da despesa pública, o estágio de pagamento representa a autorização para realização do gasto, sem a necessidade de registro contábil.
Analise as informações a seguir:
I. O orçamento anual da União é composto pelo orçamento fiscal, da seguridade social e de investimento das estatais. Ele prevê todos os recursos e fixa todas as despesas do governo federal, referentes aos poderes legislativo, executivo e judiciário.
II. O orçamento é uma estimativa, uma previsão. Nenhuma despesa poderá ser realizada se não estiver autorizada no orçamento anual, na LOA ou em lei de créditos adicionais, e todas as despesas devem ser inseridas no orçamento sob a forma de programas.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
A compra de uma ambulância, à vista, representa para o Fundo Municipal de Saúde:
Uma despesa de capital e uma Variação Patrimonial Qualitativa.
Uma despesa corrente e uma Variação Patrimonial Diminutiva.
Uma despesa de capital e uma Variação Patrimonial Aumentativa.
Uma despesa de capital e uma Variação Patrimonial Diminutiva.
Uma despesa corrente e uma Variação Patrimonial Qualitativa.
A despesa pública consiste na utilização de recursos por entidades públicas na aquisição de bens ou serviços para a satisfação das necessidades públicas. A Classificação das despesas em operações correntes ou de capital tem por objetivo, propiciar elementos para uma avaliação do efeito econômico das transações do setor público. Com relação à despesa pública, considere as seguintes despesas de uma entidade pública em determinado período.
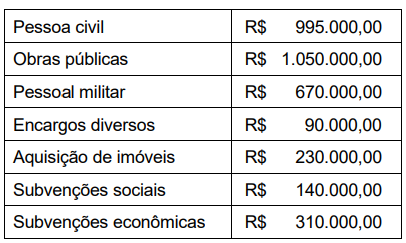
De acordo com a Lei nº 4.320, de 17 de março de 1964, assinale a alternativa que indica o total das despesas correntes no período apresentado.
R$ 1.985.000,00.
R$ 2.205.000,00.
R$ 2.435.000,00.
R$ 3.255.000,00.
Julgue os itens a seguir, a respeito da despesa pública.
I Na classificação funcional, a função representa o maior nível de agregação das diversas áreas de atuação do setor público, de modo a refletir a competência institucional do órgão.
II Na classificação programática, o programa visa a integração entre as áreas de planejamento e orçamento, sendo o vínculo entre o plano plurianual (PPA) e a LOA, e representa um conjunto coordenado de ações governamentais financiadas por recursos orçamentários e não orçamentários visando à concretização de um objetivo.
III Na classificação programática, as ações orçamentárias do tipo atividade são utilizadas para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de governo.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Sobre o orçamento público e conceito, classificação e estágios da despesa pública, assinale a afirmativa INCORRETA.
O orçamento é de vital importância para o setor público, pois é a lei orçamentária que fixa a despesa pública autorizada para um exercício financeiro.
Entende-se por despesa orçamentária pública o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e para a manutenção dos serviços públicos prestados à sociedade.
Toda transação que depende de prévia autorização legal do Poder Executivo e do Poder Judiciário, na forma de consignação de dotação orçamentária, para ser efetivada, denomina-se despesa orçamentária.
Dispêndio extraorçamentário é aquele que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios.
Assinale a alternativa que apresenta exemplos corretos de Despesas Correntes e Despesas de Capital, respectivamente:
Material de Consumo e Serviços de Terceiros.
Pessoal Militar e Pessoa Civil.
Material de Consumo e Obras Públicas.
Material Permanente e Aquisição de Imóveis.
A descentralização de créditos orçamentários que envolve unidades gestoras de um mesmo órgão caracteriza a descentralização interna, também chamada transposição intraorçamentária.
Certo
Errado
Planejamento e execução são etapas da despesa orçamentária.
Certo
Errado
Entende-se como tal o conjunto dos gastos totais do governo, deduzidas as despesas relativas aos serviços da dívida pública (juros, encargos e amortizações), e ainda as despesas referentes à concessão de empréstimos. Pode-se ainda tratar como total das despesas não financeiras do governo.
O conceito acima refere-se a:
Despesas primárias.
Despesas financeiras.
Despesas discricionárias.
Despesas obrigatórias.
Conforme as definições da Lei nº 4.320/1964, Lei do Orçamento, sobre despesas públicas, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Subvenções Sociais.
2. Subvenções Econômicas.
3. Transferências de Capital.
Coluna 2
( ) Dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
( ) Fundamentalmente e nos limites das possibilidades financeiras a concessão de subvenções sociais visará a prestação de serviços essenciais de assistência social, médica e educacional, sempre que a suplementação de recursos de origem privada aplicados a esses objetivos, revelar-se mais econômica.
( ) A cobertura dos déficits de manutenção das empresas públicas, de natureza autárquica ou não, far-se-á mediante subvenções econômicas expressamente incluídas nas despesas correntes do orçamento da União, do Estado, do Município ou do Distrito Federal.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 3.
3 – 1 – 2.
2 – 3 – 1.
2 – 1 – 3.
3 – 2 – 1.
A despesa orçamentária de custeio será classificada, segundo a Lei no 4.320/64, na seguinte categoria econômica:
corrente.
de capital.
de subsídio.
investimentos.
social.
Assinale a alternativa que apresenta apenas despesas correntes.
salário do pessoal militar, obras públicas e despesas de custeio
amortização da dívida pública, despesas de custeio, transferência corrente
inversões financeiras, juros da dívida pública e despesas com inativos
subvenções sociais, subvenções econômicas e salário família
A Lei nº 4.320, de 17 de março de 1964, estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Tratase de uma lei nacional. Possui o status de complementar em função do fenômeno da recepção. Assim, é materialmente complementar e formalmente ordinária.
A respeito dos dispositivos presentes na referida lei, assinale a alternativa CORRETA.
O empenho de despesa cujo montante não possa ser exatamente determinado não é admitido.
Os créditos adicionais especiais destinam-se a reforçar as dotações orçamentárias já existentes.
A despesa de um determinado ente público será reconhecida por meio do regime de competência, levando em consideração o exercício do referido empenho.
Classifica-se o pagamento de juros da dívida pública como despesa de capital.
Considere as afirmativas relacionadas a Lei nº 4.320/64 (Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal). Registre V, para verdadeiras, e F, para falsas:
(__)As cotas de receitas que uma entidade pública deva transferir a outra incluir-se-ão, como despesa, no orçamento da entidade obrigada a transferência e, como receita, no orçamento da que as deva receber.
(__)A Lei de Orçamento não consignará ajuda financeira, a qualquer título, a empresa de fins lucrativos, salvo quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial.
(__)As propostas orçamentárias gerais serão revistas e coordenadas na proposta parcial, considerando-se a receita estimada e as novas circunstâncias.
Assinale a alternativa com a sequência CORRETA:
V, V, F.
F, V, V.
V, V, V.
V, F, F.



