







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
“É aquela em que os ingressos de disponibilidades de recursos não constituem obrigações correspondentes e por isto alteram a situação líquida patrimonial.”
O trecho acima faz referência a:
Receita Efetiva.
Receita não Efetiva.
Receita Vinculada.
Despesa não Efetiva.
Quanto à afetação patrimonial, as receitas se classificam em:
Ordinárias.
Correntes.
Capitais.
Extraordinárias.
Efetivas.
Na estrutura do Balanço Orçamentário, identifique do lado das receitas o item que não é parte obrigatória.
Receitas Correntes.
Recursos Arrecadados em Exercícios Anteriores.
Receita Efetiva.
Receitas de Capital.
Déficit.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público a definição de receita orçamentária efetiva é:
é aquela que não altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil permutativo.
é aquela que, no momento do reconhecimento do crédito, aumenta a situação líquida patrimonial da entidade. Constitui fato contábil modificativo aumentativo.
São recursos financeiros de caráter temporário e não integram a Lei Orçamentária Anual.
são aquelas que o Estado é mero depositário desses recursos, que constituem passivos exigíveis e cujas restituições não se sujeitam à autorização legislativa.
Operações de Crédito por Antecipação de Receita Orçamentária.
Assinale a alternativa que corresponde a uma Receita Efetiva.
Alienação de bens.
Recebimento da Dívida Ativa.
Recebimento de taxas.
Transferência de recursos da conta movimento para a conta de aplicação.
Recebimento de parcelamento de tributos.
Receita orçamentária não efetiva é:
Aquela que no momento do reconhecimento do crédito, aumenta a situação líquida patrimonial da entidade. Constitui fato contábil modificado aumentativo.
Aquela que no momento do reconhecimento do crédito, diminui a situação líquida patrimonial da entidade. Constitui fato contábil modificado diminutivo.
Aquela que não altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil permutativo, como é o caso das operações de crédito.
Aquela que altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil misto, como é o caso das operações de crédito.
É exemplo de receita efetiva para setor público:
Operações de Crédito.
Receita patrimonial.
Amortização de empréstimos.
Receita de Alienação de bens.
Operações de Crédito por Antecipação Orçamentária.
Uma receita efetiva decorrente da execução orçamentária é aquela decorrente
dos juros das aplicações financeiras.
da realização de operações de crédito.
do recebimento de dívida ativa.
do recebimento de um terreno em doação.
da venda de um ativo imobilizado.
No exercício, considerando apenas as receitas efetivas, o total arrecadado correspondeu ao seguinte montante:
R$ 232.000
R$ 213.000
R$ 216.000
R$ 185.000
R$ 163.000
O montante arrecadado correspondente às Receitas Efetivas foi igual a:
R$ 745.000
R$ 695.000
R$ 588.000
R$ 510.000
R$ 500.000
O valor que seria desembolsado na alternativa desprezada de menor valor entre aquelas consideradas possíveis para a execução da ação pública corresponde ao conceito de:
receita econômica.
custo de oportunidade.
receita efetiva.
custo dos produtos e serviços.
custo de execução.
Analise as afirmativas abaixo e assinale a opção INCORRETA.
As receitas oriundas do poder tributante do Estado são classificadas, quanto às Categorias Econômicas, como Receitas Correntes.
As receitas de contribuições e as receitas patrimoniais são exemplos de Receitas Correntes.
As receitas oriundas das operações de crédito são classificadas como Receitas de Capital.
As receitas oriundas da alienação de bens classificados no Ativo Permanente são classificadas, quanto à afetação patrimonial, como Receitas Efetivas.
A receita oriunda do recebimento de valores inscritos em Dívida Ativa é uma Receita Corrente, classificada como Outras Receitas Correntes.
Receita orçamentária efetiva é aquela que proporciona aumento
real do saldo patrimonial, porque não existe um aumento do passivo permanente nem uma redução do ativo permanente.
do saldo patrimonial, pois ocorre um aumento do passivo permanente.
efetivo do saldo patrimonial, porque ocorre um aumento do passivo permanente e uma redução dos ativos não financeiros.
parcial do saldo patrimonial, devido a uma redução do passivo permanente e um aumento dos ativos não financeiros.
do saldo patrimonial e redução dos ativos não financeiros.
Considere os dados a seguir:
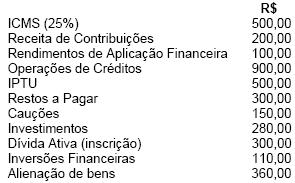
Quanto às suas naturezas, as receitas e as despesas são classificadas em efetivas e não-efetivas. A diferença entre as duas classes reside em sua capacidade de afetar ou não o resultado patrimonial e, por conseqüência, o patrimônio.
No que se refere a receitas públicas, pode-se afirmar que:
receitas correntes e receitas de capital são exemplos de receitas originárias;
as receitas efetivas englobam todas as receitas correntes;
receitas derivadas, ou de economia privada, são as provenientes do exercício da competência ou do poder de tributar;
as receitas ordinárias são também denominadas receitas por mutações patrimoniais;
quanto à coercitividade, as receitas são divididas em federal, estadual e municipal.



