





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere-se que a proposta orçamentária de um ente público foi encaminhada com a seguinte estrutura (valores em R$ bilhões).
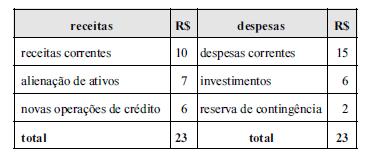
É exemplo de receita de capital:
receita decorrente de prestação de serviços.
receita industrial.
receita da venda de títulos da dívida pública.
receita decorrente da exploração de atividade agropecuária.
receita de aluguéis, foros e laudêmios.
São classificáveis como receitas tributárias, segundo a Constituição Federal e as normas legais vigentes:
contribuições sociais, taxas e impostos.
taxas, impostos e contribuições de melhoria.
multas, cobrança da dívida ativa e taxas.
impostos, contribuições de melhoria e cobrança da dívida ativa.
A Receita Pública oriunda dos impostos não pode ser classificada em:
direta.
indireta.
proporcional.
real.
regressiva em função do consumo.
A Alienação de Bens, segundo a classificação orçamentária brasileira, é uma Receita de Capital. Identifique entre as receitas relacionadas abaixo, qual a única que pertence ao grupo de Alienação de Bens Imóveis.
Alienação de Estoques.
Alienação de Embarcações.
Alienação de Estoques Reguladores Vinculados à Política de Garantia de Preços Mínimos.
Alienação de Títulos Mobiliários.
Alienação de Animais Reprodutores e Matrizes.
A Lei de Orçamento poderá contemplar autorização ao Poder Executivo para realizar, em qualquer mês do exercício financeiro, operações de crédito por antecipação da receita, uma vez que exista insuficiência de caixa no período.
Os preços públicos (tarifas) são receitas:
extrafiscais.
originárias.
tributárias.
coativas.
derivadas.
São definidas como extra-orçamentárias as receitas que não podem ser previstas no orçamento ou que têm caráter transitório e que correspondem a fatos de natureza estritamente financeira, decorrentes da própria gestão das entidades.
Nesse caso, o Estado é simples depositário de valores que serão restituídos na época oportuna aos interessados, inclusive por decisão administrativa ou sentença judicial.

Considerando o texto acima, observe os seguintes elementos:Constituem receitas extra-orçamentárias os itens:

V, VII, VIII e XII, somente.
I, II, III, IV e V, somente.
I, III, IV, VII, X e XI, somente.
II, V, VI, VIII, IX e XII, somente.
I, II, III, V, VII, VIII e IX, somente.
O demonstrativo contábil que evidencia as receitas e despesas orçamentárias e extra-orçamentárias realizadas no exercício, conjugadas com as disponibilidades do exercício anterior e as disponibilidades que passam para o exercício seguinte, é:
Balanço Financeiro.
Balanço Patrimonial.
Balanço Orçamentário.
Demonstração das Variações Patrimoniais.
As receitas extra-orçamentárias são representadas pelos recebimentos de valores de terceiros (cauções, depósitos judiciais e depósitos para recursos) e pelas operações de crédito por antecipação da receita orçamentária.
Os orçamentos brasileiros adotam, entre outras, a classificação por fonte de recursos e a classificação por fonte de receitas. Esta evidencia detalhadamente a origem dos recursos e aquela demonstra o recurso que viabiliza a realização de cada despesa.
corresponde ao lançamento de uma receita de capital no sistema financeiro.
gera o lançamento a débito em uma conta do ativo circulante.
As operações de crédito e a alienação de bens imóveis são classificadas nas seguintes categorias econômicas:
receitas correntes
receitas de capital
despesas correntes
despesas de capital


