







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em consonância com a Lei nº 4.320 de 1964, que estabelece Normas que regulam o Direito Financeiro, é CORRETO afirmar que contribuição de melhoria, é espécie de:
Receita Tributária.
Receita de Contribuição.
Receita de Serviços.
Receita Capital.
Receita pública é o montante total em dinheiro recolhido pelo Tesouro Nacional, incorporado ao patrimônio do Estado, que serve para custear as despesas públicas e as necessidades de investimentos públicos. Segundo as normas vigentes, são Receitas Correntes as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços, dentre outras. Com base na Lei nº 4.320/64, são consideradas receitas tributárias:
Impostos e Taxas, somente.
Contribuições de Melhoria, somente.
Impostos, Taxas e Transferências Correntes.
Impostos, Taxas e Contribuições de Melhoria.
Impostos, Taxas, Contribuições de Melhoria e Tarifas.
Se a Administração Pública receber recursos de terceiros que devam ser devolvidos posteriormente, ficará proibida de classificar o ingresso como receita.
De acordo com o Ementário da Natureza de Receita, a receita arrecadada em fevereiro de 2019 no valor de R$ 1.250.000,00 com Contribuição de Melhoria para Expansão de Rede de Iluminação Pública Rural deve ser classificada, quanto à
espécie, como Contribuição de Melhoria.
origem, como Contribuições.
origem, como Contribuição de Melhoria.
espécie, como Receitas Correntes.
categoria econômica, como Impostos, Taxas e Contribuições de Melhoria.
A respeito da Receita Orçamentária, de que trata a Lei no 4.320/64, assinale a alternativa contendo as informações que preenchem, correta e respectivamente, as lacunas do texto a seguir.
“Nenhum tributo será exigido ou aumentado sem que _________, nenhum será cobrado em cada exercício sem prévia _________, ressalvados a tarifa aduaneira e o imposto lançado por motivo de guerra”.
haja aprovação pelos poderes legislativo e judiciário ... previsão em orçamento
tenha orçamento próprio ... dotação orçamentária
haja previsão orçamentária ... normatização
a lei o aprove ... autorização dos poderes executivo e legislativo
a lei o estabeleça ... autorização orçamentária
Conforme o exposto no artigo 9º, da Lei nº 4.320, de 17 de março de 1964, a “receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades”, é denominada de:
Contribuição patrimonial
Receita orçamentária
Tributo
Imposto
Considerando a classificação orçamentária da Receita Púbica, a receita arrecadada, em setembro de 2019, no valor de R$ 950.000,00 com Contribuição de Melhoria para Pavimentação e Obras Complementares deve ser classificada, quanto à:
origem, como Contribuições.
espécie, como Impostos, Taxas e Contribuições de Melhoria.
espécie, como Contribuição de Melhoria.
categoria econômica, como Receita Tributária.
alínea, como Receita Corrente.
As operações de crédito por antecipação da receita orçamentária constituem ingressos extraorçamentários.
Determinado recurso que entrar no caixa da União de forma transitória, para restituição futura a seu devido dono, deve ser classificado como receita extraorçamentária.
Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas e são registradas como
Tributárias e de Convênios.
Corrente e Capital.
Efetivas e não efetivas.
Orçamentárias e Extraorçamentárias.
Orçamentárias e Intraorçamentárias
Os casos em que o Estado é mero depositário de recursos cujas restituições não se sujeitam à autorização legislativa serão classificados como ingressos extraorçamentários.
Certo
Errado
O direito Financeiro e Direito tributário conceituam os tributos de forma diferente. Nessa Perspectiva, para o Direito Financeiro, as seguintes alternativas são tributos, exceto:
Impostos.
Taxas.
Contribuições especiais.
Contribuição de Melhoria.
De acordo com a Lei federal no 4.320/1964, que estatui normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, tributo é
toda receita originária, consistente de prestações pecuniárias compulsórias, em moeda ou cujo valor nela se possa exprimir, instituída em lei.
a receita derivada, instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades.
toda prestação pecuniária compulsória, inclusive a prestação decorrente de sanção de ato ilícito não definitivamente julgado, em moeda ou cujo valor nela se possa exprimir, instituída em lei.
a receita derivada, instituída pelas entidades de direito público ou privado, em decorrência de parcerias público privadas (PPP), para custear as despesas decorrentes dos contratos firmados entre essas pessoas jurídicas.
a receita originária, instituída contratualmente, com base em lei, pelas entidades de direito público ou privado, em decorrência de parcerias público privadas (PPP), para custear as despesas decorrentes dos contratos firmados entre essas pessoas jurídicas e terceiros.
Conforme definição de lei federal, a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades, é denominada
de capital.
de recursos financeiros.
de serviços.
patrimonial.
tributária.
Com relação às Receitas extraorçamentárias, as receitas que não fazem parte do orçamento de modo que não serão consideradas quando da fixação das despesas públicas. São receitas públicas apenas na acepção mais ampla do termo, uma vez que não poderá o administrador público contar com elas para custear despesas públicas previstas na peça orçamentária. Marque a opção que NÃO se refere às receitas extraorçamentárias:
A operação de crédito por antecipação de receita destina-se a atender insuficiência de caixa durante o exercício financeiro.
Cauções, garantias em dinheiro e depósito em garantia na contratação de obra pública.
Retenções da folha de pagamento (previdência, contribuição sindical etc.).
De acordo com a Lei nº 4.320 de 1964, a receita tributária é composta pelos seguintes tributos, exceto:
Contribuições parafiscais.
Contribuições de melhoria.
Taxas.
Impostos.
Com relação às definições de receita pública, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
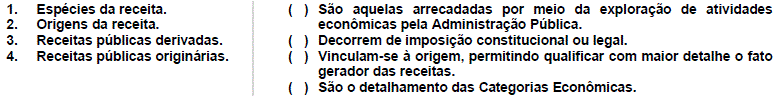
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Em obediência ao princípio orçamentário da universalidade, os ingressos de recursos no tesouro do Estado devem ser classificados como receitas orçamentárias, independentemente de sua natureza ou finalidade.
Certo
Errado



